3.2 五种转化模式:许可、转让、作价入股、合作与自办
3.2 五种转化模式:许可、转让、作价入股、合作与自办
本节摘要:转化模式决定收益形态、风险归属与控制权结构。本节把许可、转让、作价入股、合作开发、自行产业化五种模式放进同一张对照表,给出按成熟度、现金流需求与战略意图选路的演算方法。读完你能为自己的成果初选路径并说清取舍理由。
同一件专利,五种卖法,五种人生
设想一件已授权的电池热管理专利,五种模式是五种完全不同的结局:普通许可给三家厂商,每年收许可费,专利还在手里,十年后可能再许可第四家;独占许可给一家,费率高但被锁定;干脆转让,一笔钱到手,从此这专利与你无关;作价入股联合创始团队,账面没有一分现金,换回百分之十五的股权,命运与企业绑定;自行产业化,租厂房买设备自己干,收益上限最高,死法也最多。五条道没有标准答案,只有匹配问题——匹配团队的风险偏好、成果的成熟度和战略意图。
五模式对照
把五种模式的关键属性放进一张表,先建立整体印象:
| 维度 | 许可 | 转让 | 作价入股 | 合作开发 | 自行产业化 |
|---|---|---|---|---|---|
| 所有权 | 保留 | 交割 | 视约定(常随股权) | 按约定共有或独占 | 保留 |
| 现金流 | 持续提成或分期 | 一次性为主 | 基本无现金 | 按投入分担 | 经营收入 |
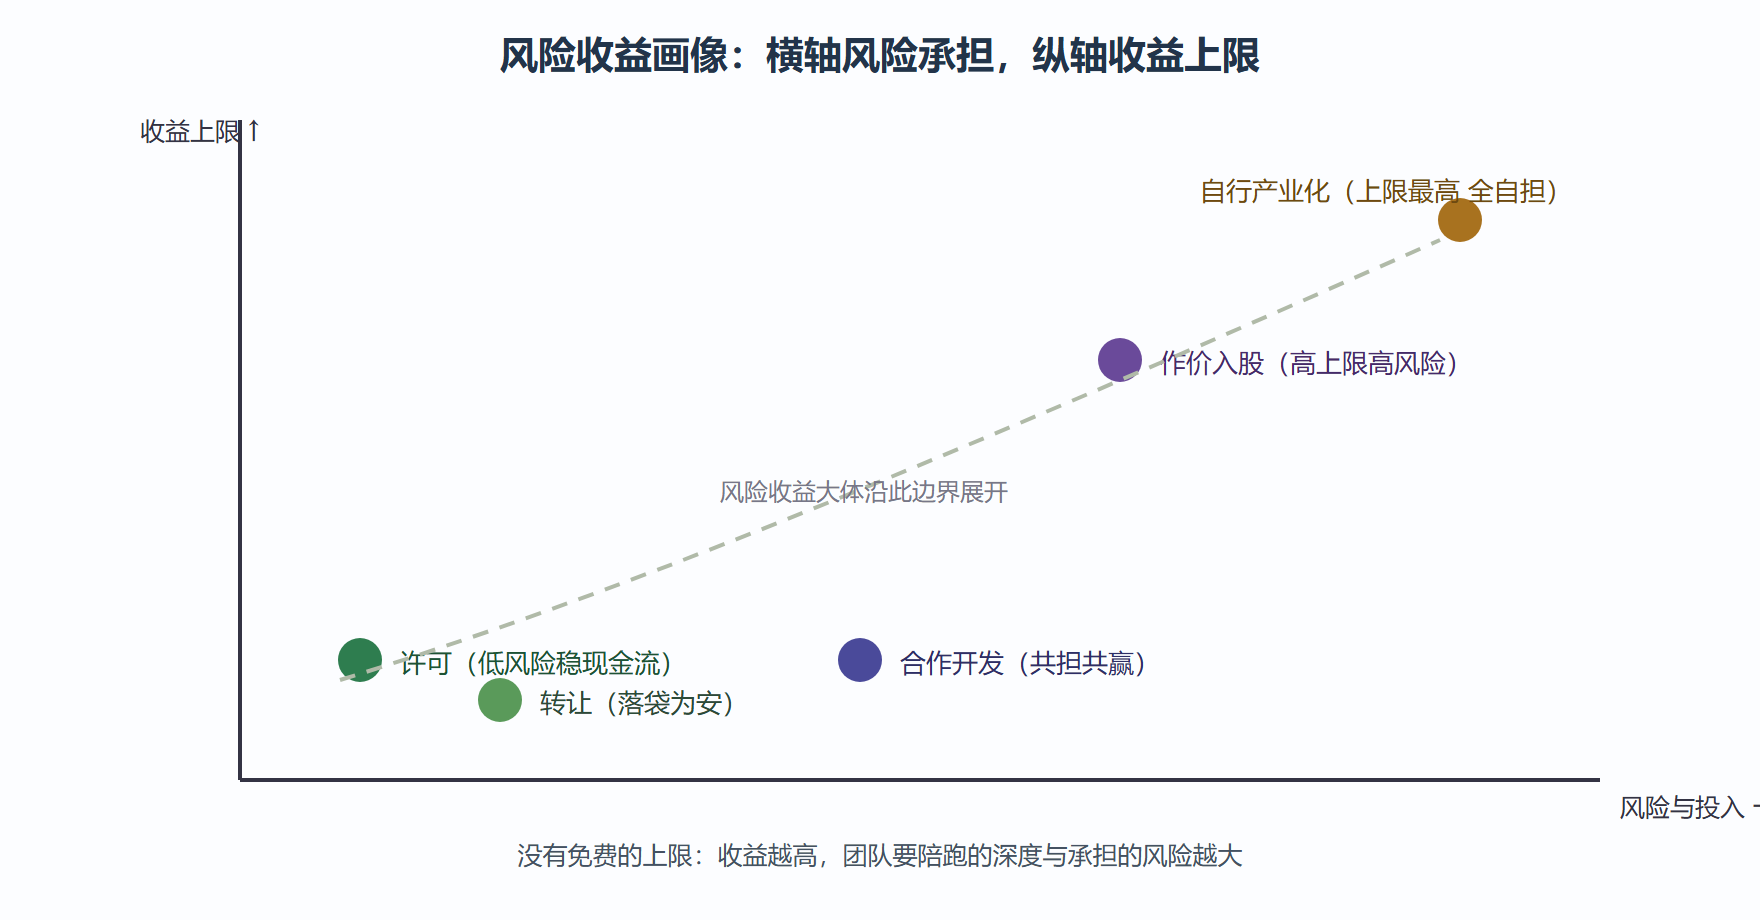
| 收益上限 | 中 | 中低 | 高 | 中 | 最高 |
| 风险承担 | 低 | 低 | 高 | 中 | 全担 |
| 控制权 | 高 | 失去 | 随股权 | 协商 | 完全 |
| 团队投入 | 低 | 低 | 中高 | 高 | 极高 |
| 典型场景 | 成熟技术多方适配 | 团队无意深耕 | 陪跑型伙伴与孵化 | 产学研联合攻关 | 全链能力齐备 |
三种许可的内部差异也值得先说清:普通许可放得最开,专利人自己也保留实施权,还可再许可他人;排他许可只许可一家,自己保留实施权;独占许可连自己都不再实施,市场只此一家,费率自然最高。转化初期常见的策略是先普通许可铺市场,技术被验证后再对战略客户升级为独占。
图 3-2 五种模式的风险收益画像
选路演算
把选择条件显式化,跑一遍这组判断:
# 转化模式选路演算:按成熟度、现金流需求与战略意图初选 maturity = "中试" # 实验室 / 中试 / 量产前 need_cash_now = False # 是否急需现金(项目结题、团队解散等) want_stay_involved = True # 是否愿意长期陪跑 team_can_operate = False # 是否具备生产、市场、资金全链能力 partner_quality = "强" # 意向伙伴质量:强 / 中 / 无 shortlist = [] if maturity in ("中试", "量产前"): shortlist.append("许可:技术基本定型,先收现金流再观察市场") if partner_quality == "无" or need_cash_now: shortlist.append("转让:无合适伙伴或急需变现时保底选项") if want_stay_involved and partner_quality == "强": shortlist.append("作价入股:有强伙伴且愿意长期绑定") if want_stay_involved and maturity == "实验室": shortlist.append("合作开发:成熟度不足,借企业工程能力共同放大") if team_can_operate and maturity in ("中试", "量产前"): shortlist.append("自行产业化:全链能力具备才考虑") print("初选路径(按优先级):") for i, s in enumerate(shortlist, 1): print(f" {i}. {s}") if len(shortlist) > 1: print("建议:双轨并行——首选模式签约推进,备选模式保持接触") # 本例输出: # 初选路径(按优先级): # 1. 许可:技术基本定型,先收现金流再观察市场 # 2. 作价入股:有强伙伴且愿意长期绑定 # 建议:双轨并行——首选模式签约推进,备选模式保持接触
演算之外,三条经验值得记取。其一,模式可以组合:许可加入股、转让加回购条款、合作开发加未来独占许可的选择权,都是谈判桌上的常规拼装,不必拘泥单一形态。其二,模式要与单位审批口径对表:作价入股涉及国有资产评估备案,流程周期以月计,赶时间的团队要么提前启动,要么改走许可。其三,独占许可锁死的是自己的退路——签之前问一句:这家企业如果两年没做起来,还有别的出口吗?没有出口的独占,费率再高也要压价或者改排他。
一次模式切换的完整过程
背景:某团队持有一项节能控制专利,按 3.2 节初选为普通许可,与一家设备厂谈了三轮,卡在费率——厂方只肯给销售额百分之一,理由是"节能效果还没被市场验证"。
操作:团队没有继续在费率上磨,而是把分歧翻译成风险问题:企业真正怕的是"付了许可费,效果不达预期"。团队随即提出结构切换——把普通许可改为"低入门费加效果对赌":入门费降到象征水平,提成按实测节能收益的百分比计算,团队承诺免费派驻调试工程师完成首批项目的效果标定;同时企业同意验证期后的独占升级选项,费率按验证结果分档。
结果:首年三个示范项目节能率均超合同值,独占许可按高档费率激活,团队五年累计收益是原谈判方案的数倍。
解读:费率谈不动时,多半是模式选错了——对方不是嫌贵,是不肯为未验证的效果全额下注。把固定费率改成与效果挂钩的结构,等于把验证风险从企业转回最了解技术的团队手里,换回的是高得多的长期回报。
变式:若团队没有人手驻场标定呢?那就退一档:普通许可加第三方检测背书,费率居中。模式的升降要跟着团队的资源禀赋走,硬抄高收益结构只会把执行风险变成违约风险。
本节要点回顾
- 五种模式是五种风险收益契约:许可稳、转让快、入股高、合作融、自营险;
- 许可内部分三档:普通、排他、独占,让渡的实施权越多费率越高,锁死退路前先想出口;
- 模式可组合可切换:许可加入股是常见拼装,切换要有章法而非临时起意;
- 单位流程是隐性约束:作价入股的评估备案周期要提前计入时间表;
- 双轨并行降低路径风险:首选推进、备选保持接触,谈判桌上才有底气。
路径初选完成。第 4 章进入交易路标:把选定的路走成一份能落地的合同。