5.2 资金、税收与服务:三个补给箱
5.2 资金、税收与服务:三个补给箱
本节摘要:转化的外部支持集中在三只箱子里:资金箱(奖补、专项、质押融资)、税收箱(技术合同认定登记带来的优惠、加计扣除)、服务箱(技术经理人、转移机构、交易平台)。本节讲清三只箱子的领取条件与使用时点。读完你能列出自己项目够格的补给清单,并排好申领顺序。
一张没人告诉你的对比
同样一笔八百万的技术许可交易,两家单位拿到的实际净收益相差超过两成:一家签完合同就完事,增值税与所得税按普通口径缴;另一家在签约后三十天内做了技术合同认定登记,享受了税收优惠,又叠加申领了地方的技术交易奖补。两个团队技术含量相同、合同金额相同,差的是对三只补给箱的了解。政策红利用不上是你的损失,申领顺序排错则会白白浪费时间窗口。
资金箱:钱从哪里来
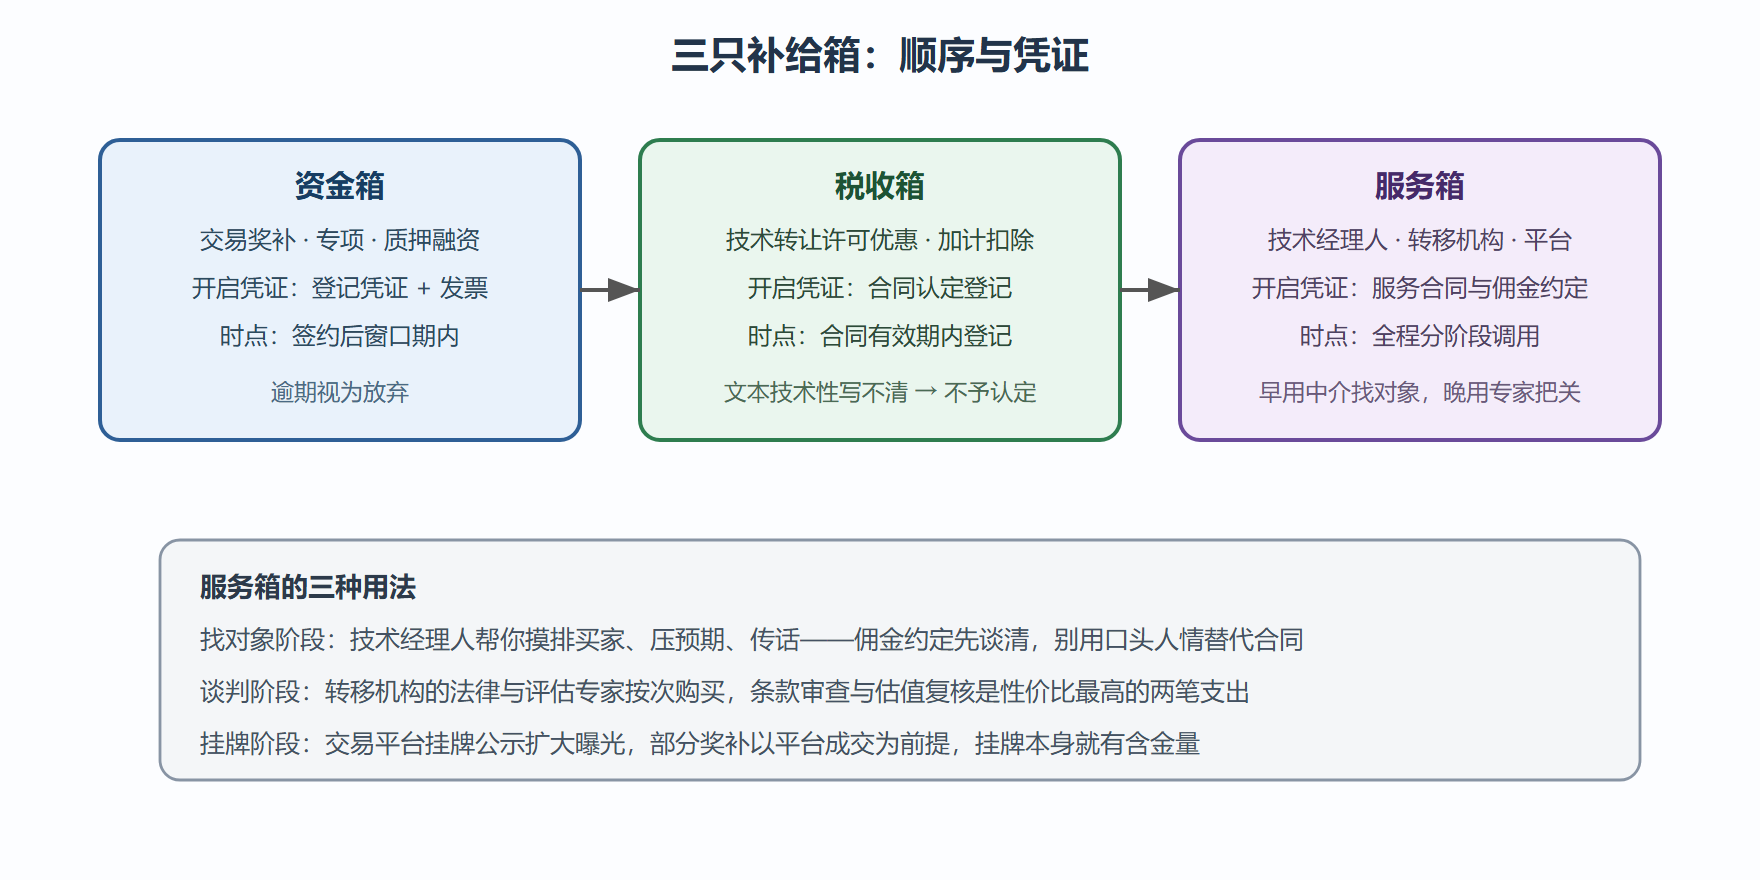
资金支持的形态比"补贴"两个字丰富得多。奖补类:各级财政对技术合同交易额、专利转化实施给事后奖补,通常按交易额的一定比例封顶发放,面向出让方或引进方各有安排。专项类:概念验证、中试平台、专利产业化专项,针对转化链条的特定断点,申报窗口有明确的年度节奏。金融类:专利质押融资把证书变成信用——用专利权作押取得贷款,配套风险补偿与贴息;科技保险为研发中断、侵权赔偿兜底;各类基金的投早投小则对接作价入股型转化。三类资金的申领逻辑不同:奖补看交易事实,专项看方案质量,金融看资产质量。
资金申领的排期演算可以照这个思路跑:
# 补给申领排期演算:按合同节点倒排三只箱子的动作 contract_signed_day = 0 actions = [ ("技术合同认定登记", 30, "多数优惠的前置条件,签约后尽快办"), ("地方交易奖补申报", 90, "以登记凭证与发票为据,窗口制申报"), ("研发费用加计扣除", 365, "随企业所得税汇算,资料平时归集"), ("专利质押融资评估", 0, "如需贷款,融资评估先于签约动作"), ] print("补给申领排期:") for name, due, note in actions: print(f" 签约后 {due:>4} 天内|{name}|{note}") # 输出: # 补给申领排期: # 签约后 30 天内|技术合同认定登记|多数优惠的前置条件,签约后尽快办 # 签约后 90 天内|地方交易奖补申报|以登记凭证与发票为据,窗口制申报 # 签约后 365 天内|研发费用加计扣除|随企业所得税汇算,资料平时归集 # 签约后 0 天内|专利质押融资评估|如需贷款,融资评估先于签约动作
税收箱:先登记,后优惠
税收优惠的核心枢纽是技术合同认定登记:四类技术合同(开发、转让、许可、咨询、服务中的技术性合同)经认定登记后,符合条件的技术转让与许可收入可享受相关增值税优惠,企业所得层面也有相应的优惠口径。登记的要点有三:合同文本要写清技术性内容——标的、指标、验收,纯设备销售混在技术合同里会导致整单不予认定;登记要在合同有效期内办理,过期补登麻烦重重;技术性收入与非技术性收入要分别列明,金额口径决定优惠基数。此外,研发费用加计扣除与转化无直接关系,但团队的后续研发投入能省则省,资料归集是平时功夫。
图 5-2 三只补给箱的开启顺序与凭证链
服务箱:什么阶段买什么服务
技术经理人与转移机构的价值常被两个极端误解:要么觉得"就是拉皮条的",要么指望他们包办一切。正确的用法是分阶段按需采购:早期用他们的信息网络找买家、试水温;中期买专业服务——条款审查、估值复核、尽调准备,这几笔钱省不得;后期用平台的公信力——挂牌、备案、奖补对接。一个完整的调用案例:某团队的智能灌溉技术两年自主对接无果,签约一位技术经理人后,两个月内拿到三份意向——经理人的价值不在"认识人多",在于他知道哪类企业正在为哪类问题立项。团队最终与其中一家签了独占许可,佣金按成交额约定比例支付,写入居间服务合同。解读:把经理人当交易对手防,不如当渠道投资——前提是佣金与权责白纸黑字。变式:若经理人要求全流程独家代理且期限过长,宁可谈判缩短排他期,保留自主接触买家的权利。
一次认定的补救与一次失败的对照
先说做对的:某团队签完许可合同后第 12 天就提交了技术合同认定登记,登记时把合同里的技术服务条款与设备销售条款分别列明金额口径,认定顺利通过,税收优惠当年落地,地方奖补也在下一窗口申报成功——凭证链完整,一气呵成。
再说做砸的:另一团队签约后把合同束之高阁,八个月后想起申领奖补才去补登记,发现合同里"设备款与技术服务费打包报价"无法拆分,技术性收入占比无法核算,认定不予通过,奖补窗口也已关闭。同一笔交易,处理时点的差异直接决定了几十万元的得失。
两个案例对照出的规律很朴素:补给箱的钥匙是有时效的。把"签约后 30 天内办登记"写进团队的转化流程清单,比任何事后补救都可靠。
两个高频疑问
单位没有专业财务,税收优惠还敢碰吗
分两半看:技术合同认定登记这一步,材料要求明确、流程标准,团队自己照清单就能办;税务申报环节涉及口径判断,建议外包——一笔许可交易的税务代理费远低于因口径错误补税加滞纳的代价。折中方案是请当地技术合同登记机构做签约前文本体检,把技术性收入的列明方式在合同起草阶段就做对,后续申报的难度自动降一档。
技术经理人的佣金一般怎么谈
常见口径是成交额的固定百分比,也有按服务阶段分段的固定费。谈的要点有三个:基数定义(按首期合同额还是含后续续约)、支付节点(随各期回款分期而不是签约即付全款)、排他范围与期限(排他谈判期通常一到三个月为宜,过长会锁死你与其他意向方的接触)。把这三点写进居间服务合同,其余条款按常规服务合同处理即可。佣金谈判的原则与 4.3 节的让步纪律一致:黄色条款交换着让,红色条款——比如要求know你全部买家信息的服务范围——不轻易接受。
本节要点回顾
- 资金箱三类逻辑不同:奖补看交易事实,专项看方案,金融看资产质量;
- 合同认定登记是税收优惠的枢纽:签约后尽快办,合同文本的技术性写法决定能否认定;
- 凭证链决定申领成败:登记凭证、发票、评估报告,平时归集好过临时补;
- 服务分阶段购买:早期用网络找对象,中期买专业把关,后期用平台公信力;
- 佣金与权责落纸面:居间服务合同写清比例、排他期与期限,人情不留口头债。
三只箱子开完,路线图只剩最后一段:第 6 章运营与排雷,把证书变成可持续的资产,把风险挡在爆发之前。