6.1 专利资产管理:年费决策与组合布局
6.1 专利资产管理:年费决策与组合布局
本节摘要:专利是按年计费的资产,不管理就是负债。本节讲年费的真实成本结构、缴与弃的决策方法,以及专利组合的分级台账怎么建。读完你能让手上的专利各得其所——核心的护住、外围的变现、无效的止损。
一件悄悄死掉的专利
某团队的膜材料专利在授权后第五年失效了——不是因为有人无效它,而是年费滞纳期过了没人缴费。失效半年后,一家企业用同样的方案报了新产品,团队才发现:第一,它护着的那条工艺线是企业报价的核心依据;第二,专利失效无法恢复,技术方案从此进入公有领域。台账上没有这件专利的续费提醒,经手的人换了两轮,谁都没想过查。年费是小事,失守是大事——专利资产管理的全部意义,就是不让价值由遗忘决定。
年费的真实成本曲线
年费不是平的:前期低、逐级抬升,越接近保护期末越贵。这本身就是政策给出的信号——把没有价值的专利在前期淘汰,把确有价值的护到终点。决策的科学做法是把每件专利的年费与其"年度价值贡献"对比:被许可在收钱的、核心产品在用的、竞品绕不开的,贵也缴;无人问津、无实施迹象、市场已经变道的,趁早放弃或转让,把预算腾给活专利。
# 年费决策演算:缴、弃、转三分决策 annual_fee = 2400 # 本年度年费,元 remaining_years = 12 # 剩余保护年限 value_score = 7 # 价值分级 1-10:实施、许可、拦截三因素合计 salvage_offer = 80000 # 转让或许可盘活的现成报价,元 keep_value = value_score * 5000 * min(remaining_years, 10) / 10 # 粗估持有价值 print(f"粗估持有价值:{keep_value:.0f} 元") if value_score >= 6: print("决策:维持。核心资产,按期缴费并纳入许可盘点") elif salvage_offer > annual_fee * 5: print("决策:转让或许可盘活。有现成买家,先变现再谈") else: print("决策:放弃止损。年费转入更有价值专利的护盘预算") # 本例输出: # 粗估持有价值:84000 元 # 决策:维持。核心资产,按期缴费并纳入许可盘点
演算的价值不在精确,而在强迫你给每件专利打分。价值分级建议用三个因子:实施状态(自用或被许可)、拦截能力(竞品是否必须经过)、前景强度(技术是否仍在主航道上)。三个因子各打分,合计入档。
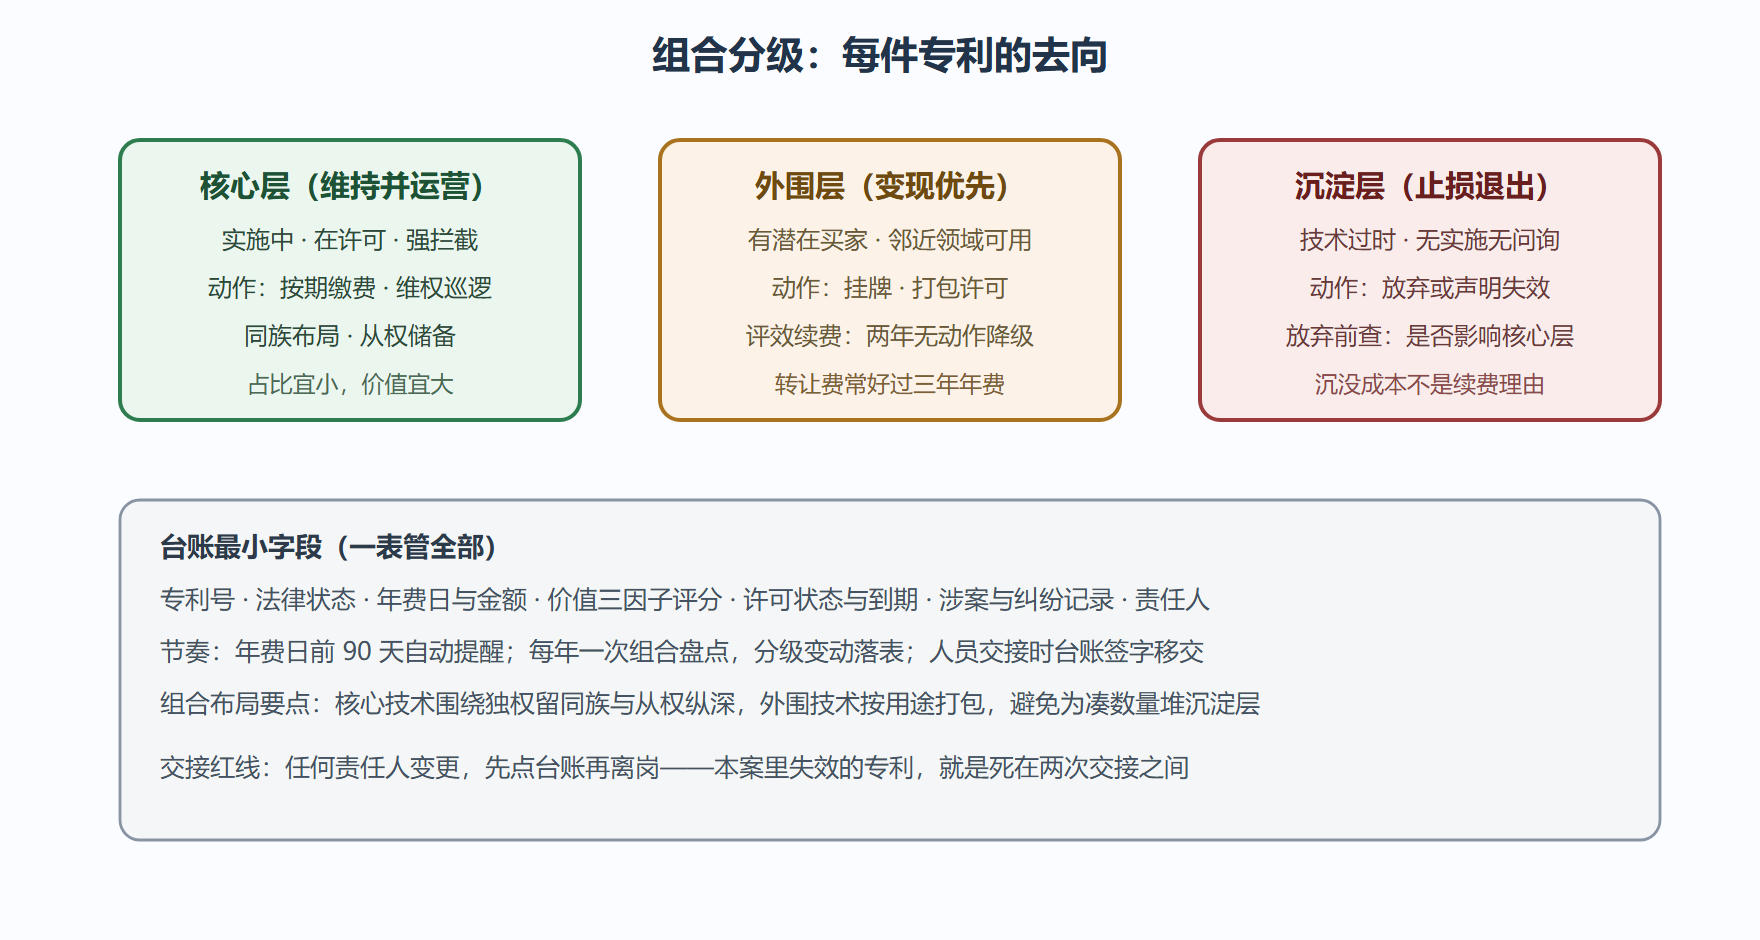
图 6-1 专利组合分级台账与处置去向
组合布局:从单件到梯队
单件专利的价值有天花板,组合才有纵深。布局的基本法则是围绕核心成果造梯队:核心专利独权保大范围,从权铺参数与实施例,同族申请覆盖方法与产品两个角度;外围专利按邻近应用预铺,不求实施,只求拦截与交易筹码。组合的敌人是数量崇拜——考核指标催出的一批浅专利,十年年费的总账往往超过它们的全部价值。第 2.2 节的梯度布局在撰写端造纵深,本节的台账在管理端保纵深,两端对上,组合才是活的。
一个完整的盘点回合:某团队清点手上十九件专利,核心层三件(两件在许可、一件核心产品在用),外围层九件,沉淀层七件。操作:外围九件打包向一家行业客户报价组合许可,成交五件;沉淀七件中三件涉及核心层从属技术,保留但降级观察,其余四件放弃;年费总支出下降四成,腾出的预算补了核心层两件分案。解读:组合盘点的目标不是件数最大化,而是"每一块钱年费都买到了价值"。变式:若外围打包无人问津,改走交易平台挂牌与高校专利开放许可等低成本出口,实在不行果断放弃——护住核心三件比养活十九件重要得多。
三个高频疑问
放弃专利会不会影响后续的申请与项目申报
放弃的是"这件专利的续费",不是团队的技术信用。申报材料看重的是授权数量与实施成效,已失效的专利仍可列为既往授权成果。真正要避免的是"核心层误弃"——把还在许可期内或维权中的专利当沉淀层处理,那才是事故。所以放弃动作前必须过一遍台账的许可与纠纷字段,这条红线写进流程。
组合里应该留多少件外围专利
按用途定,不按比例定。有明确拦截需求(竞品绕行路径上的节点)就留,纯粹的凑数件不留。经验上,一件核心专利配两到四件有明确用途的外围件是健康结构;外围件连续两年无询盘、无拦截机会、无实施迹象,就该进入降级流程。数量考核驱动的组合,最终都会在年费账本上现出原形。
交接时台账没建,怎么补
从补法律状态开始:先向官方渠道拉取全部名下专利的法律状态与费用监控,恢复缴费日历;再按价值三因子逐件补评分;许可与纠纷字段向老成员逐件口述确认。补建台账的过程本身就是一次强制盘点,通常能顺手找出两三件该处置的沉淀件——坏事变好事的前提是补完之后把责任人签字移交固化下来。
年费预算的年度排程演算
组合盘点之外,年费本身要有年度预算与排程。跑一遍这个演算,把全年费用与提醒节点排出来:
# 年费年度排程:全组合的费用日历与预算 patents = [ {"号": "ZL2018xxxx", "年费": 2400, "缴费日": "03-15", "层": "核心"}, {"号": "ZL2019xxxx", "年费": 1800, "缴费日": "05-20", "层": "核心"}, {"号": "ZL2020xxxx", "年费": 1200, "缴费日": "07-10", "层": "外围"}, {"号": "ZL2021xxxx", "年费": 900, "缴费日": "09-01", "层": "外围"}, ] budget = sum(p["年费"] for p in patents) print(f"年度年费预算:{budget} 元") for p in sorted(patents, key=lambda x: x["缴费日"]): print(f" {p['缴费日']} 前缴费 {p['年费']} 元({p['层']}层)→ 提前 90 天设提醒") # 输出: # 年度年费预算:6300 元 # 03-15 前缴费 2400 元(核心层)→ 提前 90 天设提醒 # 05-20 前缴费 1800 元(核心层)→ 提前 90 天设提醒 # 07-10 前缴费 1200 元(外围层)→ 提前 90 天设提醒 # 09-01 前缴费 900 元(外围层)→ 提前 90 天设提醒
排程演算看似琐碎,它防的正是 6.1 开篇那件"悄悄死掉的专利"——费用日历配上提前提醒,遗忘才没有生存空间。把这张日历与 6.1 的价值评分并排放在台账里,每次缴费前顺手复核一次评分,管理与缴费就合并成了一个动作。
本节要点回顾
- 专利是按年计费的资产:不记账不分级,价值就由遗忘与拖延决定;
- 年费曲线是天然的筛选器:逐级抬升的费率逼你每年回答一次"它还值吗";
- 三分决策跑演算:价值评分达标维持,有报价先变现,两不靠放弃止损;
- 台账七个最小字段:状态、费用日、评分、许可、纠纷、责任人,缺一即隐患;
- 组合要纵深不要数量:核心造梯队,外围求变现,沉淀快止损。
资产管住了,下一步让它主动生钱。6.2 节讲四种运营打法。