1.2 财务管理目标与环境
1.2 财务管理目标与环境
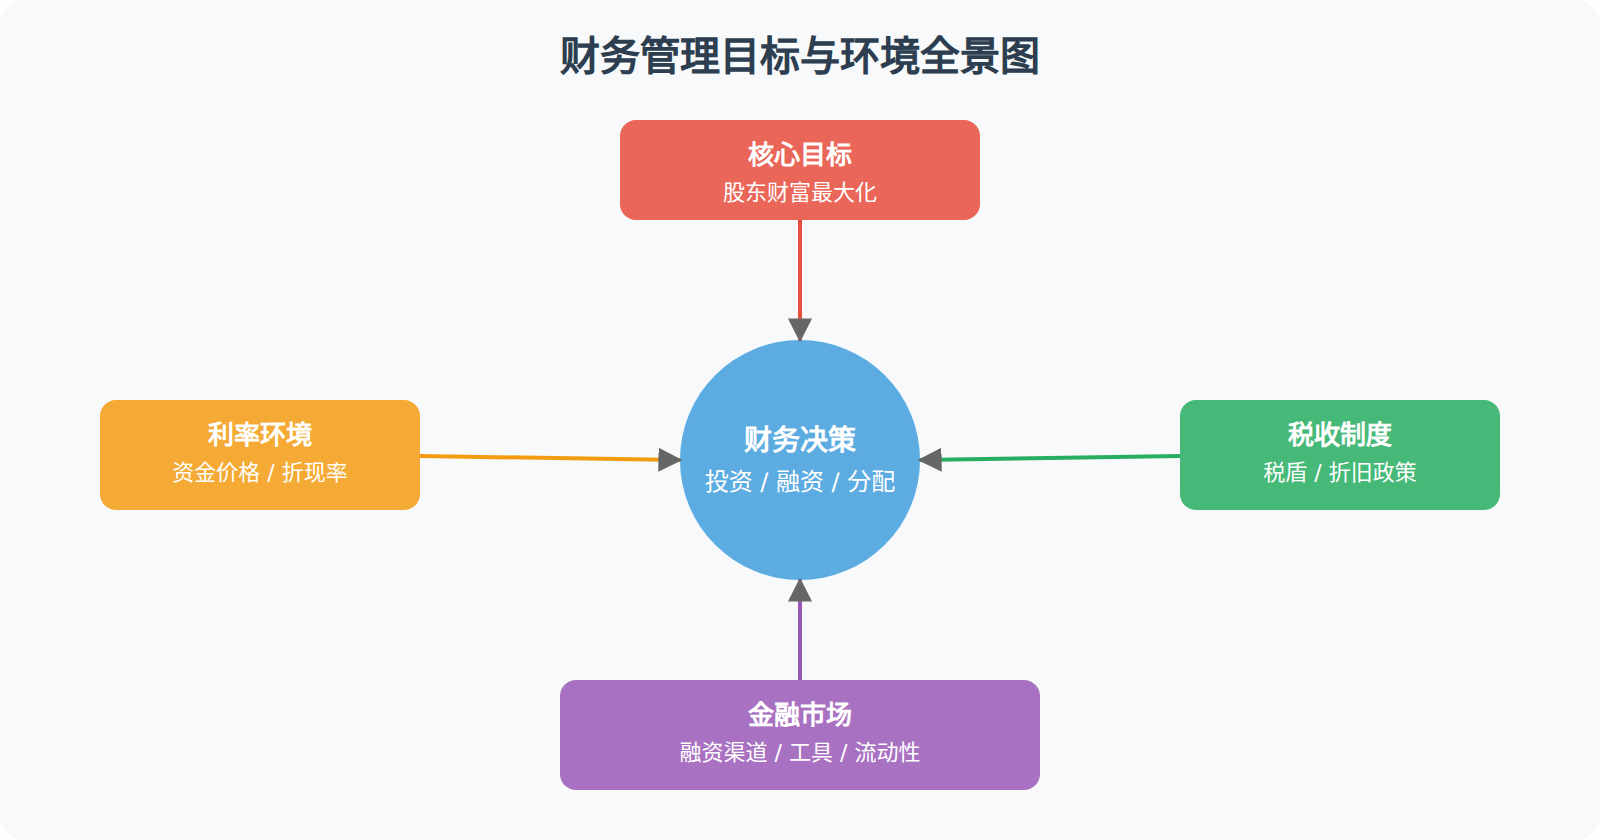
本节摘要:本节讨论财务管理的目标定位——为什么现代财务理论以"股东财富最大化"为核心目标而非"利润最大化",并分析代理问题如何干扰这一目标的实现。同时梳理利率、税收、金融市场等外部环境因素如何制约和塑造企业的财务决策空间。
本节目标
阅读完本节,你应当能够:
- 阐述股东财富最大化相对于利润最大化的三方面优势
- 分析代理问题的成因及其缓解机制
- 解释利率变化对企业融资成本和投资决策的影响路径
- 评估不同税收政策对资本结构选择的实际影响
财务管理要解决什么问题
企业管理者每天都在做决策:要不要上这个新项目?要不要借这笔钱?赚了钱分多少给股东、留多少再投?每个决策背后都牵涉到资金的配置。财务管理的本质就是一套关于"钱往哪放、怎么放、放了之后怎么管"的系统方法。
但方法是为目标服务的。在讨论任何技术工具之前,必须先回答一个根本问题:财务管理的目标是什么?
这个问题看似简单,答案却经历了数十年的争论。
从利润最大化到股东财富最大化
"利润最大化"是最直觉的目标——企业不就是来赚钱的吗?但仔细推敲,这个目标有三个致命缺陷。
第一,它忽略了时间价值。今年赚100万和五年后赚100万,价值完全不同。如果只看利润总额,可能会选择一个五年后才回本的大项目,而放弃一个今年就能回收的小项目。
第二,它忽略了风险。两个项目预计利润都是500万,一个确定性很高,另一个有50%的概率归零。利润最大化没法区分这两种情况。
第三,利润可以被会计手段操纵。折旧方法的选择、存货计价方式的切换、费用的资本化处理,都可以在合规范围内大幅改变当期利润数字。一个以利润最大化为目标的管理层,有动力去做"好看"的利润而非"真正创造价值"的决策。
股东财富最大化则不同。股东财富 = 股票数量 × 股票价格。股价是市场对企业未来全部现金流的折现预期——它自动包含了时间价值(折现率)、风险(风险溢价)和市场预期。管理层追求的是让企业的长期内在价值持续增长,最终体现在股价上。
当然,股价也受市场情绪波动的影响,短期内未必反映内在价值。但从长期看,市场是有效的——价值决定价格。
代理问题:目标与现实之间的裂痕
理论上,管理层应该代表股东利益行事。现实中,管理层有自己的利益考量——职业安全、薪酬、权力、声誉。当管理层的利益和股东利益不一致时,就产生了代理问题。
典型的代理冲突场景包括:
- 过度投资:管理者喜欢大项目,因为大项目意味着更大的管理疆域和更高的行业地位,即使这些项目的NPV是负的
- ** empire building**:通过并购扩张企业版图,提升管理者的知名度和谈判筹码,哪怕并购并不创造协同价值
- 风险规避倾向:管理者的个人人力资本高度绑定在一家公司上,所以比股东更害怕公司破产,即使某些高风险投资对股东有利也会放弃
缓解代理问题的机制主要有三类:
第一类是激励相容。让管理层的薪酬与公司业绩(特别是长期业绩)挂钩,比如股权激励、限制性股票、业绩股票等。当管理层自己也持有大量公司股票时,他们的利益就和股东趋于一致。
第二类是监督机制。独立董事制度、审计委员会、外部审计师、分析师跟踪报告,都是减少信息不对称、约束管理层行为的手段。
第三类是市场约束。如果管理层持续损害股东利益,股价下跌会引来恶意收购方——收购成功后通常换掉管理层。这个"被收购的威胁"本身就是一种有效的市场约束。
股东目标:长期价值最大化 │ ├─ 代理冲突 ──► 过度投资 / 帝国建设 / 风险规避 │ ├─ 缓解机制一:激励相容(股权激励) ├─ 缓解机制二:监督机制(独立董事 + 审计) └─ 缓解机制三:市场约束(并购威胁)
财务管理的外部环境
企业不是在真空中做决策。外部环境的约束和机遇直接影响财务决策的可行性和效果。
利率环境
利率是资金的价格,也是折现率的基准。当央行加息时,所有企业的融资成本上升,投资项目的要求回报率提高,一些原本NPV为正的项目可能变成负值。反过来,降息周期是融资的好时机。
利率的影响还体现在债务与股权的相对成本变化上。利率升高使得债务融资的吸引力下降(利息负担更重),企业可能倾向于减少负债比例。利率下降时,债务融资更划算,企业可能会增加杠杆。
利率期限结构也很重要。收益率曲线向上倾斜(长期利率高于短期利率)是常态,表示市场预期未来经济向好。如果出现倒挂(短期利率高于长期利率),通常被视为经济衰退的预警信号。
税收制度
税收直接影响企业的现金流和资本结构决策。
首先是公司所得税。利息支出可以在税前扣除(税盾效应),但股利不能。这意味着债务融资的实际成本比名义利率低——这就是为什么MM理论在有税条件下,企业会倾向于用更多债务。
其次是个人所得税。股利所得税和资本利得税的税率差异会影响投资者的偏好。如果资本利得税率低于股利所得税率,投资者可能更偏好不分红、让利润留在公司里推高股价,然后通过卖股票获利。
还有折旧政策。加速折旧可以在前期抵扣更多应纳税所得额,相当于获得了一笔"无息贷款"。投资密集型行业的企业尤其关注折旧政策的选择。
金融市场
金融市场是资金供需的匹配平台。它的发达程度直接决定企业融资的难易和成本。
一个高效的金融市场意味着:信息充分透明、交易成本低、流动性好。在这样的市场中,好企业能以合理成本融到资,差企业会被市场惩罚(融资困难或成本极高)。资本市场越发达,财务管理的工具箱越丰富——股票、债券、可转债、资产证券化、衍生品对冲等手段才有施展空间。
要点回顾
- 利润最大化的三个缺陷:忽略时间价值、忽略风险、容易被操纵
- 股东财富最大化:以股价为信号、以内在价值为本质,兼顾时间和风险
- 代理问题无处不在:激励相容 + 监督机制 + 市场约束三管齐下缓解
- 利率是资金价格:加息压缩投资空间、降息利好融资
- 税盾效应是债务融资的重要优势,直接影响资本结构选择
延伸思考:财务目标在实践中的复杂性
虽然理论上股东财富最大化是财务管理的核心目标,但现实中企业需要在多个利益相关者之间取得平衡。员工、客户、供应商、社区——这些群体的利益虽然在传统财务理论中是"外部性",但在实践中却直接影响企业的长期价值创造能力。
比如,过度压榨供应商利润虽然短期改善了企业自身的财务指标,但可能导致供应链质量下降或中断;过度削减员工培训开支虽然降低了短期费用,但可能导致人才流失和竞争力下降。这些看似"非财务"的决策实际上对企业的长期财务表现有深远影响。现代财务理论越来越倾向于把企业视为一个"利益相关者平台",而非仅仅是"股东的赚钱工具"。最后一章讨论的ESG框架,就是这种思潮的制度化体现。