3.1 投资评估方法
3.1 投资评估方法
本节摘要:企业面临投资机会时,需要一套科学的方法来评判"值不值得做"。本节详细讲解四种核心评估工具——净现值NPV、内部收益率IRR、回收期和盈利指数PI的原理、计算方法和适用场景,重点分析IRR的陷阱和互斥项目的决策规则。
本节学习目标
阅读完本节,你应当能够:
- 计算项目的NPV并解释其经济含义
- 识别IRR法在非常规现金流和互斥项目中的陷阱
- 用回收期法做快速筛选但理解其局限
- 在互斥项目之间做出正确的选择
NPV:投资决策的黄金法则
NPV的原理非常直接:把项目未来所有现金流折算到今天,加在一起,看看比初始投资多还是少。多出来的部分就是项目创造的价值。
NPV = -初始投资 + Σ [CFt / (1+r)^t]
如果NPV > 0,项目创造价值,应该接受。如果NPV < 0,项目毁损价值,应该拒绝。如果NPV = 0,项目不创造也不毁损价值——但它的回报率恰好等于资本成本,投资者获得了"公平回报"。
NPV的另一个重要特性是可加性。如果你有两个独立项目A和B,分别算出NPV(A)和NPV(B),那么同时做两个项目的总NPV = NPV(A) + NPV(B)。这个特性在评估多项目组合时非常方便。
来算一个具体案例。某制造企业考虑引进一条自动化生产线,初始投资2000万,预计未来5年每年增加营业现金流600万(税后),第5年末设备残值回收200万。折现率WACC=10%。
| 年份 | 现金流 | 折现因子 | 现值 |
|---|---|---|---|
| 0 | -2000 | 1.000 | -2000 |
| 1 | 600 | 0.909 | 545.5 |
| 2 | 600 | 0.826 | 495.7 |
| 3 | 600 | 0.751 | 450.8 |
| 4 | 600 | 0.683 | 409.8 |
| 5 | 800 | 0.621 | 496.7 |
NPV = -2000 + 545.5 + 495.7 + 450.8 + 409.8 + 496.7 = 398.5万
NPV为正,项目值得做。这意味着这条生产线在"付完所有资金成本"之后,还能为企业额外创造约398.5万的价值。
IRR:直觉好用的指标,但有坑
IRR是使NPV等于零的那个折现率。通俗地说,就是项目本身的"内置回报率"。
决策规则:如果IRR > WACC,项目值得做(因为项目回报超过了资金成本)。
上例中,用试错法或Excel的IRR函数可以算出IRR约为15.2%。15.2% > 10%(WACC),结论和NPV一致——接受项目。
IRR看起来很直观,但在两种情况下会出问题。
第一种:非常规现金流。如果一个项目前期产生现金流(比如分期收款)、后期才有大额支出,NPV函数可能存在多个IRR甚至没有IRR。比如现金流序列是:-100, +300, -200。这个序列有两个IRR(大约21%和142%),你不知道该用哪个做判断。
第二种:互斥项目的规模陷阱。项目A:投资100万,NPV=50万,IRR=50%。项目B:投资1000万,NPV=200万,IRR=25%。如果只能选一个,IRR会说选A(回报率更高),但NPV会说选B(创造的价值更大)。正确答案是B——因为NPV衡量的是绝对价值创造,IRR只是相对回报率。选A多出来的900万资金如果找不到比25%更好的去处,不如直接投B。
⚠️ 常见坑:很多人以为"IRR高的一定更好",这在互斥项目决策中是错误的。永远以NPV为准,IRR只做辅助参考。
回收期与盈利指数
回收期法计算的是"多久能收回初始投资"。上例中,累计现金流:-2000, -1400, -800, -200, +400, +1200。到第4年累计现金流转正(400),所以回收期约3.7年。
回收期法的优点是简单直观,能快速判断项目的流动性风险——回收期短意味着资金被锁定的风险小。缺点也很明显:完全忽略了回收期之后的现金流,也没有考虑资金的时间价值。
改进版叫"折现回收期"——把现金流折现后再算回收期。上例中折现后累计:-2000, -1454.5, -958.8, -508, -98.2, +398.5。折现回收期约4.2年,比未折现的3.7年更长——这反映了时间价值的影响。
盈利指数PI = 现金流现值之和 / 初始投资 = (NPV + 初始投资) / 初始投资。上例中PI = (398.5 + 2000) / 2000 = 1.2。PI > 1等价于NPV > 0,决策结论一致。PI的好处在于它可以衡量"每一元投资创造多少价值",在资金有限的情况下用于项目排序很方便。
方法对比总结
| 方法 | 决策规则 | 优点 | 局限 |
|---|---|---|---|
| NPV | NPV > 0接受 | 理论最完备,可加性 | 需要确定折现率 |
| IRR | IRR > WACC接受 | 直观易懂 | 非常规现金流有陷阱 |
| 回收期 | 回收期 < 期限 | 简单,反映流动性 | 忽略时间价值和远期现金流 |
| PI | PI > 1接受 | 适合资金限额排序 | 不能替代NPV做互斥决策 |
我的建议是:日常决策以NPV为主,用IRR和PI做辅助验证,用回收期做粗筛。复杂场景(互斥、非常规现金流)严格以NPV为准。
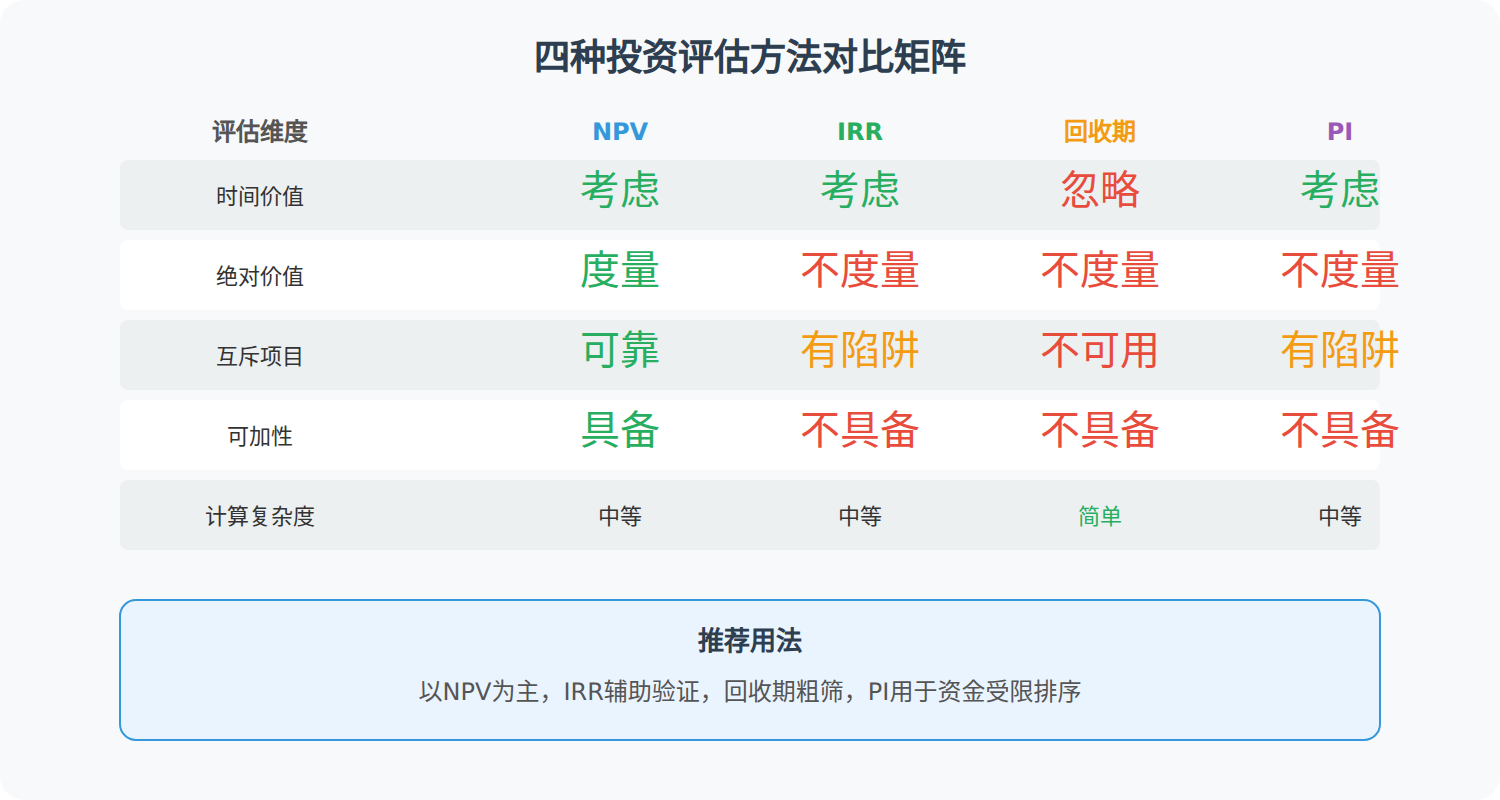
要点回顾
- NPV是投资决策的黄金法则:NPV > 0就做,NPV < 0就不做
- IRR有两大陷阱:非常规现金流可能有多个IRR;互斥项目中IRR高不一定更好
- 回收期忽略时间价值和远期收益,但简单直观,适合做流动性初筛
- 互斥项目永远以NPV为准,不要被IRR误导
- 四种方法各有所长,组合使用比单一依赖任何一种都好
NPV在实务中的操作细节
理论上的NPV计算很清晰,但实务中有一些操作细节值得注意。
首先是折现率的选择。WACC是公司整体的资本成本,但如果评估的项目和公司主营业务的差异很大,直接用公司WACC就不合适。比如一家食品公司评估一个高风险的生物医药投资项目,用食品公司的WACC会低估风险,导致高估NPV。正确做法是根据项目所在行业的β值重新计算项目专属WACC——第2章讨论的CAPM方法在这里再次派上用场。
其次是通货膨胀的处理。如果项目现金流的估算包含了预期的通货膨胀(名义现金流),折现率也应该是名义的(包含通胀溢价的WACC)。如果用实际现金流(剔除通胀),就要用实际折现率。关键是一致性——不能一边用名义数、一边用实际数。
最后是项目间的相互依赖性。多个项目之间可能是独立的(做不做A不影响B)、互斥的(只能选A或B中的一个)、互补的(同时做A和B效果大于分别做的总和)。NPV的可加性只适用于独立项目——互斥项目要逐个比较选NPV最大的,互补项目要评估联合NPV。
等额年成本法:比较寿命不同的项目
前面讨论的互斥决策都假设项目寿命相同。如果两个方案寿命不同——A设备用5年、B设备用8年——直接比较NPV就不公平,因为5年方案少承担了后3年的不确定性,也占用了更短的资本周期。
标准做法是计算等额年成本(EAC):把方案的总成本现值平摊到每年,选每年成本更低的方案。
设备A:购置成本50万,寿命5年,残值5万,年运营成本12万,折现率10%。
设备B:购置成本70万,寿命8年,残值8万,年运营成本9万,折现率10%。
| 项目 | 设备A | 设备B |
|---|---|---|
| 购置成本 | 50万 | 70万 |
| 寿命 | 5年 | 8年 |
| 年运营成本 | 12万 | 9万 |
| 残值 | 5万 | 8万 |
| 总成本现值 | 50 + 12×3.7908 - 5×0.6209 = 92.4万 | 70 + 9×5.3349 - 8×0.4665 = 114.2万 |
| 等额年成本 | 92.4/3.7908 = 24.4万/年 | 114.2/5.3349 = 21.4万/年 |
只看总成本现值,B似乎更贵;但折算成年金,B每年只要21.4万,比A的24.4万低。原因是B的寿命更长、购置成本可以摊到更多年份。对需要持续运营的生产设备,应选B。EAC方法把"不同寿命"这个维度拉平,避免了直接比较NPV的偏差。
资本限额:钱不够时怎么排项目
当企业的资本预算总额有限,不能接受所有NPV为正的项目时,需要用盈利指数PI做排序。
假设企业今年资本预算只有800万,候选项目如下:
| 项目 | 初始投资 | NPV | PI |
|---|---|---|---|
| 甲 | 300万 | 90万 | 1.30 |
| 乙 | 200万 | 50万 | 1.25 |
| 丙 | 350万 | 84万 | 1.24 |
| 丁 | 250万 | 55万 | 1.22 |
按PI从高到低:甲(1.30)、乙(1.25)、丙(1.24)。选甲+乙+丙总投资850万,超过800万预算;调整为甲+乙+丁 = 300+200+250 = 750万,总NPV = 90+50+55 = 195万,预算还余50万。如果再加丙就超预算,而丁的NPV高于把余钱投在低收益渠道的收益,所以甲+乙+丁是最优组合。注意:当预算约束存在时,个别高NPV项目可能被放弃,因为组合的总NPV才是目标——这正是PI排序法的价值。
交叉点:NPV和IRR何时给出不同结论
小规模项目和高规模项目的NPV曲线会在某个折现率处相交,这个折现率叫交叉点(crossover rate)。当折现率低于交叉点时,大项目NPV更高;高于交叉点时,小项目NPV更高。
举例:项目X初始投资100万,第1年末现金流入150万;项目Y初始投资150万,第2年末现金流入270万。X的IRR = 50%,Y的IRR = 34.2%,X的IRR更高。但用10%折现时:NPV(X) = -100 + 150/1.1 = 36.4万,NPV(Y) = -150 + 270/1.21 = 73.1万,Y的NPV更高。两个指标给出相反结论。
交叉点 = 使两个NPV相等的折现率:-100 + 150/(1+r) = -150 + 270/(1+r)²,解得r ≈ 20.7%。只要企业资本成本低于20.7%,就应选Y;高于20.7%,选X。把两条NPV曲线画在一张图上,交叉点一目了然。这也再次说明:在互斥决策中,NPV是以企业资本成本为基准的正确标准,IRR只是一个内部特征值。
实务中还有一个细节:IRR隐含假设"中间现金流按IRR再投资",而NPV隐含假设"按资本成本再投资"。对企业来说,中间现金流更可能按资本成本再投资,所以NPV的假设更贴近现实——这是学术界和实务界都推荐NPV优先的另一层原因。
投资决策中的行为陷阱
最后补充几个行为层面的陷阱。一是"锚定预算":管理者习惯性以去年的预算数字为锚,项目金额只要不超过预算就批准,而不是以NPV为准。二是"沉没成本推动追加投资":项目已经投了300万但进展不顺,管理层因为"不继续就白扔了"而追加投资,这在第3章的增量原则里已经批评过。三是"过度乐观的现金流预测":销售团队对增长率的预测常常偏乐观,财务部门应该用敏感性分析给预测打个折。资本预算是少数几个"数字能救命"的决策场景,多算一步,少亏一亿。