3.3 风险调整与特殊投资决策
3.3 风险调整与特殊投资决策
本节摘要:绝大多数投资项目的未来现金流都不是确定的——市场需求可能低于预期、成本可能超支、政策可能变化。本节介绍敏感性分析、情景分析和决策树三种处理不确定性的方法,并讨论租赁决策和设备更新决策的分析框架。
本节学习目标
阅读完本节,你应当能够:
- 通过敏感性分析找出项目的关键风险变量
- 用情景分析评估不同假设下的项目价值范围
- 构建决策树分析多阶段投资决策
- 用NPV法比较"租"与"买"的经济性
敏感性分析:哪个变量最要命
敏感性分析的思路很简单:保持其他所有变量不变,只让一个变量在一定范围内变动,看NPV如何变化。哪个变量变动对NPV影响最大,哪个就是关键风险变量。
继续用上节化工项目的例子。基准NPV = 736.7万。我们对销售收入、运营成本和WACC做敏感性分析:
| 变量变动幅度 | 销售收入变动 | 运营成本变动 | WACC变动 |
|---|---|---|---|
| -20% | NPV ≈ -280万 | NPV ≈ 1030万 | NPV ≈ 860万 |
| -10% | NPV ≈ 230万 | NPV ≈ 885万 | NPV ≈ 800万 |
| 基准 | 736.7万 | 736.7万 | 736.7万 |
| +10% | NPV ≈ 1240万 | NPV ≈ 590万 | NPV ≈ 680万 |
| +20% | NPV ≈ 1750万 | NPV ≈ 445万 | NPV ≈ 625万 |
销售收入下降20%时,NPV直接变成负数。运营成本上升20%虽然也影响很大,但NPV仍然是正的。这说明销售收入是项目最关键的风险变量——管理者应该把精力放在确保销量上,而不是一味压成本。
敏感性分析的好处是简单直接,能快速定位关键风险。局限是它一次只动一个变量——现实中往往是多个变量同时变化。
情景分析:模拟真实世界
情景分析允许同时变动多个变量,通常设定三种情景:
- 乐观情景:销售收入增长15%、成本降低5%、WACC降为9%
- 基准情景:使用原始假设
- 悲观情景:销售收入下降15%、成本上升10%、WACC升为12%
对于上例:乐观情景NPV可能达到1500万,悲观情景可能只有100万。如果悲观情景下NPV仍然是正的,项目的抗风险能力就比较强。如果悲观情景下NPV大幅为负,管理层就需要认真考虑是否值得冒这个风险。
💡 关键直觉:情景分析的价值不在于精确预测未来,而在于强迫你思考"如果事情变糟会糟到什么程度"。很多灾难性的投资失误,不是因为没做NPV计算,而是因为没认真想最坏的情况。
决策树:多阶段选择的框架
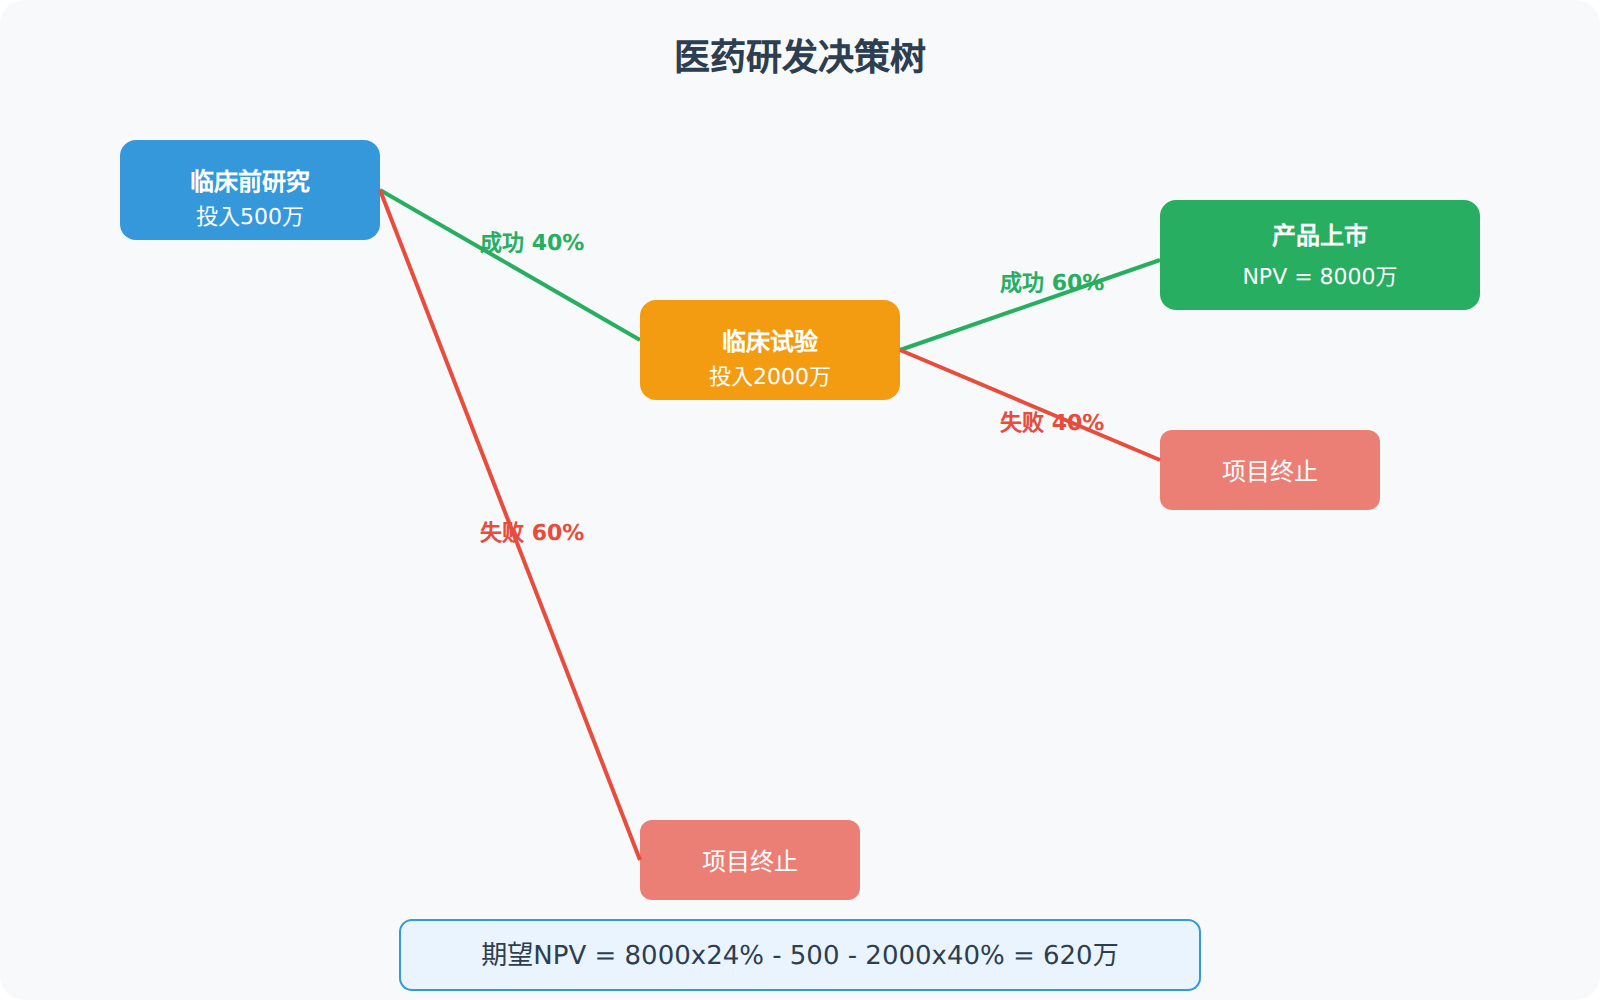
有些投资不是"一次拍板",而是分阶段做决定——先投小钱做试点,看结果再决定是否大规模投入。这种多阶段决策适合用决策树来分析。
比如一个医药研发项目:
- 第一阶段:投入500万做临床前研究(成功率40%)
- 如果成功,第二阶段:投入2000万做临床试验(成功率60%)
- 如果成功,第三阶段:产品上市,预计NPV 8000万(概率100%)
- 任何阶段失败,项目终止
用决策树计算期望NPV:
- 第三阶段成功路径概率 = 40% × 60% = 24%,期望NPV贡献 = 8000 × 24% = 1920万
- 第一阶段成本 = 500万(确定支出)
- 第二阶段期望成本 = 2000 × 40% = 800万(只有第一阶段成功才进入)
期望NPV = 1920 - 500 - 800 = 620万
关键洞察:虽然项目最终成功的概率只有24%,但期望NPV为正620万,从统计角度看值得投资。更重要的是,分阶段决策赋予了管理者"放弃权"——如果第一阶段结果不好,就不必继续投入2000万。这种灵活性本身就是价值。
租赁还是购买:一个经典决策
很多企业面临设备"租还是买"的选择。分析方法是用NPV比较两种方案的现金流。
购买方案:今天支付设备全款,后续承担维修、保险、折旧税盾,期末有残值。
租赁方案:每期支付租金(可税前扣除),不需要承担维修(通常由出租方负责),期末无残值。
决策标准:分别计算两种方案现金流的现值(通常用税后借款利率做折现率),选现值更低(成本更小)的方案。如果NPV(租赁) - NPV(购买) > 0,说明租赁更划算。
影响决策的关键因素包括:租金水平、税率和税盾效应、设备残值预期、企业的实际借款利率。高税率企业通常更倾向于购买(因为能充分利用折旧税盾),低税率企业可能更倾向于租赁(因为出租方享有折旧税盾,部分好处会通过较低的租金转嫁给承租方)。
要点回顾
- 敏感性分析:一次只动一个变量,找出最关键的风险驱动因素
- 情景分析:多变量联动,评估最乐观和最悲观情况下的NPV
- 决策树:适合多阶段投资,能量化"先小规模试错再决定"的策略价值
- 租赁vs购买:用NPV比较两方案的成本现值,选成本低的
- 灵活性有价值:分阶段决策赋予的"放弃权"本身就是实物期权价值
实物期权:NPV之外的决策维度
传统NPV分析有一个根本性缺陷:它假设投资决策是"现在做或不做"的一次性选择,但现实中很多投资是分阶段的、可调整的、可放弃的。这种"灵活性"本身就是价值——传统NPV会低估这类项目。
实物期权理论把金融期权的逻辑应用到实物投资上。常见的实物期权包括:
- 推迟期权:可以推迟投资等待更多信息,类似看涨期权的时间价值。适用于不确定性高但未来信息可能明朗化的项目。
- 扩张期权:先小规模投入,如果效果好就追加投资扩大规模。类似"分步建厂"策略。
- 放弃期权:如果项目不达预期可以止损退出,回收部分残值。有放弃权的项目比没有的项目风险更低、价值更高。
- 转换期权:可以根据市场变化调整投入或产出的组合。比如既可以用天然气也可以用石油的发电厂。
实物期权并不是要替代NPV,而是在NPV的基础上增加一个"灵活性溢价"。NPV给出了"静态价值",实物期权加上了"动态价值"。对于风险高、不确定性大、投资可分阶段的项目(如研发、自然资源开发、战略性扩张),实物期权的价值可能占项目总价值的很大比重。
风险调整折现率:把风险"折进"利率
敏感性、情景和决策树都是"保留现金流、改变假设"的做法。另一种思路是直接调整折现率:项目风险越高,要求的回报率越高,NPV自然被压下来。这种方法叫风险调整折现率(RADR)。
RADR = 无风险利率 + 项目风险溢价
沿用化工项目:无风险利率3%,化工行业的平均权益风险溢价7%,则RADR = 10%,与之前的WACC一致。如果评估的是一个高风险的新能源中试项目,风险溢价提到12%,RADR = 15%,项目NPV会显著下降。
| 项目类型 | 风险水平 | 建议折现率 |
|---|---|---|
| 设备更新(现有产品线) | 低 | WACC或WACC-2% |
| 新建产能(成熟市场) | 中 | WACC |
| 新产品(新市场) | 中高 | WACC+3%-5% |
| 研发/并购(高度不确定) | 高 | WACC+5%-10% |
RADR的优点是简单,缺点是把"时间风险"和"波动风险"混在一起——风险随时间增加,用固定溢价会高估远期风险的折现力度。另一种更精细的方法是确定性等价(CE):先按风险偏好把不确定的现金流"折算"成确定等值金额,再用无风险利率折现。比如预计第2年现金流500万,管理者愿意接受的确定金额是420万,就用420万按无风险利率折现。CE法更符合直觉,但确定等值系数要靠经验判断,主观性更强。
蒙特卡洛模拟:把不确定性"跑"出来
情景分析只给出三种情形,现实中变量是连续分布的。蒙特卡洛模拟的思路是:给每个关键变量设定一个概率分布(销售收入服从正态分布、成本服从三角分布、汇率服从对数正态分布),然后用计算机随机抽样数千次,每次算出一个NPV,最后得到NPV的概率分布。
| 模拟结果(10000次) | 数值 |
|---|---|
| 平均NPV | 735万 |
| NPV为负的概率 | 18% |
| 5%分位(最差5%) | -210万 |
| 95%分位(最好5%) | 1650万 |
这张结果表比单个NPV数字信息量大得多:平均NPV虽然为正,但有18%的概率亏损,最差5%的情形亏损210万。如果企业承受不了这个尾部风险,就需要放弃项目或增加对冲。蒙特卡洛的难点不在计算(软件几秒跑完),而在给变量设合理的分布——分布设错了,结果再精确也是"精确的错误"。
租赁与购买的数值例题
第3.3节描述了租赁vs购买的框架,这里给一个完整的数字例。
某设备市价100万,寿命5年,直线折旧无残值,税率25%,税后借款利率6%。出租方报价:每年末支付租金26万,租期5年,出租方承担维修。
购买方案:
- 折旧 = 100/5 = 20万/年,税盾 = 20×25% = 5万/年
- 购置当年现金流出100万
- 税后成本现值 = 100 - 5 × (P/A,6%,5) = 100 - 5×4.2124 = 78.9万
租赁方案:
- 租金税前可扣:税后租金 = 26×(1-25%) = 19.5万/年
- 税后成本现值 = 19.5 × 4.2124 = 82.1万
购买的成本现值78.9万低于租赁82.1万,选择购买。但如果税率降到10%:购买税盾 = 20×10% = 2万/年,成本现值 = 100 - 2×4.2124 = 91.6万;租赁税后租金 = 26×90% = 23.4万/年,成本现值 = 23.4×4.2124 = 98.6万,仍然购买更优。再换一种情形:如果出租方税率更高(35%)而企业税率低(10%),出租方的税盾价值更大,可能愿意报出更低租金,此时租赁可能反超。这就是为什么高税率企业偏好购买、低税率企业偏好租赁的规律——税盾流向了能更好利用它的一方。
放弃期权的价值:一个数值例子
实物期权中,放弃期权最容易量化。假设某项目初始投资800万,一年后有两种可能:好状态(概率50%)价值1500万,坏状态(概率50%)价值300万。无风险利率5%。
不设放弃权:项目期望现值 = (1500×0.5 + 300×0.5)/1.05 = 900/1.05 = 857万,NPV = 857 - 800 = 57万,值得投资。
如果项目一年后可以按400万出售(放弃权):坏状态下不再保留价值300万的业务,而是变现400万。项目现值 = (1500×0.5 + 400×0.5)/1.05 = 950/1.05 = 905万,NPV = 905 - 800 = 105万。放弃权把NPV从57万提高到105万——多出的48万就是"灵活性"的价格。如果放弃权不存在而坏状态真的发生,企业只能眼睁睁看着价值缩水。这个例子说明:在评估高风险项目时,把退出条款、转让安排写进合同,本身就是一种低成本的价值创造。
把敏感性分析的结果画成"龙卷风图"是实务中的标准动作:每个变量对NPV的影响范围用一条横条表示,影响最大的变量横条最长,排在顶部。某项目六个变量的影响范围(NPV从-300万到+800万不等)排序后,管理层一眼就能看出:销售收入是头号风险,其次是运营成本,而折现率和残值的影响相对有限。接下来管理层的资源分配就有了方向——把70%的分析精力放在销售收入预测上,而不是平均用力。更进一步,可以给关键变量设定"触发阈值":比如销售收入低于预测的85%时,项目自动触发再评估程序,而不是等到亏损已成事实才反应。这种"事先约定的触发机制"把风险管理从会议讨论变成了经营规则——这也是成熟企业投资管理体系的共同特征:不是预测得比别人准,而是比别人更早知道"什么时候该停下来重新想"。