4.3 短期融资与发行市场
4.3 短期融资与发行市场
本节摘要:企业的资金需求不全是长期的。季节性备货、临时性项目、应收账款回收前的人工开支——这些短期资金需求需要用短期融资工具来满足。本节介绍银行贷款、商业信用、商业票据三大短期工具的特点与成本计算,并概述IPO和债券发行的基本流程。
本节目标
阅读完本节,你应当能够:
- 计算银行贷款的实际年成本(含补偿性余额)
- 评估商业信用的隐含融资成本
- 理解商业票据的发行条件和适用企业
- 描述IPO的基本流程和定价机制
银行短期贷款:最灵活也最常用
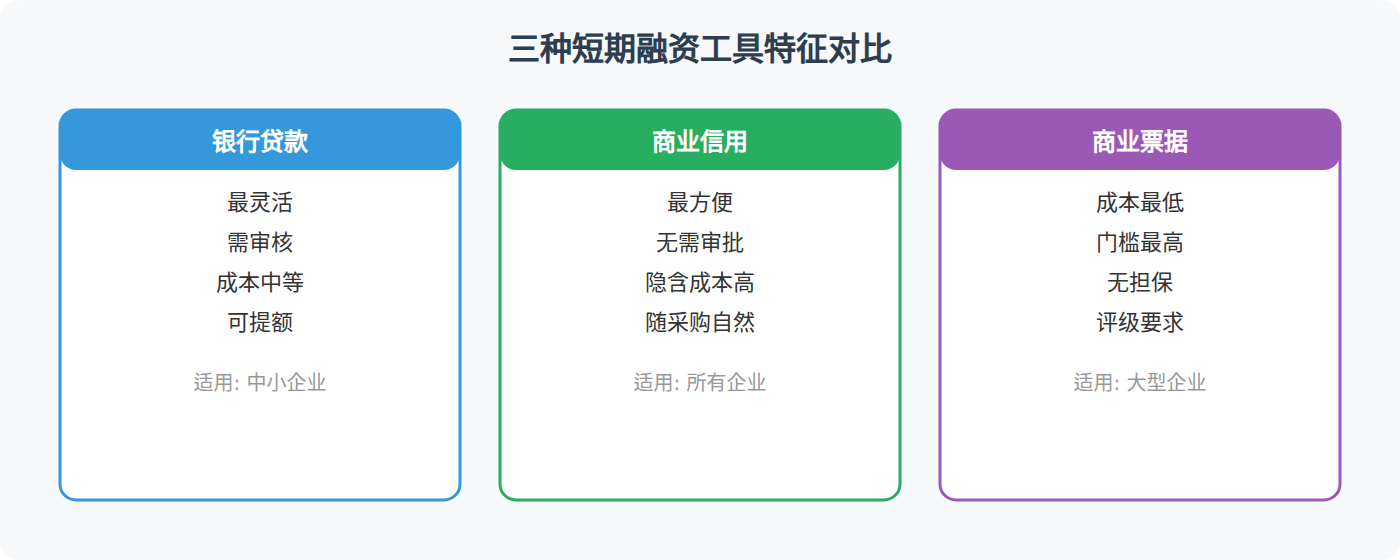
银行短期贷款是企业最常用的短期融资方式。期限通常在一年以内,用于满足营运资本的季节性需求。
银行贷款的实际成本不一定等于名义利率。有几个因素会导致实际成本高于名义利率:
补偿性余额。银行可能要求借款人将贷款额的一定比例(比如10%-20%)存放在银行账户中,不能动用。这意味着企业实际能用的资金少了,但利息按全额计算。
实际成本 = 名义利率 / (1 - 补偿性余额比例)
比如名义利率8%,补偿性余额15%:实际成本 = 8% / (1 - 0.15) = 9.41%
承诺费。对于循环信贷额度(授信额度),银行会对未使用部分收取承诺费(通常0.25%-0.5%)。比如授信1000万,企业只用了600万,未使用400万按0.5%收承诺费,年度承诺费 = 400 × 0.5% = 2万。
贴现贷款。银行在放贷时直接扣除利息,企业拿到的是本金减去利息。实际利率高于名义利率:实际利率 = 名义利率 / (1 - 名义利率)。比如名义利率10%的贴现贷款:实际利率 = 10% / (1-0.1) = 11.1%。
商业信用:被忽视的"免费午餐"
商业信用就是供应商允许你延期付款——"先拿货、后给钱"。表面上看,这是一种免费的短期融资,但实际上隐含着成本。
常见的付款条件是"2/10, n/30":10天内付款享受2%折扣,30天内必须全额付款。
如果你选择在第30天付款(放弃折扣),相当于借了20天的款,利息是货款的2%。年化成本非常高:
隐含年成本 = [2% / (1-2%)] × [365 / (30-10)] = 2.04% × 18.25 = 37.2%
接近37%的年化成本!这个数字足以说明:只要企业有其他融资渠道(比如银行贷款利率远低于37%),就应该在折扣期内付款,不要"省小钱花大钱"。
当然,如果企业确实没有其他融资渠道,或者银行贷款的实际成本也很高,那商业信用虽然贵但也可能是唯一的选择。
还有一种情况是刻意利用商业信用——企业确实资金紧张,但信誉好、有议价能力,可以跟供应商谈更长的付款期限。这实质上是把供应商当成了"免费银行",但前提是不能影响供应关系。
商业票据:大企业的专属工具
商业票据是一种无担保的短期本票,期限通常30-270天,利率低于银行贷款利率。但只有信用评级很高的大型企业才能发行——因为没有任何担保,投资者纯粹依赖发行人的信用。
商业票据适合满足大额、短期的流动性需求。比如一家大型零售企业在年末备货时需要50亿资金,如果全部向银行借款成本太高,发行商业票据可能节省0.5%-1%的利息支出。
中小型企业通常无法使用商业票据。它们的替代方案是银行的短期贷款或者供应链金融(基于核心企业的信用,上下游企业可以获得较优惠的融资条件)。
发行市场:IPO和债券发行
IPO(首次公开募股)
IPO是私人企业第一次向公众投资者出售股票,同时实现上市交易。整个流程通常需要6-12个月:
- 选聘中介机构:保荐人(投行)、律师、审计师
- 尽职调查与整改:梳理财务、规范运营、解决历史遗留问题
- 制作招股书:向监管机构提交IPO申请材料
- 路演与定价:向潜在投资者推介、收集认购意向、确定发行价格
- 挂牌上市:股票开始在交易所交易
IPO定价是整个过程中最关键的环节。定价太低,企业"贱卖"了股票,原有股东吃亏;定价太高,上市后可能破发,损害投资者信心。实务中普遍存在IPO抑价现象——上市首日平均涨幅10%-20%,这说明企业为了确保发行成功,倾向于保守定价。
债券发行
债券发行的流程相对简单:确定发行规模和期限→选主承销商→信用评级→制作募集说明书→向投资者路演→定价发行。
债券的定价取决于信用评级(决定利率水平)、当前市场利率环境、债券期限和特殊条款(是否有赎回权、是否可转换等)。
💡 关键直觉:融资工具的选择不是一道单选题。成熟企业通常构建一个"融资工具组合"——长期用债券和股权、短期用银行贷款和商业信用,根据市场条件灵活调整比例。目标是让整体WACC最小化,同时保持合理的风险水平。
短期融资工具对比
要点回顾
- 银行贷款的实际成本可能高于名义利率——注意补偿性余额和贴现方式
- 商业信用的隐含成本极高:放弃2%折扣的年化成本可达37%
- 商业票据是大企业专属:无担保、低利率、高门槛
- IPO有抑价现象:企业倾向于保守定价以确保发行成功
- 融资策略是动态组合:长期+短期、债务+股权,根据市场条件调整
私募融资与创投
并非所有企业都适合或需要IPO。对于初创企业和中小型企业,私募融资(PE/VC)是更现实的股权融资渠道。
风险投资(VC)通常投资于早期阶段的科技公司,提供资金换取股权。VC的投资逻辑是"投十个、期望一两个成功就能覆盖全部亏损"——这意味着VC对单个项目的回报要求极高(通常期望10倍以上的回报),而愿意接受非常高的失败率。
私募股权(PE)通常投资于成熟企业的控股或大股东股权转让。PE基金通过改善运营、优化资本结构、推动战略转型来提升企业价值,然后在3-7年后通过IPO或股权转让退出。相比VC,PE的投资规模更大、回报预期更低(通常3-5倍)但也更稳定。
企业选择私募还是IPO,取决于发展阶段、融资规模、保密需求和创始人的控制权偏好。私募融资速度快、保密性好、不需要公开披露——但估值可能低于公开市场。IPO估值可能更高但成本也高(承销费、合规成本、信息披露要求),而且创始人会失去对公司的部分控制权。
一笔贷款的实际成本:综合算一遍
把补偿性余额、承诺费和利息放在一起,看实际成本如何上升。企业申请循环授信2000万,年利率6%,银行要求补偿性余额10%,对未使用部分收0.4%承诺费,企业计划使用1200万。
- 利息 = 1200×6% = 72万
- 补偿性余额 = 2000×10% = 200万(占用资金,不能动用)
- 未使用部分承诺费 = (2000-1200)×0.4% = 3.2万
- 实际可用资金 = 1200 - 200 = 1000万
- 实际成本 = (72+3.2)/1000 = 7.52%
名义利率6%,实际成本7.52%——差出1.5个百分点。如果企业资金紧张到必须动用全部授信,承诺费会消失,但补偿性余额仍然让实际成本高于名义利率。财务人员向银行询价时,应该直接问"综合成本",而不是只听名义利率。
商业信用还是银行贷款:一道算术题
供应商开出的条件是"2/10, n/45"。企业月采购额平均500万,全年约6000万。如果放弃折扣、第45天付款,隐含年成本 = [2%/(1-2%)]×[365/(45-10)] = 2.04%×10.43 = 21.3%。
如果银行短期贷款利率只有6%,显然应该在10天内付款享受折扣,缺的资金用银行贷款补。算一笔总账:全部采购都享受折扣,每年省下 6000万×2% = 120万;如果为此需要增加银行贷款(比如平均占用400万、利率6%),利息成本 = 400×6% = 24万;净节省96万。
反过来,如果企业信用差、银行不给贷款,而供应商允许拖到60天("2/10, n/60"),隐含成本 = 2.04%×[365/50] = 14.9%——这时把供应商当"最后一根稻草"用,虽然贵,但比断供强。决策的本质是给资金定价:任何融资渠道的年化成本低于放弃折扣的隐含成本,就应该用那个渠道替代。
IPO定价机制与绿鞋
IPO定价不是企业想定多少就定多少。A股实行以询价为主的定价机制:承销商向机构投资者询价,汇总认购意向形成价格区间,再通过簿记建档确定发行价。新股普遍存在抑价,一方面是企业让利确保发行成功,另一方面是信息不对称——承销商比企业更了解市场承受力。
绿鞋机制(超额配售选择权)是稳定上市初期股价的常见工具。承销商获准按发行价多发行15%的股份(暂不实际发行)。上市后如果股价跌破发行价,承销商用多发的资金从市场买入股票护盘;如果股价上涨,承销商行使超额配售权,按发行价卖出多发的15%股份。这个机制让上市初期股价更平稳,也给了承销商调节供需的弹性。
企业决定是否IPO时,除了估值,还要算清直接成本:承销费通常占募集资金3%-7%,加上审计、律师、信息披露等费用,以及上市后持续合规的成本。中小企业综合成本可能占到募集额的10%以上——这也是很多企业宁可私募融资的原因。
保理与应收账款证券化
短期融资还有一个常被忽视的渠道——把应收账款变现。保理业务中,企业把应收账款打折卖给保理商,立刻拿到现金,坏账风险也一并转移(无追索权保理)。保理成本 = 折扣 + 融资费用,通常年化8%-15%,高于银行贷款,但胜在不需要抵押、放款快,特别适合轻资产的贸易型企业。
应收账款证券化(ABS)更进一步:把大量小额应收账款打包成资产池,发行证券卖给投资者。核心要求是应收账款的现金流可预测——账龄越短、债务人越分散,评级越高、融资成本越低。2010年代以后中国消费金融和供应链金融的ABS市场发展迅速,本质就是把"别人欠我的钱"变成了可以在市场上流通的证券,盘活了营运资本。
供应链金融是近年中小企业获得短期融资的重要方式。核心企业(如大型制造商的信用评级高)向银行提供担保或确认应付账款,上下游中小企业凭核心企业的信用获得贷款,利率通常比自身信用借款低2-3个百分点。比如一家给大型车企供货的零部件厂,直接向银行借款年利率约8%,通过供应链金融平台融资约5%。对核心企业而言,这不算成本,反而增强了供应链的稳定性——供应商不缺钱,供货质量和及时性都有保障。财务管理者应当把供应链金融当作融资工具箱里的一件常规武器,而不是"只有缺钱才想起"的应急手段。此外,票据贴现也是常见的短期融资渠道:企业持有银行承兑汇票,可以在到期前向银行贴现,贴现利率通常低于贷款利率,是持有大额票据的企业盘活资金的便利工具。