4.1 资本结构理论
4.1 资本结构理论
本节摘要:资本结构理论回答的核心问题是——企业到底应该用多少债务、多少股权来融资?从MM无税定理的"无关论"到引入税收和破产成本的"权衡理论",再到基于信息不对称的"啄序理论",每一步都让模型更贴近现实。
读前必看
阅读完本节,你应当能够:
- 解释MM无税定理的假设条件和核心结论
- 说明税收如何改变MM定理的结论——债务越多越值钱?
- 用权衡理论解释为什么现实中企业不会100%负债
- 用啄序理论预测企业的实际融资顺序
MM定理:一个反直觉的起点
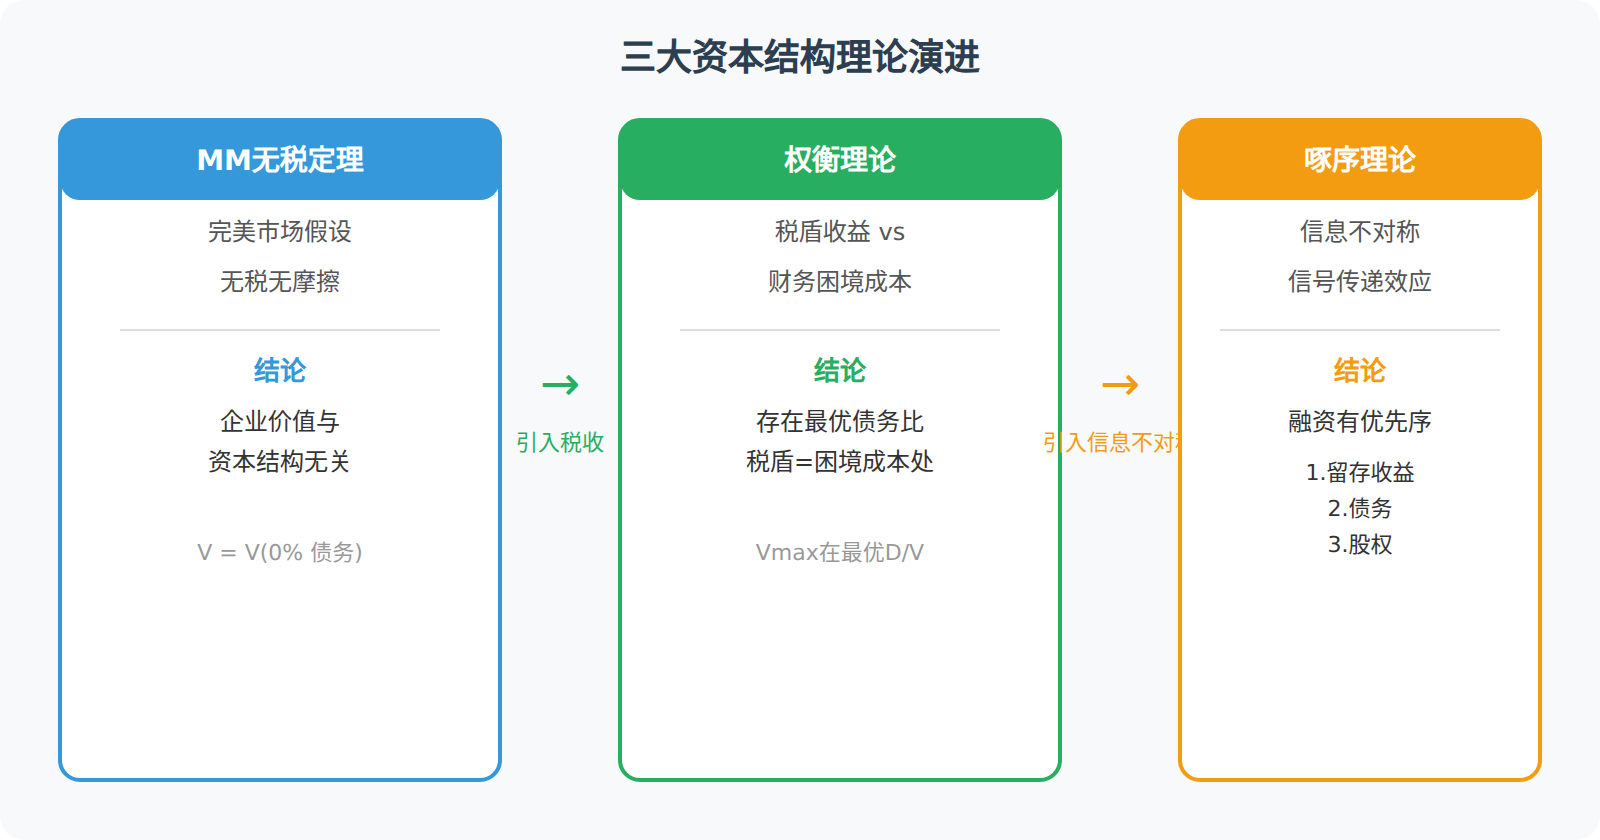
1958年,莫迪利亚尼和米勒(MM)发表了一篇改变金融学面貌的论文。他们的无税定理说了一个在当时令人震惊的结论:在完美资本市场中,企业的价值与资本结构无关。
完美市场的假设包括:没有税、没有交易成本、没有破产成本、信息完全对称、个人可以和企业以相同利率借款。
在这样理想的条件下,无论企业是100%股权还是50%股权50%负债,企业的总价值完全一样。因为投资者可以通过"自制杠杆"来复制任何资本结构的效果——如果企业不借债但投资者想借,可以自己借钱买股票,效果等价。
这个定理的价值不在于描述现实(现实当然不是完美的),而在于它指出了一个基准:资本结构之所以重要,一定是因为现实世界违反了完美市场假设中的某些条件。沿着这个思路,后来的学者逐步放松假设,推导出更贴近实际的理论。
有税条件下的MM定理
引入公司所得税后,结论完全变了。因为利息可以在税前扣除(税盾效应),债务越多,企业可以少交的税越多,企业价值就越大。
有税MM定理第二命题:有杠杆企业的价值 = 无杠杆企业的价值 + 税盾现值
税盾现值 = 债务 × 利率 × 税率 / 折现率(简化为 T × D,即税率乘以债务额)
按照这个逻辑,企业应该100%负债——因为这样税盾最大化,企业价值最大。但这显然和现实不符,现实中的企业没有100%负债的。
原因在于引入债务的同时也引入了另一种成本——财务困境成本。
权衡理论:税盾与破产成本的平衡
权衡理论认为,增加债务会带来税盾收益,但同时也会增加财务困境的可能性。当债务比例较低时,税盾的边际收益大于财务困境的边际成本,增加债务是划算的。但随着债务比例持续升高,财务困境成本加速上升,直到税盾的边际收益等于财务困境的边际成本,此时达到最优债务比例。
财务困境成本包括两类:
直接成本:破产清算的法律费用、会计费用、资产折价出售的损失等。实证研究表明,直接成本通常占企业价值的3%-5%左右,不算特别大。
间接成本更大:客户流失(担心企业倒闭不敢下单)、供应商要求预付款、员工离职、管理层精力从经营转向"救火"、融资渠道收紧等。这些间接成本往往很难量化,但影响深远。
权衡理论的含义很清晰:每个企业存在一个"最优债务比例",取决于税盾收益和财务困境成本之间的平衡。高税率、低经营风险的企业可以承受更高的债务比例(因为财务困境成本低);低税率、高经营风险的企业应该保持较低的债务比例。
啄序理论:信息不对称下的融资逻辑
1984年,迈尔斯和麦吉勒夫提出了啄序理论,从信息不对称的角度解释企业的融资行为。
核心逻辑:管理层对公司真实价值的了解远多于外部投资者。当管理层认为股价被低估时,发行新股等于贱卖;当他们认为股价被高估时,发行新股则有利可图。但外部投资者也知道这一点——当他们看到企业发行新股时,会解读为"管理层认为股价太高了",从而压低股价。
这就是"信号传递效应":发行新股是一个负面信号。因此,企业在融资时会遵循一个优先顺序:
- 内部融资(留存收益)——成本最低、不传递信号、不稀释控制权
- 债务融资——信息不对称影响较小、有税盾收益
- 股权融资——信号效应负面、成本最高,最后才用
这个理论和权衡理论的视角不同。权衡理论关注的是"最优比例",啄序理论关注的是"融资顺序"。两者并不矛盾——啄序理论解释了企业为什么偏好内部融资和债务融资,权衡理论则解释了企业为什么不会无限借债。
三种理论的互补
三种理论不是互相替代,而是从不同角度解释了同一个现象:
- MM定理告诉我们"基准线在哪"——如果世界是完美的,资本结构无所谓
- 权衡理论告诉我们"为什么要有债务"——税盾是真实的收益
- 权衡理论还告诉我们"为什么不能全是债务"——财务困境成本是真实的代价
- 啄序理论告诉我们"实际中企业怎么选"——先内源、再债务、最后股权
一个完整的资本结构决策需要同时考虑这三个维度:最优比例目标(权衡理论)、实际融资约束(啄序理论中的内部资金是否够用)、以及市场信号效应(现在是不是发行股票的好时机)。
要点回顾
- MM无税定理:完美市场下资本结构无关,它只是基准线
- 税盾效应:利息抵税使债务成为"便宜"的资金来源
- 权衡理论:最优债务比是税盾收益与财务困境成本平衡的产物
- 啄序理论:企业优先用留存收益,其次发债,最后才考虑股权
- 三种理论互补:权衡理论定目标,啄序理论定顺序,MM定基准
行业资本结构的经验观察
理论给出了"最优资本结构"的概念,但实务中不同行业的资本结构差异非常大,这印证了权衡理论的逻辑——不同行业的经营风险、资产特征和税盾需求不同,最优债务比例自然不同。
重资产行业(如电力、电信、航空)通常负债率较高。原因是这些行业的资产有形且容易抵押(飞机、发电设备、基站),债权人的风险较低,所以能以较低利率获得大量债务融资。而且这些行业的盈利相对稳定、经营杠杆较高,税盾价值更大。
轻资产行业(如互联网、咨询、生物科技)通常负债率较低。原因是缺乏可抵押的有形资产,债权人不愿放贷;盈利波动大、前景不确定,一旦经营不善,高杠杆可能导致快速走向破产。这些企业更多依赖股权融资(包括风险投资和上市融资)。
当然,同一行业内不同企业的资本结构也有差异——这反映了啄序理论的逻辑。盈利能力强、现金流充裕的企业(如苹果、微软)可能几乎零负债,因为内部资金已经足够支持所有投资需求。成长快但暂时不盈利的企业则不得不大量依赖股权融资。
税盾到底值多少钱:一个数值例子
MM有税定理把税盾现值简化成T×D,实际计算要考虑债务是永续的还是限期的。假设企业EBIT = 2000万,税率25%,无负债时股权成本10%,当前借款3000万,利率6%。
无杠杆价值:Vu = 2000×(1-25%)/10% = 15000万。
税盾现值(永续债务简化):PV(税盾) = T×D = 25%×3000 = 750万。
有杠杆价值:Vl = Vu + 750 = 15750万。
再算一笔细账:债务利息 = 3000×6% = 180万,每年抵税 = 180×25% = 45万。这45万就是债务每年给企业"省"下来的税。如果债务是永续的、风险与债务一致,税盾的现值 = 45/6% = 750万,与T×D一致。关键认知:税盾不是天上掉下来的,它建立在企业能够持续盈利、持续付息的基础上——一旦亏损,税盾就失去作用。
权衡理论的数量化:最优债务比例的轮廓
把税盾收益和财务困境成本放在一起,可以画出企业价值的"拱形曲线"。下表展示一家企业不同债务比例下的价值构成(示意数据):
| 债务比例 | 无杠杆价值 | 税盾现值 | 财务困境成本现值 | 企业价值 |
|---|---|---|---|---|
| 0% | 15000 | 0 | 0 | 15000 |
| 20% | 15000 | 800 | 50 | 15750 |
| 40% | 15000 | 1600 | 350 | 16250 |
| 60% | 15000 | 2400 | 1600 | 15800 |
| 80% | 15000 | 3200 | 4200 | 14000 |
债务比例从0%加到40%时,税盾收益远大于困境成本,企业价值上升;加到60%以上,财务困境成本加速膨胀(违约概率非线性上升),企业价值反而下降。最优比例落在40%-50%之间——这就是权衡理论的数量化版本。它解释了为什么现实中几乎看不到80%负债的企业:边际税盾已经很小,而边际困境成本大到足以吞掉一切好处。
财务困境成本的"非线性"是关键。债务比例低时,破产概率几乎为零,困境成本可以忽略;超过某个阈值(比如评级从投资级滑向投机级),债权人、客户、供应商同时变得警惕,成本急剧上升。一个直观的触发点:信用评级下调一档,融资成本可能上升0.5-1个百分点;连续下调两档,供应商要求现款交易、客户流失、核心员工出走,这些间接成本远超过账面上的法律费用。
资本结构决策的实务清单
理论之外,实务决策可以按一份清单逐项核对:
- 当前杠杆率与同行业可比公司的差异——偏离太远需要理由
- 未来3-5年现金流的稳定性——现金流越稳定,可承受的杠杆越高
- 利率环境与债务期限结构——短期债占比过高会带来再融资风险
- 资产的抵押价值——有形资产多的行业更容易加杠杆
- 增长机会——高增长企业应保留财务弹性,避免为短期税盾牺牲灵活性
- 资本市场时机——股市高估时多发股、债市便宜时多发债,属于啄序理论的实务应用
这份清单没有标准答案,但它把"资本结构"从抽象理论变成了可讨论、可决策的管理议题。最终选择的债务比例,应当是税盾收益、困境成本和财务弹性三者的合意平衡。
信用评级是资本结构决策中绕不开的外部约束。评级机构(穆迪、标普、惠誉以及国内的中诚信、联合资信等)把企业按债务偿还能力分成等级:AAA、AA、A、BBB为投资级,BB及以下为投机级(高收益)。评级每下调一档,企业的借款利率通常上升0.5-1个百分点;从投资级滑到投机级,部分机构投资者(如货币基金)会被迫清仓该企业债券,融资渠道急剧收窄。因此,很多企业把"维持投资级评级"作为资本结构的硬约束——即使税盾收益仍在增加,也不愿把杠杆推高到可能触发降级的水平。这给权衡理论提供了一个可操作的解释:最优债务比例不是纯数学解,而是评级约束下的可行区间。