5.3 存货管理与现金转换周期
5.3 存货管理与现金转换周期
本节摘要:存货是企业资产中占用资金最多、管理弹性最大的部分。本节讲解经济订货批量模型EOQ的原理和应用,介绍JIT零库存管理思想,并说明如何通过缩短现金转换周期来提高企业整体的资金效率。
本节学习目标
阅读完本节,你应当能够:
- 用EOQ模型计算最优订货批量和订货次数
- 理解JIT管理的适用条件和局限
- 计算企业的现金转换周期CCC
- 设计缩短CCC的策略组合
存货成本的两面:持有成本 vs 缺货成本
持有存货不是免费的。仓库要租金、存货要保险、有些商品会过期变质、更关键的是——被锁在存货里的资金本来可以拿去投资的。
存货持有成本通常占存货价值的15%-25%(包括资金成本、仓储费、保险费、损耗等)。
但如果存货太少或完全没有,又会面临缺货成本——客户订单无法满足导致销售损失、紧急加急采购的溢价、甚至因断供而失去客户。
存货管理的核心目标就是在持有成本和缺货成本之间找到最优的存货水平。
EOQ模型:最经典的存货管理工具
经济订货批量模型(EOQ)假设需求均匀、补货即时(不考虑提前期)、不允许缺货。在这些假设下:
EOQ = √(2 × D × S / H)
D = 年需求量,S = 每次订货的固定成本(采购部门的费用、运输费等),H = 单位存货的年持有成本。
举个例子。某电子产品经销商年销售某型号手机10000台,每次订货的固定成本500元,每台手机年持有成本80元(手机单价4000元,持有成本率2%)。
EOQ = √(2 × 10000 × 500 / 80) = √125000 = 354台
最优订货次数 = 10000 / 354 ≈ 28次/年(约每两周一次)
年总存货成本 = (354/2) × 80 + (10000/354) × 500 = 14160 + 14124 = 28284元
如果你一次性买10000台(一年订一次),持有成本 = 5000 × 80 = 400000元——比最优方案高出十几倍。如果每次只买100台(一年订100次),订货成本 = 100 × 500 = 50000元——同样远高于最优方案。
EOQ的价值在于给出了一个明确的"最优量",让管理者知道大致的订货规模范围。现实中当然不会严格按公式来,因为需求不是均匀的、补货有提前期、还有数量折扣等因素。但EOQ提供了一个分析的起点。
JIT:来自丰田的零库存哲学
JIT(Just-In-Time,准时制)的基本思想是:在需要的时候、按需要的量、送来需要的物料——尽量把存货降到零。
JIT在制造业中最成功的实践者是丰田汽车。通过高度协调的供应链和精确的生产计划,丰田大幅降低了在制品和原材料库存,同时保证了生产线几乎不停工。
但JIT不是万能的。它对供应链的可靠性和响应速度要求极高。如果供应商出了问题(自然灾害、罢工、物流中断),零库存的企业比有安全库存的企业更容易断供。2020年全球芯片短缺时,奉行JIT的汽车厂商受到的冲击比有库存储备的企业严重得多,就是典型案例。
💡 关键直觉:EOQ追求"最优批量",JIT追求"最小批量"。实务中,大多数企业在两者之间取一个折中——保持一定的安全库存,但远低于传统的大批量采购水平。关键是找到"既能满足运营需求又不过度占用资金"的那个点。
现金转换周期:衡量营运效率的终极指标
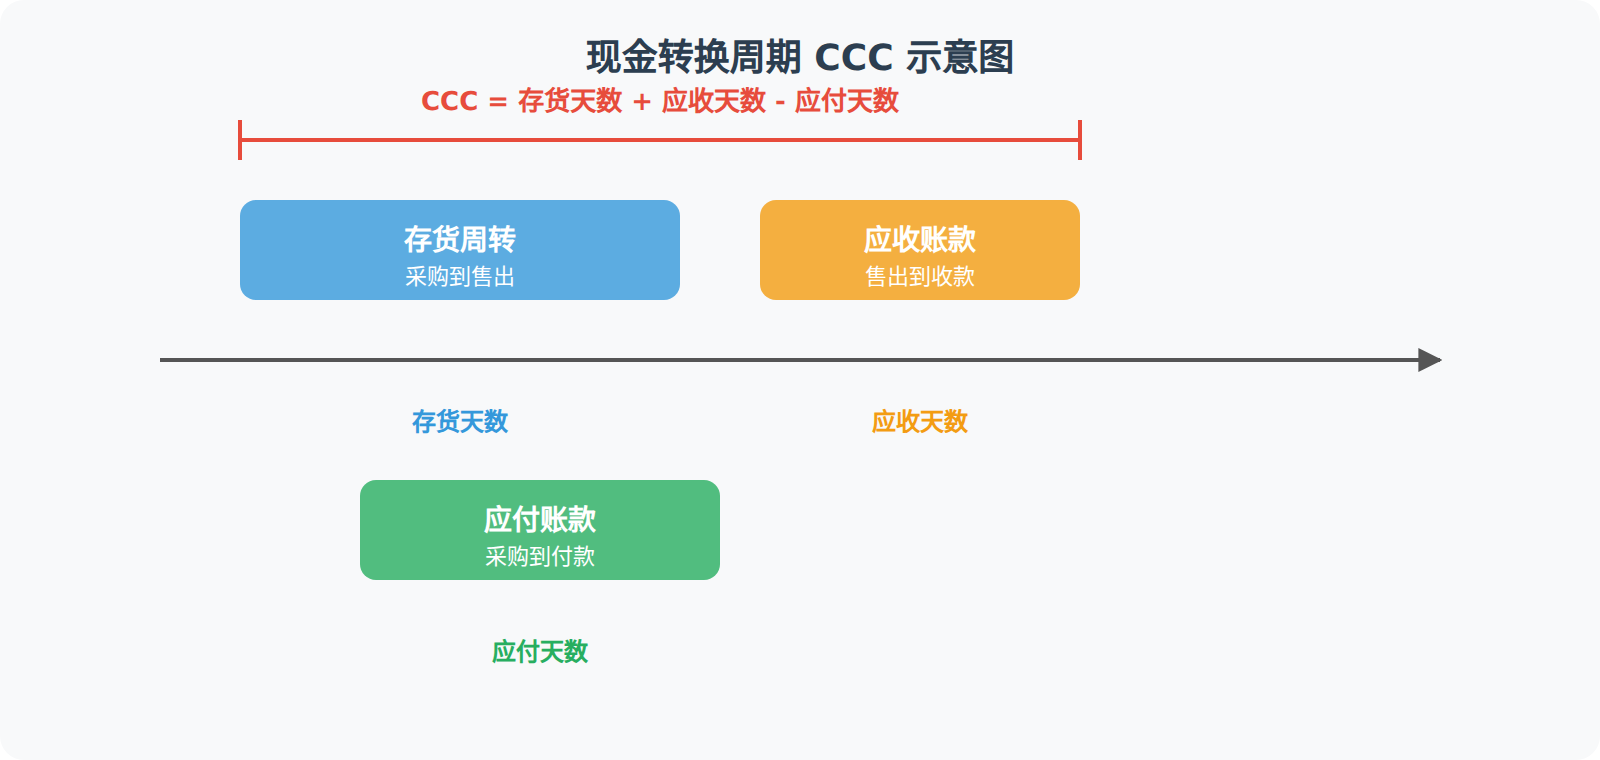
现金转换周期(CCC)衡量的是企业从支付供应商货款到收到客户货款之间的时间间隔。
CCC = 存货周转天数 + 应收账款周转天数 - 应付账款周转天数
存货周转天数 = 平均存货 / 日均销货成本
应收账款周转天数 = 平均应收账款 / 日均销售收入
应付账款周转天数 = 平均应付账款 / 日均采购成本
CCC越大,说明企业的资金被"压"在运营流程中的时间越长,需要更多的营运资本来维持运转。CCC越小,资金效率越高。
举个对比的例子。公司A:存货周转90天,应收30天,应付60天,CCC = 90+30-60 = 60天。公司B:存货周转45天,应收20天,应付50天,CCC = 45+20-50 = 15天。两家公司如果年销售收入都是1亿,公司A需要约1亿×(60/365) = 1644万的营运资本,公司B只需要约411万——差距悬殊。
缩短CCC的策略包括:
- 压缩存货周转天数:优化采购批量、改善需求预测、引入VMI(供应商管理库存)
- 缩短应收账款天数:收紧信用政策、提供提前付款折扣、改善催收流程
- 合理延长应付账款天数:在不损害供应商关系的前提下,争取更长的付款期限
这三者不是孤立的——压缩存货可能导致缺货损失,缩短应收可能丢失客户,延长应付可能损害供应商关系。需要在整体上优化。
要点回顾
- 存货管理的核心矛盾:持有成本 vs 缺货成本
- EOQ给出最优订货批量:经济订货量 = √(2DS/H)
- JIT追求零库存但依赖供应链可靠性,极端事件面前脆弱
- CCC是营运效率的终极指标:越短越好,衡量资金被压在流程里的时间
- 缩短CCC三条路径:压缩存货天数、缩短应收天数、合理延长应付天数
EOQ模型的扩展与修正
经典EOQ假设需求均匀、补货即时、不允许缺货。现实中,这三个假设几乎都不成立。好在模型可以扩展来处理这些复杂情况。
允许缺货的EOQ。如果缺货成本有限且已知,模型会给出一个"最优缺货量"——偶尔缺货是可以接受的,只要缺货成本低于多持存货的成本。这在某些低价值、高可得性的物料上很适用。
有数量折扣的EOQ。供应商通常对大批量采购提供折扣。这时候不能简单用公式算EOQ,而要比较不同折扣档次下的总成本(持有成本+订货成本+采购成本),选总成本最低的那个。
不确定需求的EOQ。通过引入安全库存来应对需求的不确定性。安全库存量取决于需求的标准差、期望服务水平(比如95%的不缺货概率)和补货提前期。公式是:安全库存 = Z × σ × √L,其中Z是对应服务水平的标准正态分位数,σ是日均需求的标准差,L是补货提前期(天)。
这些扩展让EOQ从"教科书公式"变成了"可用的管理工具"。即使不用精确计算,模型揭示的定性结论也很有价值:订货的固定成本越高,最优批量越大(减少订货次数);持有成本越高,最优批量越小(减少库存积压)。
ABC分类:把管理精力花在刀刃上
存货品项多、价值差异大,用同一套方法管理所有SKU既不经济也不必要。ABC分类按年耗用金额排序:A类(前20%的品项,通常占60%-80%的存货金额)重点管理,B类(中间30%)常规管理,C类(后50%)简化管理。
某五金企业有3000个SKU,年存货金额8000万。排名前200的SKU占了5000万(A类),中间900个占2400万(B类),其余1900个只占600万(C类)。
| 类别 | 品项数 | 金额 | 管理策略 |
|---|---|---|---|
| A类 | 200 | 5000万 | 每天盘点、按EOQ精确订货、与供应商签订框架协议、优先保证供应 |
| B类 | 900 | 2400万 | 每周盘点、定期订货、设安全库存 |
| C类 | 1900 | 600万 | 每月盘点、大批量订购减少订货次数、允许适当积压 |
A类品项每节省1%的库存资金就是50万,C类节省10%才60万——管理投入应该跟着钱走。很多企业的"库存失控"不是管理方法不行,而是把时间平均花在了几千个SKU上。
安全库存怎么算
需求有波动时,安全库存是应对不确定性的缓冲。公式:安全库存 = Z × σ × √L,Z是服务水平对应的标准正态分位数(95%服务水平Z=1.65),σ是日需求标准差,L是补货提前期(天)。
例:某商品日均需求100件,日需求标准差20件,补货提前期9天,目标服务水平95%。安全库存 = 1.65 × 20 × 3 = 99件。再订货点 = 提前期平均需求 + 安全库存 = 100×9 + 99 = 999件——库存降到999件时就下订单。
服务水平每提高一点,安全库存的增加是非线性的:95%→97.5%(Z从1.65到1.96),安全库存增加19%;97.5%→99%(Z到2.33),再增加19%。对高价值的A类品项,多花库存换客户满意度可能是值的;对低价值的C类品项,99%的服务水平往往不划算——缺货成本可能低于多持库存的成本。
有数量折扣时还按EOQ买吗
供应商报价:订货量1000台以下单价4000元,1000-1999台单价3900元,2000台以上单价3800元。年需求10000台,每次订货成本500元,年持有成本率为库存价值的2%(即每台持有成本 = 单价×2%)。
不享受折扣的EOQ = 354台(前面算过),年总成本 = 采购10000×4000 + 持有14160 + 订货14124 = 4002.8万。
如果按1000台订货:单价3900,持有成本 = (1000/2)×3900×2% = 39000,订货成本 = 10×500 = 5000,总成本 = 10000×3900 + 39000 + 5000 = 3904.4万——比不折扣省98万。
如果按2000台订货:单价3800,持有 = 1000×3800×2% = 76000,订货 = 5×500 = 2500,总成本 = 3800万+76000+2500 = 3807.9万——又省96万。
结论:折扣带来的采购成本下降远超库存成本的上升,最优策略是订2000台吃下最高折扣档。数量折扣改变了EOQ的最优解——先按各折扣档计算总成本,再选最低档,而不是死守公式。实务中大宗原材料采购几乎都有数量折扣,这个计算方法是采购谈判的基本功。
一个CCC改善的真实路径
假设一家食品企业的CCC原来是70天(存货55天、应收40天、应付25天),通过一年改善行动压缩到28天:
| 指标 | 改善前 | 改善行动 | 改善后 |
|---|---|---|---|
| 存货周转天数 | 55天 | 引入VMI、ABC分类、安全库存优化 | 35天 |
| 应收账款天数 | 40天 | 账龄分级催收、现金折扣 | 28天 |
| 应付账款天数 | 25天 | 与核心供应商重谈账期 | 35天 |
| CCC | 70天 | - | 28天 |
年销售3亿,CCC从70天降到28天,释放资金 = 3亿×(70-28)/365 = 3452万。这笔钱如果按8%的资本成本计算,相当于每年创造276万的价值——不需要增加一分钱销售,纯粹的营运资本效率改善。这就是为什么营运资本管理在成熟企业里被当作"利润增长的第二曲线"。