6.1 财务风险识别与评估
6.1 财务风险识别与评估
本节摘要:风险管理的前提是知道风险在哪里、有多大。本节将企业面临的财务风险分为经营风险、财务风险和市场风险三大类,分别讲解其来源、影响和衡量方法,并介绍VaR(在险价值)这一主流的风险量化工具。
上手前先明确
阅读完本节,你应当能够:
- 区分经营风险和财务风险的来源和影响机制
- 用经营杠杆系数和财务杠杆系数量化杠杆风险
- 理解VaR的含义和计算逻辑,知道它的局限性
- 识别企业面临的主要市场风险敞口
经营风险:生意本身的波动性
经营风险是指企业在不考虑债务融资的情况下,营业收入和利润的自然波动。它来源于市场需求的不确定性、原材料价格的波动、技术变革、竞争格局变化等。
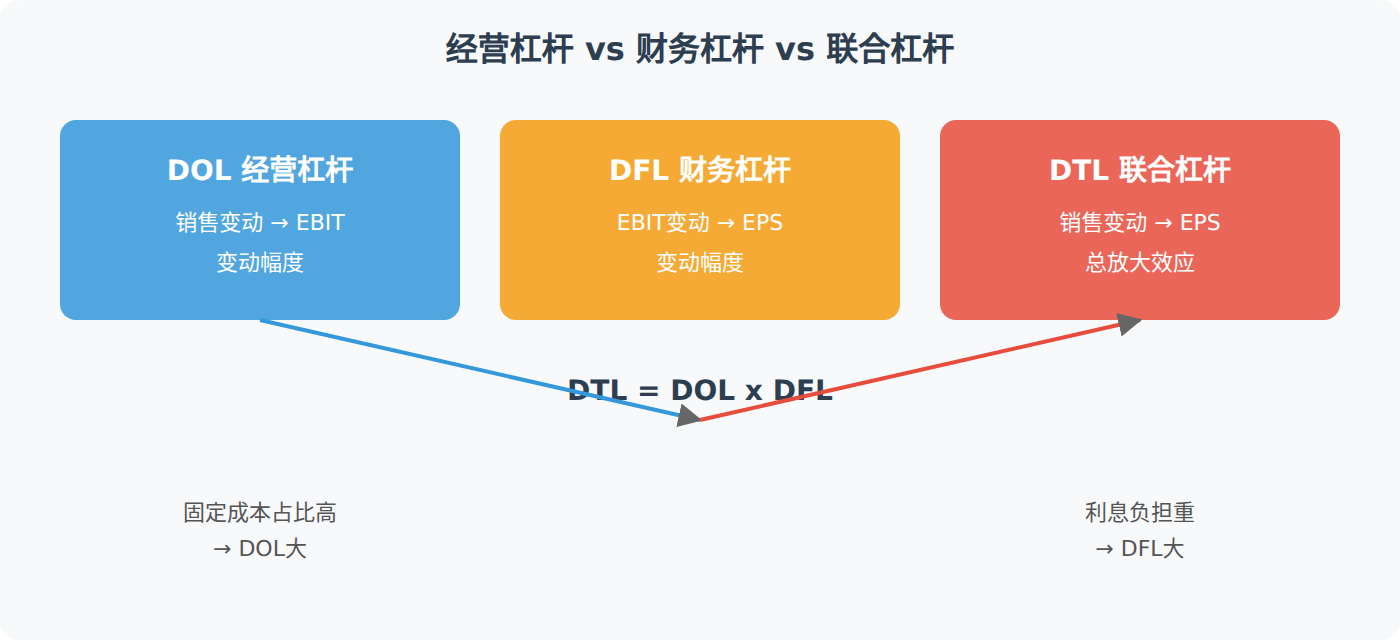
衡量经营风险的一个关键指标是经营杠杆系数(DOL)。DOL衡量的是销售量变动1%会导致营业利润(EBIT)变动多少个百分点。
DOL = EBIT的变动百分比 / 销售量变动百分比
简化公式:DOL = 贡献毛益 / EBIT = (S - VC) / (S - VC - F)
其中S是销售收入,VC是变动成本,F是固定成本。
固定成本占比越高的企业,DOL越大,经营风险越高。航空公司的固定成本(飞机购置、机场租赁、飞行员薪酬)远高于快递公司(人工占比高但固定成本相对低),所以航空公司的经营杠杆远高于快递公司——经济好的时候利润飞涨,经济差的时候亏损也更大。
财务风险:借债带来的放大效应
财务风险特指因使用债务融资而额外增加的风险。借债产生了固定的利息支出——不管企业赚不赚钱,利息都必须付。当经营利润下降时,债务利息不会跟着下降,导致净利润和每股收益的下降幅度被放大。
衡量财务风险的指标是财务杠杆系数(DFL):
DFL = EBIT / (EBIT - 利息)
如果EBIT是1000万,利息是400万,DFL = 1000 / (1000-400) = 1.67。意味着EBIT变动1%,每股收益会变动1.67%。如果利息是800万,DFL = 1000/200 = 5.0——杠杆翻了三倍。
两者的乘积就是联合杠杆系数(DTL):
DTL = DOL × DFL
它衡量的是销售量变动1%会导致每股收益变动多少个百分点。高经营杠杆加高财务杠杆的组合极其危险——经济下行时,利润会被急剧放大为亏损。
⚠️ 常见坑:很多管理者只关注盈利而忽视了杠杆风险。在经济上行周期,高杠杆带来高回报;但一旦风向反转,高杠杆企业是第一批倒下的。2008年金融危机中,高杠杆的投行(雷曼的杠杆率超过30倍)最先崩溃,就是血淋淋的教训。
市场风险:外部价格波动
市场风险是指因市场价格变动(利率、汇率、商品价格、股价)而导致的资产或负债价值变化。
对于非金融企业来说,最主要的市场风险敞口包括:
利率风险。如果企业有大量浮动利率借款,利率上升会直接增加利息支出。如果企业持有大量固定利率债券投资,利率上升会导致债券贬值。
汇率风险。有进出口业务的企业面临交易风险——外币应收账款和外币应付账款在汇率变动时会改变本币价值。有海外子公司或海外资产的企业面临折算风险——财务报表折算时汇率变动影响账面利润。
商品价格风险。原材料(石油、铜、大豆等)价格波动直接影响生产成本,产成品价格波动直接影响销售收入。
VaR:在险价值
VaR(Value at Risk)是金融行业最流行的风险量化工具。它回答的问题是:在给定的置信水平和时间区间内,一个投资组合的最大可能损失是多少?
比如"95%置信度下1日VaR为500万"意味着:有95%的概率,该组合明天的损失不会超过500万。当然,反过来也有5%的概率损失可能超过500万。
VaR的计算方法有三种:
历史模拟法:用过去一段时间的历史收益率数据,直接计算分布的分位数。简单但假设历史会重演。
方差-协方差法:假设收益率服从正态分布,用均值和标准差来计算VaR。计算方便但假设收益率正态分布——实际上金融市场存在"肥尾"特征(极端事件发生的概率比正态分布预测的要大)。
蒙特卡洛模拟:通过随机模拟大量可能的市场场景,计算每个场景下的损失,再取分位数。最灵活但也最复杂。
VaR有三个公认的局限性:
第一,VaR不告诉你超过这个值的损失到底有多大。5%的尾部区域里,损失可能是600万也可能是6000万。为了弥补这个缺陷,实务中通常同时看VaR和CVaR(条件VaR,即尾部损失的期望值)。
第二,VaR假设市场条件正常——不适用于极端市场环境(流动性枯竭、系统性危机)。
第三,不同的计算方法、不同的置信度、不同的时间区间会产生差异很大的VaR数值,可能导致误判。
三类杠杆风险对比
要点回顾
- 经营风险源于业务本身:固定成本越高,经营杠杆越大,风险越高
- 财务风险源于借债:利息固定不降,放大了利润波动
- DTL = DOL × DFL:联合杠杆系数衡量销售变动对每股收益的总放大效应
- 市场风险三大类:利率、汇率、商品价格
- VaR回答"最坏情况下亏多少",但有尾部缺失和模型依赖的局限
杠杆选择的实务考量
理解了DOL和DFL的概念后,管理者面临一个实务选择:企业应该承受多大的杠杆?
答案取决于企业所处的行业特征、发展阶段和市场环境。
处于成长期的高科技企业通常保持低杠杆(甚至零杠杆)。原因是:收入和利润波动大(高DOL),再加上高杠杆(高DFL)会让利润的波动被极端放大,一点风吹草动就可能把利润变成亏损。而且这类企业的核心资产是人力资本和知识产权,不是有形的厂房设备——债权人不太愿意接受这类资产作为抵押。
成熟的公用事业企业(电力、水务、高速公路)则可以承受高杠杆。原因是:收入高度稳定(受管制定价保护,需求弹性低),DOL虽然高(固定投资大),但经营风险可控。加上资产有形且可抵押,债权人愿意放贷。而且稳定的现金流足以覆盖固定利息支出。
顺周期行业(房地产、汽车、大宗商品)的杠杆管理需要特别注意周期位置。行业景气时加杠杆放大收益("好上加好"),但必须在景气见顶前降低杠杆——否则下行周期中高杠杆会变成致命伤。2007年美国房地产企业过度加杠杆,2008年危机时大面积违约,就是血的教训。
DOL和DFL的完整数值例
用一个具体企业把两类杠杆算清楚。某制造企业销售收入10000万,变动成本率60%(变动成本6000万),固定成本2500万,利息费用500万,税率25%。
- 贡献毛益 = 10000 - 6000 = 4000万
- EBIT = 4000 - 2500 = 1500万
- DOL = 4000/1500 = 2.67:销售增长10%,EBIT增长26.7%
- DFL = 1500/(1500-500) = 1.5:EBIT增长10%,净利润增长15%
- DTL = 2.67 × 1.5 = 4.0:销售增长10%,净利润增长40%
| 情景 | 销售收入 | EBIT | 净利润 |
|---|---|---|---|
| 销售下降10% | 9000 | 1100 | 450 |
| 基准 | 10000 | 1500 | 750 |
| 销售增长10% | 11000 | 1900 | 1050 |
从基准到下降10%,净利润从750万降到450万,下降40%——与DTL=4.0一致。数字背后是残酷的现实:销售只波动10%,股东收益波动40%。高杠杆企业在景气时把增长放大4倍,在衰退时把亏损也放大4倍。理解DTL,就是理解"为什么利润表看起来那么惊险"。
盈亏平衡分析:经营杠杆的另一面
盈亏平衡点(保本点)是经营风险最直观的刻度。接上例,固定成本2500万,单位售价100元,单位变动成本60元,单位贡献毛益40元。
保本销量 = 2500万/40 = 62.5万件;保本销售额 = 62.5万×100 = 6250万元。
安全边际 = 当前销量(100万件) - 保本销量(62.5万件) = 37.5万件,安全边际率 = 37.5%。安全边际率越高,抗销量下滑的能力越强。制造业常见的经验参考:安全边际率低于20%就要高度警惕——销售稍有波动就逼近亏损线。
盈亏平衡点和DOL是同一枚硬币的两面:保本点越高(固定成本越高),DOL越大,经营杠杆越陡峭。管理者可以反向使用:当预测到需求下行时,优先削减固定成本(外包、裁员、租约谈判)而不是等收入下降后再反应——固定成本的刚性决定了"反应窗口期"很短。
VaR的历史模拟:一个简化算例
历史模拟法计算VaR的思路是把过去N天的实际收益率当作"未来可能出现的收益率样本"。假设某投资组合过去10天的日收益率(%)为:0.8、-1.2、0.5、-0.3、1.5、-0.9、0.2、-1.8、0.6、-0.5,组合当前市值5000万。
把收益率排序:-1.8、-1.2、-0.9、-0.5、-0.3、0.2、0.5、0.6、0.8、1.5。95%置信度对应第5%分位,10个样本中最差的5%是-1.8%。1日VaR = 5000万×1.8% = 90万:明天有95%的概率损失不超过90万(有5%的概率损失超过90万,甚至更多)。
样本越多,VaR越稳定——实务中通常用过去250个交易日。历史模拟的缺陷是"过去没有发生过的大跌不会出现在样本里":2008年之前用历史模拟算出的VaR系统性低估了金融危机。所以风控部门在VaR之外必须做压力测试(比如假设收益率-5%甚至-10%)——压力测试不预测概率,只回答"如果发生了,我们扛不扛得住"。
风险登记表:把风险管理落到纸面
识别风险的终点是形成一份风险登记表,把抽象的风险变成可跟踪的事项:
| 风险 | 类别 | 影响 | 概率 | 应对措施 | 责任人 |
|---|---|---|---|---|---|
| 主要客户回款逾期 | 信用风险 | 现金流缺口2000万 | 中 | 信用额度控制+账龄预警 | 财务部 |
| 汇率大幅波动 | 市场风险 | 汇兑损失约500万 | 中高 | 远期结汇对冲 | 资金部 |
| 关键供应商断供 | 经营风险 | 停产损失3000万 | 低 | 双供应商策略+安全库存 | 采购部 |
| 利率上升 | 市场风险 | 利息支出+300万 | 中 | 利率互换锁定 | 资金部 |
登记表的作用是强制管理者回答四个问题:风险是什么、影响多大、概率多高、谁来管。很多企业不是没有风险管理意识,而是风险停留在"领导心里",没有变成可跟踪的责任项——登记表让风险管理从口头重视变成流程动作。
风险识别之后是风险应对策略的选择,通常有四种:规避(放弃高风险业务)、降低(通过流程和控制减少风险发生概率或影响)、转移(通过保险、衍生品、外包把风险转给第三方)、接受(风险小到可以自留)。保险是转移财务风险的经典工具:财产保险覆盖火灾、水灾损失,信用保险覆盖客户违约,出口信用保险覆盖海外买方不付款和政治风险。保费就是"确定的成本换不确定的损失"。决策标准是期望损失与保费的关系:如果某风险年期望损失500万、保费400万,买保险相当于花400万买确定性;如果企业自留并储备了足够的资金,不买也合理。关键在于财务管理者要能算出这两条路各自的成本——把保险当成本项、把自留当资金占用项,两条路都能量化,选择就清晰了。