7.2 并购估值与决策
7.2 并购估值与决策
本节摘要:并购是财务管理中最复杂也最有挑战性的决策之一。本节讨论企业为什么要并购、如何量化协同效应、如何确定并购价格和支付方式,以及并购中常见的陷阱。
本节学习目标
阅读完本节,你应当能够:
- 分析并购的不同动机——从规模经济到市场势力
- 量化协同效应的价值,区分收入协同和成本协同
- 对比现金收购和换股收购对双方股东的影响
- 识别并购中的代理问题和整合风险
为什么要并购
并购的动机大致可以分为经济动机和战略动机两类。
经济动机:规模经济(合并后单位成本降低)、范围经济(共享资源和渠道)、税收效应(利用被收购方的亏损抵税)。
战略动机:市场扩张(快速进入新市场或新地区)、技术获取(买有技术但没有商业化能力的团队)、消除竞争(收购竞争对手以提升市场地位)。
这些动机听起来都很合理,但实证研究的结果并不乐观:大约50%-70%的并购在长期看是失败的——未能创造预期的协同价值,甚至毁损了收购方的股东价值。
为什么会这样?原因很多:收购方高估了协同效应、支付了过高的溢价、整合过程中管理混乱、文化冲突导致核心人才流失、收购目的偏离了价值创造。
协同效应:并购的核心价值来源
协同效应是指合并后两家公司在一起产生的价值大于各自独立运营时的价值之和。协同效应 = V(合并后) - V(A单独) - V(B单独)。
协同效应主要来自两个方面:
收入协同:合并后交叉销售、共享客户资源、市场覆盖面扩大带来的额外收入。比如一家在线下有强大渠道的零售商收购了一家线上品牌,线下渠道可以帮线上品牌快速铺货。
成本协同:合并后消除冗余部门(总部、IT、采购)、批量采购降低成本、共享基础设施。比如两家银行合并后可以关闭重复的网点,裁减重叠的中后台人员。
量化协同效应时必须审慎。收入协同往往最容易被高估——"我们有了对方的渠道就能多卖XX"听起来很美好,但实际执行中竞争者可能不会坐视不管、客户可能不接受新产品。成本协同相对容易量化也更可靠——裁掉一个部门能省多少工资是看得见的。
并购定价:该出多少钱
并购价格 = 目标公司独立价值 + 协同效应价值的一部分 + 控制权溢价
"一部分"是因为协同效应是双方共同创造的,收购方不会(也不应该)把全部协同效应都让给目标公司的股东。
控制权溢价通常在20%-40%之间。也就是说,收购方通常需要支付比目标公司当前股价高出20%-40%的价格。
判断溢价是否合理的关键问题是:即使考虑了协同效应,收购方是否仍然支付了过高的价格?如果协同效应只值10亿,但你付了15亿的溢价,那这笔并购对收购方的股东来说就是价值损毁的。
支付方式:现金 vs 换股
现金收购:收购方用现金购买目标公司的股份。优点是交易简洁、不稀释收购方股东权益。缺点是需要大量资金——要么动用现金储备,要么借债融资(增加杠杆和财务风险)。
换股收购:收购方用新发行的股份交换目标公司的股份。优点是不需要现金、不增加杠杆。缺点是稀释原有股东的持股比例和每股收益;而且如果收购方股价被高估,相当于用"便宜的股票"去换"贵的资产"。
选择哪种方式取决于多个因素:
| 因素 | 偏好现金 | 偏好换股 |
|---|---|---|
| 收购方股价 | 被低估(不想用"便宜"的股份) | 被高估(用"昂贵"的股份换资产更划算) |
| 收购方现金状况 | 充裕 | 紧张 |
| 收购方杠杆水平 | 低(可以增加债务融资) | 高(不宜再加杠杆) |
| 目标方股东偏好 | 想要确定性(直接拿到钱) | 想分享收购方的未来成长 |
💡 关键直觉:并购中最容易犯的错误不是"不该买",而是"出价太高"。大量实证研究表明,目标公司的股东通常能获得显著的溢价收益,而收购方的股东在长期看往往亏损——溢价中包含了"赢家诅咒"。
并购中的常见陷阱
赢家诅咒:在竞标中获胜的收购方往往支付了最高价——而最高出价者恰恰是最可能高估价值的一方。
代理问题:管理者可能为了个人声誉、薪酬或权力而推动并购,即使并购并不符合股东利益。
整合失败:文化冲突、人才流失、系统不兼容——"买下来"只是第一步,"管好它"才是真正的挑战。
过度支付:被协同效应的"故事"冲昏头脑,忽视了基本面分析。最好的防御是在谈判桌上先算清楚:协同效应值多少、最多愿意出多少溢价,然后严格遵守纪律。
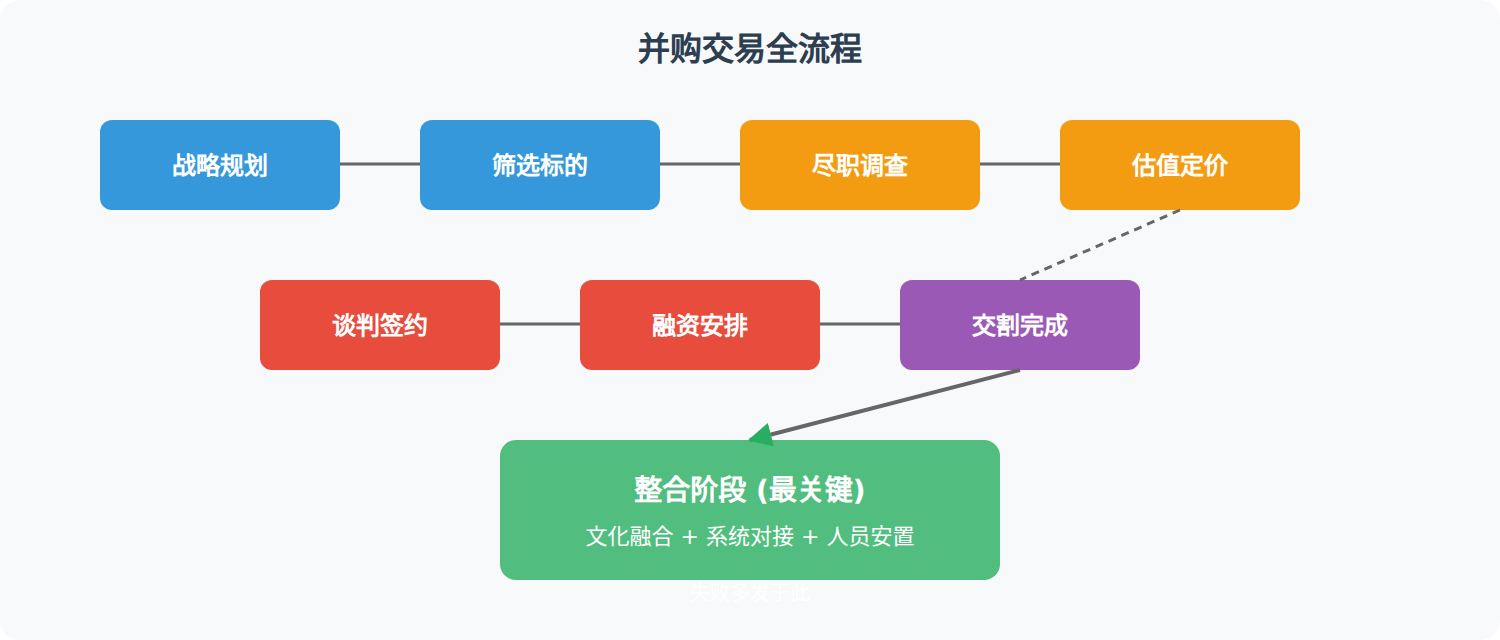
并购交易流程
要点回顾
- 并购动机多样:规模经济、市场扩张、技术获取——但约一半并购长期失败
- 协同效应要审慎量化:收入协同容易高估,成本协同相对可靠
- 控制权溢价通常20%-40%:超过协同价值部分就是收购方股东的损失
- 现金vs换股:看股价估值、现金储备和杠杆水平
- 赢家诅咒是最大陷阱:最高出价者往往高估了价值
恶意收购与反收购
大部分并购是双方协商一致的("善意收购"),但也有一些收购是在目标公司管理层不同意的情况下强行发起的——这就是"恶意收购"。
恶意收购的发起方通常直接向目标公司的股东发出收购要约("要约收购"),绕过管理层。如果收购方出价足够高,股东可能接受要约,即使管理层反对。
目标公司管理层为了抵御恶意收购,会采取各种反收购措施:
- 毒丸计划:通过发行特别权利的证券(如果任何人获得公司超过一定比例的股权,其他股东可以低价买入更多股份),大幅增加收购成本。
- 金色降落伞:在管理层被解雇时支付巨额补偿,让收购方在计算收购成本时不得不考虑这笔额外支出。
- 白衣骑士:寻找一个更"友好"的收购方来参与竞标,"两害相权取其轻"。
- 皇冠上的珍珠:卖掉公司最有价值的资产,让收购方失去收购动机。
从公司治理的角度看,反收购措施是一把双刃剑。适度的反收购措施可以防止"低价抢夺",保护中小股东的利益。但过度的反收购措施会让管理层变成"不可撼动的堡垒",即使他们经营不善也无人能替换。不同国家(地区)的法律对反收购措施的容忍度差异很大——美国相对宽松(允许大部分反收购措施),英国更严格(强调股东选择权至上)。
协同效应的量化:一个数值框架
协同效应不是一句"1+1>2",而是可以拆成可验证的假设。假设收购方A年收入50亿、净利率10%;目标公司T年收入20亿、净利率8%。管理层声称的协同效应如下:
| 协同来源 | 测算逻辑 | 年度金额 |
|---|---|---|
| 采购整合 | 合并采购额约25亿,议价能力提升省2% | 5000万 |
| 渠道交叉销售 | T的产品通过A的渠道销售,首年贡献收入3亿、净利率8% | 2400万 |
| 后台合并 | 关停重复的财务/IT/人事,裁员节省 | 3000万 |
| 财务协同 | 合并后信用评级上升,债务成本降0.5%,按60亿债务算 | 3000万 |
| 合计 | - | 1.34亿/年 |
把1.34亿按10%资本成本资本化(假设协同永续),协同价值约13.4亿。如果收购方为此支付了20亿溢价,意味着溢价中约6.6亿缺乏协同支撑——除非能证明协同能持续增长,否则这笔交易对收购方股东是价值损毁。量化的意义就在这里:把"协同"变成可审计的假设,谈判时就知道溢价上限在哪。
换股并购的比例怎么定
换股收购的核心是确定换股比例——目标公司股东用多少股目标股票换1股收购方股票。设收购方A股价20元、目标公司T股价10元。如果按市值简单1:2换股(2股T换1股A),T股东换股后持有A的股份 = 原T市值/A市值。
更合理的定价要考虑控制权溢价和协同:假设双方商定T的收购价12元/股(溢价20%),则换股比例 = 12/20 = 0.6,即每股T换0.6股A。
看对每股收益的影响:A公司净利润10亿、股本5亿股,EPS=2元;T公司净利润1.2亿、股本1亿股(按12元×1亿=12亿对价)。A需增发0.6亿股,合并后总股本5.6亿,合并净利润约11.2亿(假设无协同),合并EPS = 11.2/5.6 = 2.0元——EPS被摊薄至持平。
| 情形 | 合并净利润 | 总股本 | 合并EPS | 是否摊薄 |
|---|---|---|---|---|
| 无协同 | 11.2亿 | 5.6亿 | 2.00元 | 持平 |
| 有协同+1.4亿 | 12.6亿 | 5.6亿 | 2.25元 | 增厚12.5% |
这个表说明换股并购的"盈亏平衡点":只要协同效应带来每年1.4亿以上的增量利润,合并就能抵消EPS摊薄。反过来,如果协同不及预期,换股并购会变成"双输"——A股东承受摊薄,T股东承受整合失败。这也是为什么市场对"讲故事式并购"反应冷淡:投资者心里都有一张EPS平衡表。
杠杆收购:借钱买公司的财务逻辑
杠杆收购(LBO)是并购融资的极端形式——收购方用少量自有资金加大量借款收购目标公司,然后用目标公司未来的现金流还债。财务逻辑:目标公司现金流稳定,能承受较高杠杆,收购方用"以小博大"的方式获取控制权和增值收益。
简化例子:目标公司EBITDA 2亿,按6倍EV/EBITDA收购,总价12亿。收购方自有资金3亿,借款9亿(利息6%,年息5400万)。收购后第一年公司EBITDA 2亿、折旧1亿、利息5400万、税率25%:税前利润 = 2-1-0.54 = 0.46亿,税后约0.35亿,加上折旧1亿,可用于还债的现金流约1.35亿——理论上6-7年还清借款。
LBO的增值来源有三:财务杠杆(借便宜的钱放大回报)、运营改善(提高EBITDA)、多重扩张(退出时估值倍数上升)。风险也对应三点:利率上升(利息负担加重)、运营不及预期(EBITDA下降,债务压顶)、估值回落(退出时卖不出好价)。2008年前大量LBO在危机中爆仓,就是因为三件事同时发生了。
尽职调查是并购定价之外的另一道防线。财务尽调重点核验目标公司的收入确认政策、关联交易、或有负债和税务风险;法律尽调检查股权结构、诉讼和合规问题;运营尽调评估客户集中度和供应链稳定性。一份完整的尽调报告往往能发现影响定价的重大事项——比如目标公司过度依赖单一客户(占收入60%),一旦客户流失,估值假设就要大幅下调。把尽调发现的折扣项提前算进报价,比收购后追悔要便宜得多。并购团队应当把尽调当成"价格调整器":每发现一个问题,就重新评估它对现金流、增长率和风险的影响,必要时直接压价或放弃交易。