4.2 国际金融:汇率与资本流动
4.2 国际金融:汇率与资本流动
本节摘要:汇率是国与国之间"价格的货币",它的每一次波动都牵动出口、进口、资产价格与资本流动。本节从金本位时代的固定汇率讲起,经历布雷顿森林体系与浮动汇率时代,建立购买力平价与利率平价两种汇率决定理论,并用国际收支平衡表的镜像结构串联起贸易与资本流动。2015 年"8·11 汇改"、2018-2023 年人民币的贬值与回升、2024 年美联储降息预期下的资本流动,是贯穿这节的中国案例。
汇率的本质:两国货币的相对价格
汇率(Exchange Rate)是一种货币兑换另一种货币的比率。它有两种标价方式:直接标价法(1 美元 = 7.1 人民币)与间接标价法(1 人民币 = 0.141 美元)。中国习惯用直接标价法,汇率上升意味着人民币贬值(换 1 美元需要更多人民币)。
汇率不是央行凭空规定的数字,它由供求关系决定:出口商赚到外汇要换成本币(供给外币),进口商需要外币付货款(需求外币),投资者买卖外国资产也产生外汇供求。凡影响这些供求的因素——贸易差额、利差、通胀差、资本流动预期——都会改变汇率。
汇率制度的两百年之争
汇率制度的核心争论是:**让市场决定汇率,还是由政府钉住汇率?**这场争论持续了两个世纪。
金本位(1870-1914):各国货币与黄金挂钩,汇率天然固定。这套制度带来稳定,却牺牲了国内政策自主——经济衰退时不能随意印钞刺激,1930 年代金本位的崩溃与大萧条深度绑定。
布雷顿森林体系(1944-1971):美元与黄金挂钩(35 美元/盎司),各国货币与美元挂钩(可 ±1% 波动),形成"双挂钩"的固定汇率制。1971 年尼克松关闭黄金窗口后体系解体,全球进入浮动汇率时代。
今天的三种实践:美国、日本、欧元区实行浮动汇率;中国香港实行联系汇率制(钉住美元);中国内地实行有管理的浮动汇率制——以市场供求为基础、参考一篮子货币调节,人民币汇率在中间价上下 2% 的区间内浮动。IMF 数据显示,全球约 60% 的经济体(按 GDP 加权)实行某种形式的浮动或管理浮动汇率制。
汇率决定理论:两种锚
汇率如何被决定?两种经典理论给出不同的锚。
购买力平价(PPP):一价定律的跨国版本
购买力平价认为:同样一篮子商品在不同国家的价格,经汇率换算后应当相等(一价定律)。若中国的汉堡 25 元、美国 5 美元,则均衡汇率约为 5 元/美元。如果人民币被低估(实际汇率高于 PPP 水平),中国商品显得便宜,出口增加、进口减少,人民币面临升值压力——这就是"汇率向购买力平价回归"的机制。
PPP 的长期预测力较强(解释长期汇率趋势),短期却常失灵:非贸易品(服务、房租)无法套利、运输成本、关税、市场分割都让一价定律难以成立。《经济学人》的"巨无霸指数"以 PPP 为基础比较各国汇率,是理解这个理论最直观的入门工具——2023 年中国巨无霸价格约 25 元、美国约 5.58 美元,隐含 PPP 汇率约 4.5 元/美元,远低于市场汇率,据此判断人民币长期存在升值空间(这曾是 2005-2013 年人民币升值期的流行分析)。
利率平价(IRP):资本的套利逻辑
利率平价关注资本流动:如果中国利率高于美国,国际资本会流入中国套利,推高人民币;但套利者还需考虑汇率风险——若人民币贬值幅度超过利差,套利就无利可图。利率平价条件:两国利差应等于预期汇率变动率。中国利率高于美国时,市场预期人民币贬值(远期贴水),以此抵消利差。
这个理论解释了 2022-2023 年人民币贬值压力的来源:美联储激进加息(联邦基金利率升至 5.25%-5.5%),中美利差倒挂(中国 10 年期国债收益率一度低于美国约 2 个百分点),套利资本流出,人民币从 6.3 贬至 7.3 附近。2024 年 9 月美联储开启降息周期后,贬值压力缓解——利率平价理论在现实中得到了完整演绎。
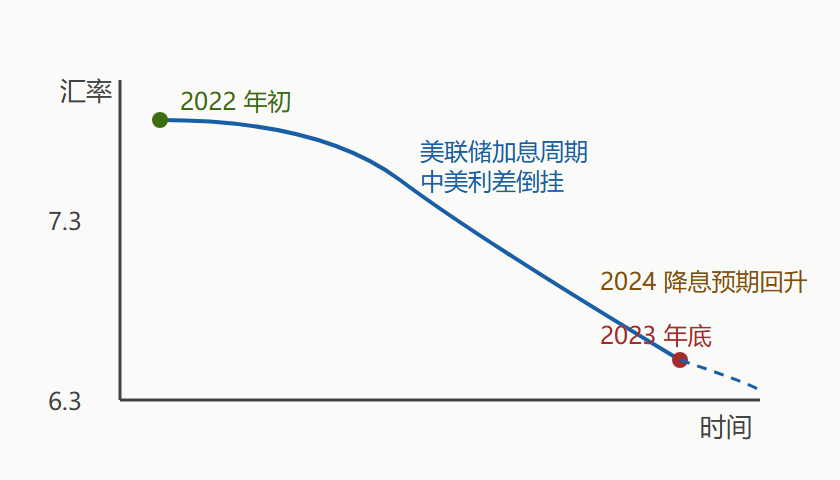
上图勾勒了 2022-2023 年人民币兑美元汇率的走势逻辑:美联储激进加息拉开中美利差,套利资本外流推动人民币从 6.3 贬至 7.3 附近;2024 年降息预期出现后贬值压力缓解。这条曲线的每一段拐点,都能用利率平价框架解释。
国际收支平衡表:贸易与资本的镜像
国际收支平衡表记录一国与世界的全部经济交易,两大账户互为镜像:
- 经常账户:货物与服务贸易(贸易差额)、初次收入(投资收益)、二次收入(侨汇等转移支付)。中国常年顺差(2023 年货物贸易顺差 5.79 万亿元)
- 资本与金融账户:直接投资(建厂并购)、证券投资(买股票债券)、其他投资(贷款存款)、储备资产变动
恒等式:经常账户顺差 = 资本账户逆差 + 外汇储备增加。中国长期"双顺差"(经常与资本双顺差)导致外汇储备激增,2023 年末约 3.24 万亿美元。这个镜像关系意味着:贸易顺差的国家必然在向外输出资本(购买外国资产或积累储备)——理解这个恒等式,才能看懂"中国买美国国债"与"美国对中国逆差"之间的逻辑链。
中国汇改之路:从钉住到市场化
中国的汇率制度演化是一段渐进史:
- 1994 年:汇率并轨,实行以市场供求为基础、有管理的浮动汇率制,官方汇率从 5.8 贬值至 8.7(并轨后)
- 2005 年 7 月:汇改启动,人民币参考一篮子货币调节,开始渐进升值,至 2013 年累计升值约 35%
- 2015 年 8 月 11 日:"8·11 汇改",完善中间价报价机制,人民币一次性贬值约 2%,随后市场波动加大,央行引入"逆周期因子"稳定预期
- 2018-2023 年:贸易摩擦与中美利差倒挂下,人民币经历多次贬值压力测试(2019 年破 7、2022-2023 年贬至 7.3 附近),央行通过中间价管理、离岸市场干预、外汇存款准备金率等工具稳定汇率
- 2024 年:美联储降息预期下人民币回升至 7.0-7.1 区间
这段历史的启示:汇率是综合国力的镜像,也是政策选择的体现。中国选择"有管理的浮动",本质是在"汇率稳定(利于贸易与预期)"与"货币政策自主(利于国内调控)"之间寻求平衡——这正是"不可能三角"(蒙代尔三角:汇率稳定、资本自由流动、货币政策自主不可兼得)的中国解法。
不可能三角:国际金融的"三角铁律"
1990 年代,经济学家(蒙代尔-弗莱明模型)总结出一条铁律:一个国家不可能同时实现资本自由流动、固定汇率、货币政策独立三个目标,最多取其二。
- 中国香港:资本自由流动 + 固定汇率(放弃货币政策独立,利率跟随美国)
- 中国内地:资本管制(部分)+ 货币政策独立 + 有管理浮动(在三角中动态调整)
- 美国:资本自由流动 + 货币政策独立(放弃固定汇率,浮动汇率)
1997 年亚洲金融危机中,泰国钉住美元却开放资本账户,被国际炒家攻击后汇率崩盘——"不可能三角"的经典反面教材。理解这个铁律,才能看懂为什么中国对资本账户开放始终谨慎,也才能理解人民币国际化的边界。
要点速记
- 汇率是两国货币的相对价格,由外汇供求决定,贸易、利差、预期都影响它
- 汇率制度之争:金本位→布雷顿森林→浮动汇率;今天全球混合实践,中国是"有管理的浮动"
- 两种锚:购买力平价(长期趋势)与利率平价(资本流动),巨无霸指数与中美利差是现实注脚
- 国际收支恒等式:经常账户顺差 = 资本账户逆差 + 储备增加,理解它才能看懂双顺差与美债购买
- 中国汇改渐进史:1994 并轨→2005 升值→2015 汇改→2018-2023 压力测试→2024 回升
- 不可能三角:资本自由流动、固定汇率、货币政策独立不可兼得,各国只能取其二
贸易靠商品,金融靠货币,而支撑这一切的是规则。下一节,我们进入全球经济治理体系——WTO、IMF、世界银行从何而来,为何今天步履维艰,RCEP 又代表了怎样的新方向。