8.2 税收理论与公共物品
8.2 税收理论与公共物品
本节摘要:税收是政府最主要的收入来源,也是影响经济行为最直接的公共政策工具。本节从税收的基本原则(效率与公平)出发,讨论税收如何产生无谓损失,比较不同税种(所得税、消费税、财产税)的效率和公平特征。随后深入分析公共物品——为什么国防、基础教育、道路等无法通过市场有效提供——以及政府确定公共物品最优供给水平的理论框架。
如果政府必须收税,该怎么收?
这是一个看似简单实则极其复杂的问题。假设政府需要筹集100亿元的收入用于公共支出。这笔钱怎么收——对所有商品征收10%的消费税?对高收入者征收累进所得税?对企业征收增值税?还是对所有房产征收财产税?每一种方案都会产生不同的经济效果——对谁征税最公平?哪种税对经济的扭曲最小?哪种税最容易征收和管理?
这些问题构成了税收理论的核心议题。税收理论的两个基本原则——效率和公平——就像天平的两端:向效率倾斜,税收应该尽可能不影响人们的行为;向公平倾斜,税收应该让负担更多地落在承受能力强的人身上。但效率和公平之间往往存在张力——累进所得税虽然更公平,但可能抑制高收入者的工作和投资积极性。
税收的效率原则与无谓损失
税收的效率原则要求税收对资源配置的扭曲尽可能小。在理想情况下,税收只是将资源从私人部门转移到公共部门,不改变私人部门的行为和资源配置。但在现实中,几乎所有税收都会改变行为——当政府对某商品征税时,消费者会减少对该商品的消费,生产者会减少生产。这种行为变化导致的效率损失被称为无谓损失(Deadweight Loss, DWL)。
无谓损失的直觉理解是这样的:在税前,所有使消费者剩余大于生产成本的交易都会发生(市场均衡)。征税后,一部分原本有利可图的交易不再发生(因为税后价格太高或税后收益太低),这些"本可以发生却没有发生"的交易所对应的消费者剩余和生产者剩余的损失,就是无谓损失。
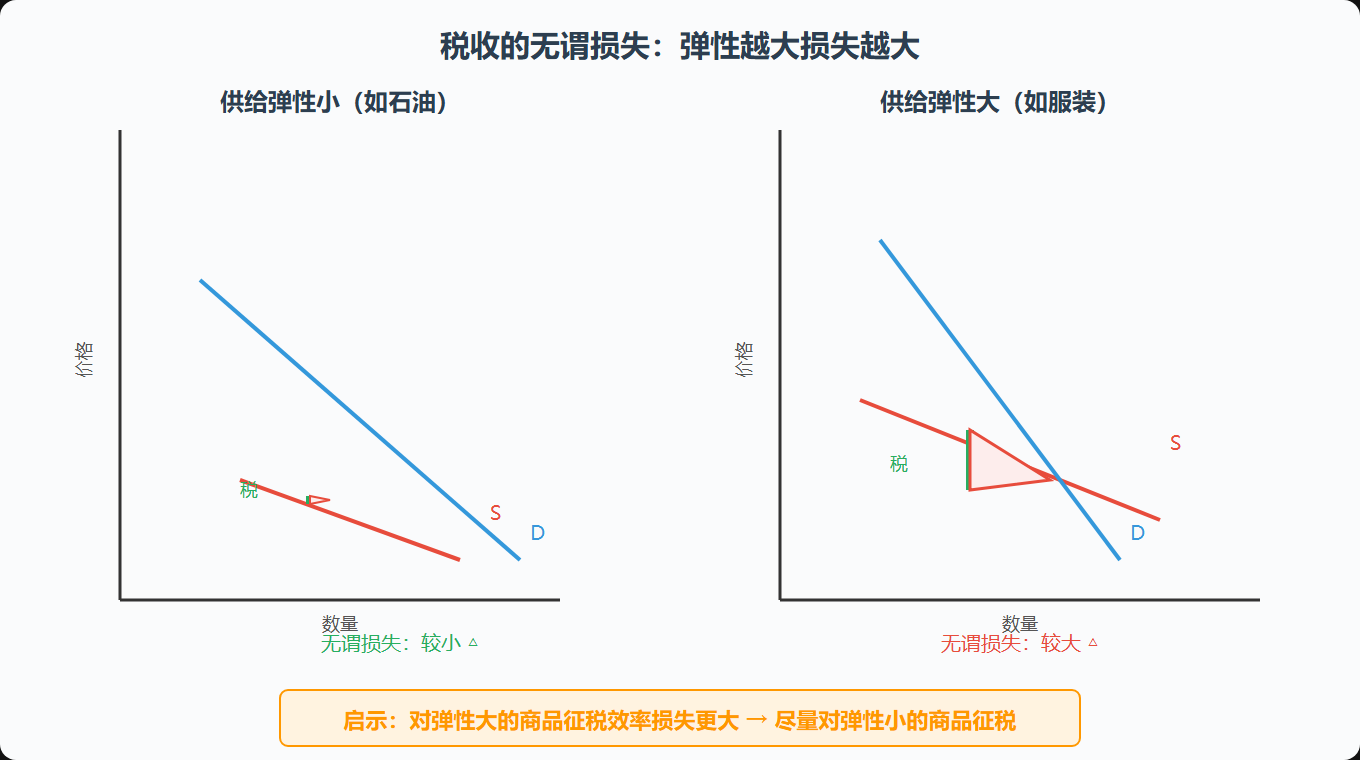
无谓损失的大小取决于两个因素。第一,供需弹性——弹性越大(消费者和生产者对价格越敏感),无谓损失越大。这意味着,对弹性大的商品征税比弹性小的商品产生更大的效率损失。劳动供给弹性就解释了为什么过高的所得税会严重抑制工作积极性。第二,税率——税率越高,无谓损失越大,而且是以税率的平方级递增的。一个20%的税率产生的无谓损失不是一个10%税率的2倍,而是4倍。这就是经济学家反对高税率的一个重要理由。
图:税收的无谓损失
图8 税收效率损失与供需弹性的关系
税收的公平原则
税收的公平原则要求税负的分配是"合理"的。但这涉及价值判断,不存在唯一正确的答案。
累进税(Progressive Tax)——税率随收入增加而递增——是最能体现"纵向公平"的税制设计。中国的个人所得税实行3%-45%的七级超额累进税率,理论上高收入者缴纳更高比例的税。但现实中,由于征管能力的限制(尤其是对资本性收入和高收入群体的税收征管),实际税收的累进程度可能低于名义税率所暗示的。
比例税(Proportional Tax)——所有收入按同一税率征收——在形式上最符合"横向公平",但可能不符合纵向公平。增值税本质上是一种比例税,但因为低收入者将更大比例的收入用于消费,实际效果可能是"累退"的。
累退税(Regressive Tax)——税率随收入增加而递减——表面上看不公平,但某些累退税有其合理性。社会保险中的工薪税(只对劳动收入征税,不征资本收入)在某种程度上是累退的,但它的设计逻辑是"受益者付费"——谁缴纳社保,谁将来领取养老金和医保。
拉弗曲线(Laffer Curve)在讨论税率和税收收入的关系时经常被引用。它的核心思想是:税率与税收收入之间存在一个"倒U形"关系——税率为零时收入为零(没税可收),税率为100%时收入也为零(没人愿意工作)。在某个中间税率上,税收收入达到最大值。拉弗曲线的政策含义是:并非所有增税都能增加收入——如果当前税率已经高于最优税率,增税反而会减少收入。然而,拉弗曲线并没有告诉我们最优税率到底是多少——这是实证问题,需要具体国家的数据来估计。大多数经济学家的估计认为,发达国家的所得税最优税率在50-70%之间,远高于当前多数国家的实际税率——这意味着在现实中,拉弗曲线的"税率过高"一侧可能并不适用于大多数情况。
税种比较:没有精确的税收
现实中,各国采用混合税制,综合运用多种税种。各主要税种的效率-公平特征如下:
个人所得税通常设计成累进的,公平性较好,但对工作激励有较大的扭曲效应(尤其是边际税率高的区间)。高收入者可能有更强的避税动机和能力(利用海外账户、税收筹划等),导致实际累进程度低于名义税率。美国的个人所得税提供了丰富的案例——1986年税制改革将最高边际税率从50%降至28%,并没有如批评者所担心的那样导致收入急剧下降,反而因为税基扩宽而增加了税收收入。
企业所得税的争议在于它"双重征税"——企业利润先被征企业所得税,分配给股东后又被征个人所得税。但企业所得税也有合理的一面——企业是独立的法律实体,使用了政府提供的公共物品(基础设施、法律保护等),因此应该为这些公共物品付费。各国的企业所得税税率在近年来呈下降趋势——这是全球税收竞争的结果,因为资本比劳动力更容易跨国流动。
消费税(包括增值税和销售税)的优点是征管成本低、对储蓄不征税(有利于资本积累),但缺点是对低收入者可能累退——因为低收入者将更大比例的收入用于消费。一些国家通过对基本生活用品免税或减税来缓解消费税的累退性。
财产税(包括房产税、遗产税)的优点是它对存量财富而非流量收入征税,有助于减少财富集中。缺点是评估困难(尤其是非流动性资产的估值),且遗产税可能引发代际资产转移的避税行为。
公共物品:为什么需要政府来提供
公共物品的核心特征是非排他性和非竞争性。非排他性意味着无法排除不付费的人使用(国防是经典案例);非竞争性意味着一个人的使用不减少其他人的使用(路灯照亮了所有人,不会因为多一个人走路就变暗)。
纯公共物品(同时满足非排他性和非竞争性)在现实世界中很少——国防是最接近的例子。大多数"公共物品"实际上是准公共物品——具有一定程度的排他性或竞争性。教育就属于这一类:理论上可以排除不付费者(非排他性不完美),但教育具有很强的正外部性(受教育的公民更可能参与公共事务、遵纪守法),因此政府有理由补贴甚至免费提供基础教育。
萨缪尔森条件:公共物品的最优供给
保罗·萨缪尔森在1954年推导出了公共物品最优供给的条件——萨缪尔森条件:公共物品的最优供给量应该满足,所有消费者的边际替代率(即每个人愿意为增加一单位公共物品放弃的私人商品数量)之和等于公共物品的边际成本。
这个条件与私人商品的市场均衡形成鲜明对比。在私人商品市场中,每个人的边际替代率等于边际成本(因为市场价格协调了所有人的边际评价)。在公共物品中,因为所有人共同消费同一数量的公共物品,需要把所有人的边际评价加总来决定供给水平。
萨缪尔森条件的实际应用面临一个根本困难:偏好显示问题。要加总所有人的边际替代率,需要知道每个人对公共物品的真实评价。但人们有动机低报自己的评价——因为如果公共物品的供给决策依赖于个人报告的支付意愿,每个人都会希望别人多报而自己少报,从而搭便车。这意味着市场机制和自愿捐款都无法有效提供公共物品——需要政府通过强制性的税收来筹资。
蒂伯特假说:"用脚投票"的可能性
如果偏好显示问题这么严重,现实中公共物品的供给是如何决定的?查尔斯·蒂伯特(Charles Tiebout)在1956年提出了一个高明的解答——蒂伯特假说(Tiebout Hypothesis):如果存在多个地方政府,每个提供不同水平的公共物品和征收不同水平的税收,那么居民可以"用脚投票"——选择搬到公共物品供给最符合自己偏好、税收负担最可接受的地方。
蒂伯特假说的核心洞察是:地方政府之间的竞争可以部分替代市场价格机制的功能。就像消费者在市场上选择不同品牌的商品一样,居民在地方政府之间选择不同的"公共物品-税收"组合。这种竞争迫使地方政府提高效率——如果某个地方政府提供的公共物品质量差但税收高,居民就会离开,税收基数就会缩小。
蒂伯特假说的假设条件相当严格——要求居民可以无成本地迁移、地方政府数量足够多、不存在跨区外部性等。但这些条件在现实中不可能完全满足。尽管如此,蒂伯特假说仍然为理解地方政府行为和公共物品供给提供了重要的理论框架。中国的地方政府竞争——各地通过提供更好的基础设施和营商环境来吸引投资和人才——在某种程度上就是蒂伯特机制的变形。
一节小结
- 税收的效率与公平:效率要求税收产生最小的无谓损失;公平要求税负的分配合理。两者之间经常存在张力
- 无谓损失的决定因素:供需弹性越大、税率越高,无谓损失越大。对弹性小的商品征税效率损失较小
- 拉弗曲线的启示:税率与税收收入之间存在倒U形关系。增税不一定增加收入——关键看当前税率在曲线的哪一侧
- 不同税种的特征:所得税可以设计成累进的,但征管成本高、对工作激励有扭曲;消费税征管成本低但对低收入者可能累退;财产税有助于减少财富不平等但评估困难
- 公共物品的核心特征:非排他性和非竞争性导致市场无法有效提供——搭便车问题使得私人供给不足
- 萨缪尔森条件:公共物品的最优供给需要加总所有人的边际评价,但偏好显示问题使得这个条件在实践中难以实现
下一节,我们将讨论政府干预最具争议的目标——收入再分配,以及在减少不平等与维护经济激励之间的艰难权衡。