5.2 质押融资与风险管理
5.2 质押融资与风险管理
本节摘要:知识产权质押融资让"纸上的权利"变成"手里的现金",但银行不是做慈善——它凭什么相信你的专利值钱?本节讲清楚质押融资的完整流程、银行关注的风险点,以及知识产权保险等风险管理工具,帮你知道这条路怎么走通。
质押融资是什么
知识产权质押融资,是指企业以专利权、商标权、著作权等知识产权作为质押物,向银行或其他金融机构申请贷款。企业保留知识产权的使用,银行在债务未清偿前持有质押权利。
它与传统抵押贷款的最大区别在于评估难、处置难:房产有公开的市场价,专利没有;房产拍卖有人接盘,专利拍卖可能无人问津。所以知识产权质押贷款对银行的吸引力天然弱于房产抵押,这也是它需要政府政策支持的原因——很多地方对知识产权质押贷款有贴息、风险补偿等扶持政策。
完整流程
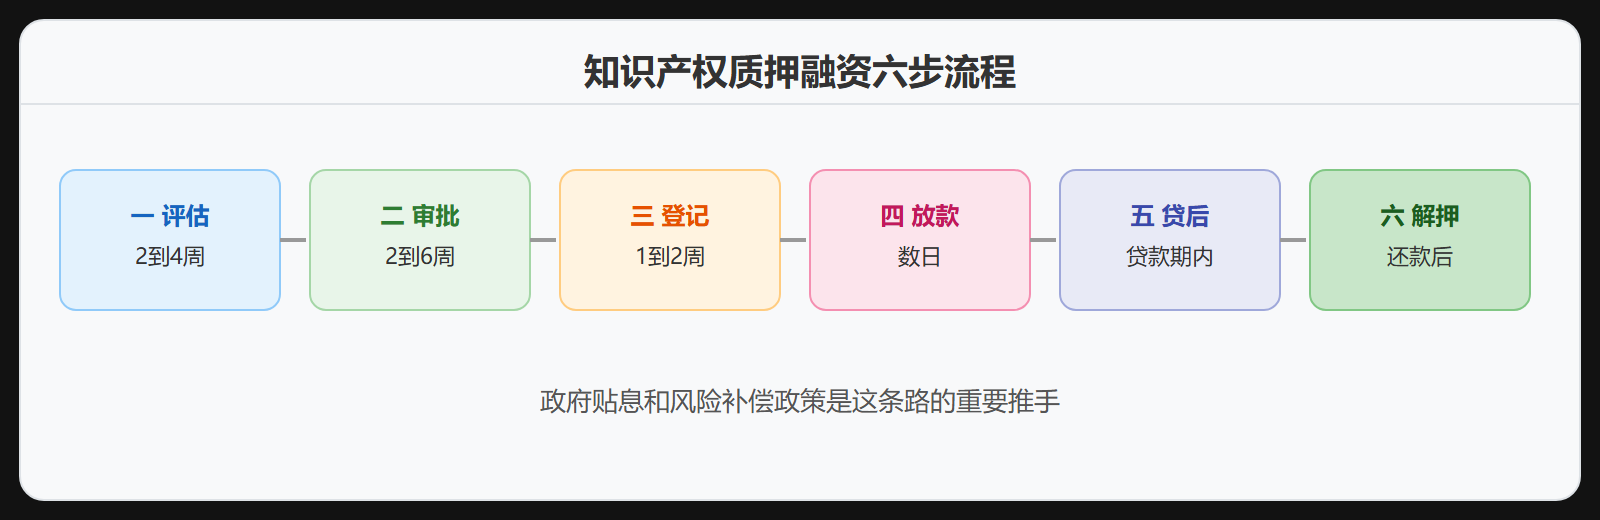
知识产权质押融资的标准流程大致分六步:
| 步骤 | 内容 | 周期 | 关键动作 |
|---|---|---|---|
| 第一步 评估 | 委托评估机构对质押知识产权估值 | 2-4周 | 选择有资质的评估机构 |
| 第二步 银行审批 | 银行审查企业资质、还款能力、知识产权价值 | 2-6周 | 准备完整经营材料 |
| 第三步 质押登记 | 向国家知识产权局办理质押登记 | 1-2周 | 专利商标质押登记在线可办 |
| 第四步 签约放款 | 签订贷款合同、质押合同 | 数日 | 明确贷款利率、期限、还款方式 |
| 第五步 贷后管理 | 银行定期核查质押物状态 | 贷款期内 | 按时缴纳年费、维持权利有效 |
| 第六步 还款解押 | 还清贷款后办理解押登记 | 数日 | 注销质押登记 |
银行最关心什么
想说服银行放款,先要理解银行的风控逻辑。银行评估知识产权质押贷款,看的不是"这个专利多先进",而是"这个专利能不能还钱":
- 权利稳定性:专利是否可能被无效、商标是否可能被撤三。银行会要求提供权利稳定性分析
- 变现能力:如果企业还不上钱,质押的知识产权能否转让变现。有实际应用、有市场需求的专利更容易被接受
- 企业还款能力:银行真正看重的是企业的现金流和经营状况,知识产权只是第二还款来源
- 权利状态:专利年费是否缴纳、是否涉及诉讼、是否有在先质押
正因为如此,纯初创企业用知识产权质押融资往往比较困难——银行更愿意给已有稳定现金流、只是缺流动性资金的企业放款。初创企业想走这条路,可以考虑政府性融资担保机构提供增信,或选择科技支行、知识产权特色银行等更懂技术的金融机构。
常见的坑与应对
知识产权质押融资领域有几个高频踩坑点:
坑一:评估价虚高 表现:评估报告写几千万,银行只批几百万 应对:评估前与银行沟通可接受的评估区间,别浪费评估费 坑二:权利被无效 表现:质押的专利在质押期内被第三方无效 应对:质押前做稳定性分析,质押期内按时缴费 坑三:续贷断档 表现:到期还本后银行因政策收紧不愿续贷 应对:提前沟通续贷方案,保留政策支持的证明 坑四:权利状态异常 表现:质押期内未缴年费导致权利终止,质押物消失 应对:建立年费台账,专人负责
知识产权保险
知识产权风险管理的另一块拼图是保险。目前国内主要有两类产品:
- 知识产权侵权责任保险:保障企业被诉侵权时,为抗辩和赔偿支付的费用(类似"被侵权了保险公司出钱"的反向场景)
- 知识产权执行保险:保障企业起诉侵权人时,诉讼费用、律师费的损失,以及胜诉后对方无力赔偿的风险
保险不能解决所有问题,但它能显著降低维权和应诉的财务风险。对打算发起侵权诉讼的中小企业来说,知识产权执行保险尤其值得考虑——律师费、公证费、鉴定费动辄几十万,有一份保险兜底,企业才敢"打得起官司"。
风险管理:质押之外也要看
知识产权风险管理不止质押融资场景,它贯穿企业运营全过程:
权利风险:专利被无效、商标被撤三、版权被挑战 侵权风险:自身侵犯他人权利,被诉赔偿 诉讼风险:卷入纠纷的应诉成本和赔偿 运营风险:许可违约、技术流失、权利过期
建立风险管理的基本动作:定期做知识产权"体检"(审计)、建立权利台账、关注主要竞争对手的动态、对高价值权利购买保险、对重大纠纷提前咨询专业律师。
真实案例:一家科技公司的质押贷款
某智能装备制造企业拥有多项发明专利,产品已批量销售,但扩张需要流动资金,传统抵押物不足。企业委托评估机构对核心专利组合进行价值评估,同时准备了三年的财务数据、订单合同和专利稳定性分析报告。银行审查后认可专利的变现能力,最终以"专利质押加信用增信"的组合方式发放贷款。企业用这笔资金扩充产能,两年后如期还本付息。
这个案例的关键在于:企业没有只拿专利去"硬抵押",而是同时展示了经营基本面、订单情况和增信措施——银行放款的决定性因素始终是企业能不能还钱,专利质押是加分项,不是唯一筹码。
质押融资申请自检清单
申请之前逐项核对:
{ "知识产权状态": "权利有效、年费已缴、无诉讼纠纷", "权利稳定性": "专利已做稳定性分析或评估报告", "评估机构": "已选择有资质的评估机构", "经营材料": "三年财务报表、纳税记录、订单合同", "增信方案": "是否有担保公司、政府风险补偿等增信", "政策支持": "是否了解本地贴息、补助政策", "还款规划": "现金流能否覆盖贷款本息" }
图 5-2:知识产权质押融资六步流程
要点回顾
- 质押融资让知识产权变成贷款,但银行真正看重的是变现能力和企业还款能力
- 完整流程六步:评估、审批、质押登记、放款、贷后、解押
- 银行风控关注权利稳定性、变现能力、企业现金流、权利状态四件事
- 评估价虚高、权利被无效、续贷断档、权利状态异常是四大高频坑
- 知识产权保险分侵权责任险和执行险,能显著降低维权财务风险
- 风险管理要定期体检、建台账、盯竞争对手、买保险、找律师