第五章·周期性与长波
第五章 · 周期性与长波
本章要回答的三个问题:周期性的来源到底是什么?它和季节性长得像但本质差在哪?面对一段不规则长波,怎么用谱分析或经验模态分解(EMD)把周期"挖"出来?
为什么会有这一章
季节性是"日历决定的固定周期"——可以预知。周期性是"系统反馈决定的不定长波"——不可预知。分析师遇到一段长周期数据时容易误把它当季节性建模,结果 SARIMA 的 m 参数乱设、预测区间偏窄、模型自欺欺人。本章教读者用谱分析和小波 / EMD 等工具识别不定长波。
读完能解决什么
- 解释为什么周期性比季节性难识别、难预测。
- 区分"经济周期 / 商业周期 / 气候周期"三类典型来源。
- 用谱分析(periodogram / Welch)和经验模态分解(EMD)从数据中提取不定长波。
知识地图
一句"金句"点题:周期性是"系统反馈的副产品"——可以确认会再来,但说不出下次什么时候。
各节怎么分工
5.1 周期性的来源
经济周期(5–10 年)、商业周期(2–7 年)、气候周期(3–15 年)三类来源;为什么周期长度会漂移。
5.2 周期性 vs 季节性
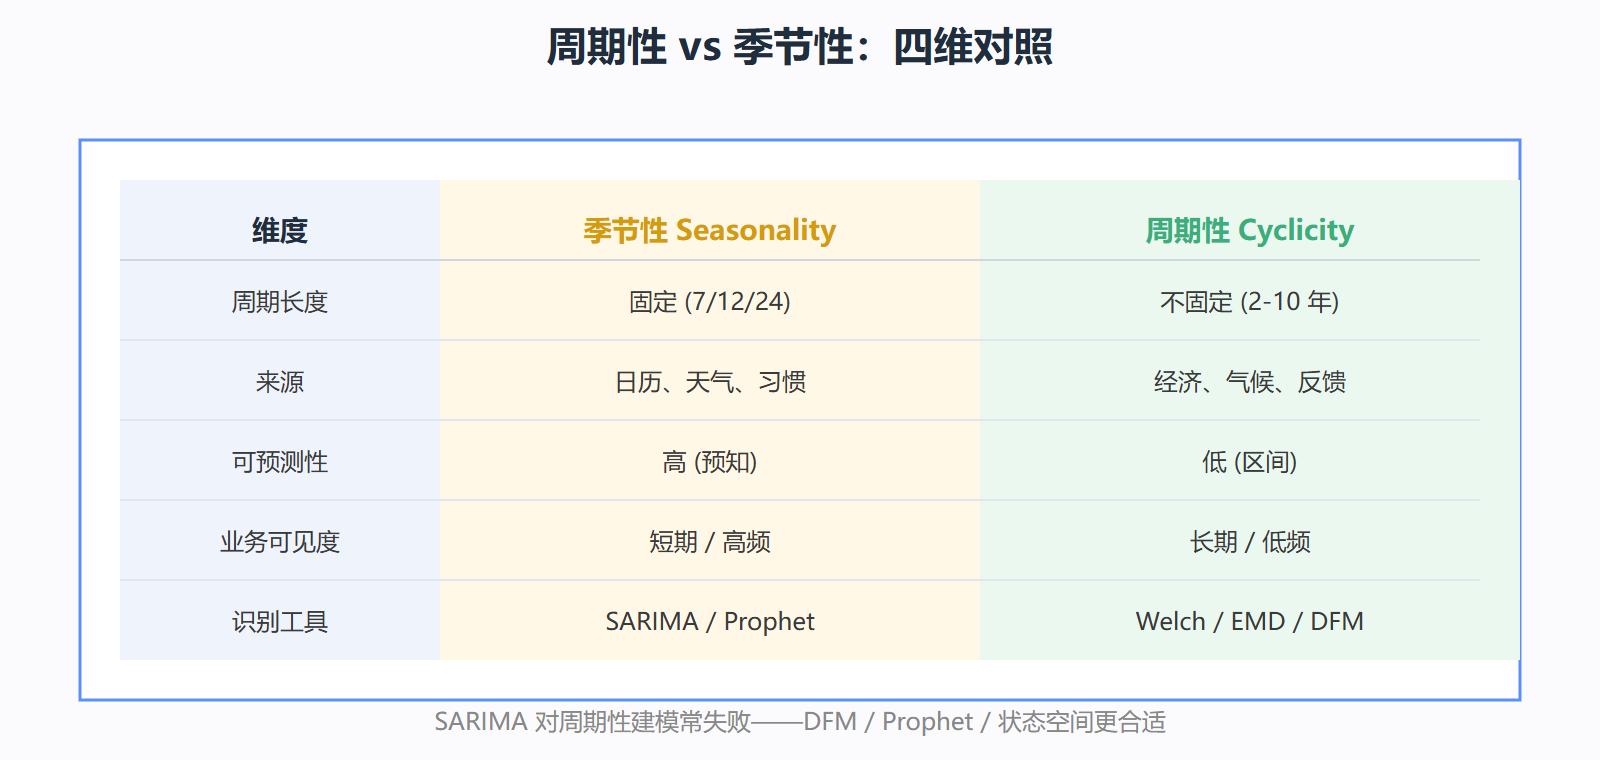
四维对照表(周期长度 / 来源 / 可预测性 / 业务可见度);GDP / 冰淇淋 / 半导体三个真实案例;SARIMA 周期性建模常失败、Prophet 等新一代方法更合适。
5.3 谱分析与 EMD
Welch 用分段平均提高稳健性;EMD 自适应分解为多个 IMF;EEMD / CEEMDAN 改进模态混叠。
先决条件
- 已完成第四章,理解 ACF / 周期图。
- 对 numpy 数组操作熟练。
周期性 vs 季节性四维对照
往下走到哪
本章结束,第三章到第五章分别处理了趋势、季节、周期三类成分。第六章进入"建模与评估"——把分解工具和预测模型串起来,引入 STL、Prophet、ARIMA 等综合方法。
本章在四成分中的位置
周期性是四成分中最难处理的——它不像季节性有固定周期,识别和建模都依赖数据驱动方法。本章的逻辑是"先和季节性区分开 → 再识别周期 → 再建模"。
与第 4 章的关系
第 4 章讲固定周期的季节性,本章讲非固定周期的周期性。两者的数学处理方法不同:季节性用固定索引/差分,周期性用谱分析/滤波。两者的业务含义也不同:季节性能解释(地球自转),周期性往往难解释(多重因素叠加)。
与第 6 章的衔接
第 6 章的 STL、Prophet 都能处理弱周期性。但强周期性的剥离往往要靠手工谱分析(先用周期图找显著频率,再用滤波剥离)。本章给的 EMD 是另一种可选方案。
本章的应用局限
数据 < 5 年:周期识别不可靠
数据 5-20 年:可识别 1 个长周期
数据 > 20 年:可识别 2-3 个嵌套周期
这个局限是工程现实,不是数学限制。如果你的应用场景数据不够长,本章结论需要打折扣。
本章学习路径建议
5.1 → 5.2 → 5.3 是自然顺序。先理解周期性的概念(5.1),再和季节性对比(5.2),最后讲怎么识别(5.3)。5.3 节是本章的技术核心——谱分析(傅里叶变换)和 EMD 经验模态分解。
与第 4 章的对照
| 维度 | 季节性 (第 4 章) | 周期性 (第 5 章) |
|---|---|---|
| 周期 | 固定 | 不固定 |
| 解释 | 物理/人类活动 | 多因素叠加 |
| 识别 | ACF 等距尖峰 | 谱分析/EMD |
| 建模 | 季节指数/差分 | 滤波/谱方法 |
| 业务 | 气温、销量、流量 | 经济周期、商业周期 |
工程现实
如果你的数据 < 5 年,周期识别不可靠,本章的应用价值有限。大多数业务数据(电商销量、IoT 传感)虽然物理上有周期性,但因数据长度不足而难以识别。这种情况下,建议只做季节性处理(第 4 章),不做周期性处理。