9.2 核能经济学与能源政策
9.2 核能经济学与能源政策
本节摘要:核电的成本结构是"资本极重、燃料极轻"——隔夜造价与建设工期主导度电成本,平准化度电成本(LCOE)是通行算法;融资模式从公用事业垄断走向国家支持与风险分担。在新能源占比攀升的电力系统里,核电的价值正从"度电"转向"容量与惯量",碳定价是它最强的政策顺风。本节把第九章的账本摊开。
一座百万千瓦核电机组造价约150亿到250亿元人民币,建设周期五到八年,其中利息与资金成本能吃掉总投入的两三成;而它的燃料费一年只有几亿元(第三章算过:一盒组件一百多万美元,一年几十盒)。核电是重资产、长周期、低边际成本的业务——它天生像基础设施,而不是像发电厂。这个结构性事实解释了本节几乎所有的经济学现象。
LCOE:一把有用但会骗人的尺
平准化度电成本把全寿期成本折现摊到全寿期发电量上:
LCOE =(投资成本 + 运维成本 + 燃料成本 + 退役金的折现和)÷(发电量折现和)
# 演算:简化LCOE——工期与贴现率的杠杆 import math def lcoe(capex_per_kw, years_build, rate, years_op, cap_factor, om_per_mwh, fuel_per_mwh): # 资本回收因子:把建成价按年金摊到运营年 annual = capex_per_kw / years_build # 每年等额投入 FV = sum(annual * (1 + rate) ** (years_build - t) for t in range(1, years_build + 1)) crf = rate * (1 + rate) ** years_op / ((1 + rate) ** years_op - 1) cap_part = FV * crf / (8.76 * cap_factor) # 分/kWh 换算:W级年发电 return (cap_part + (om_per_mwh + fuel_per_mwh) * 100) / 10 # 统一为 分/kWh 量纲示意 base = lcoe(15000, 5, 0.06, 60, 0.85, 60, 15) # 基准:15000元/kW、5年建成 slow = lcoe(15000, 10, 0.06, 60, 0.85, 60, 15) # 工期拖到10年 hi_r = lcoe(15000, 5, 0.10, 60, 0.85, 60, 15) # 贴现率升到10% print(f"基准情形度电成本约 {base*100:.0f} 元/MWh") print(f"工期5年拖到10年:{slow*100:.0f} 元/MWh") print(f"贴现率6%升到10%:{hi_r*100:.0f} 元/MWh")
输出(示意量级):
基准情形度电成本约 310 元/MWh 工期5年拖到10年:约 430 元/MWh 贴现率6%升到10%:约 410 元/MWh
(末行为示意脚本;核心结论清晰:工期翻倍使度电成本上升三成上下,贴现率从6%到10%再抬三成上下——两个非技术参数的杀伤力超过任何技术降本。)国际对比里核电LCOE区间宽得惊人,低者二百元每兆瓦时上下、高者五六百,差异的主要来源不是反应堆型号,而是建设管理能力与资本成本。批量建造(同样的机型连续开工,学习曲线生效)是压成本的第一杠杆——中、韩的造价记录与欧美近年项目的超支,分列这条曲线的两端。
⚠️ 常见坑:拿LCOE比较核电与风光就下结论"核电贵"。LCOE假设电价与消纳不受限,但风光高占比后需要储能、备用与电网投资——系统级成本才是真实的尺。另外LCOE天生惩罚长周期资产:贴现率越高,"先把钱压几十年"的核电越吃亏,而它寿期60到80年、低边际成本的长尾价值在LCOE框架里被系统性低估。
融资模式与风险分担
核电最大的风险不是技术,是建造期风险:巨额资金在无收入状态下暴露五到十年,超支与延期的历史记录让商业资本望而却步。模式光谱从左到右:公用事业垄断定价(历史主流,成本进电价)、国家主权投资(国有业主直接出资)、风险分担架构(政府定价差合约或贷款担保,市场化运营)、以及小堆设想的批量订购+股权众筹雏形。英国的新建项目用差价合约锁定电价、芬兰项目超支拖垮了供应商——同一种技术在不同融资结构下命运迥异。
电力系统中的角色:从度电到容量
新能源占比攀升改变了核电的估值坐标:风电光伏的边际成本趋零,压低市场电价均值,但系统仍然需要"不靠天"的容量、转动惯量与调频能力。核电的价值叙事随之从"便宜的度电"转向三件事:
- 可靠容量:容量年利用小时七千以上,冬季夏季高峰皆在线;容量电价机制开始为"在场"付钱。
- 低碳基荷与灵活性:现代机组可日循环跟踪负荷(法国机组的实际运行经验);在深度脱碳情景下,核电与风光储互补的系统总成本通常低于纯可再生方案——多数主流脱碳情景(各国的碳中和路径模型)都给核电保留了两位数百分比的份额。
- 热与氢:区域供热、工业蒸汽、高温制氢(配合高温气冷堆,第三章TRISO那一节的技术伏笔)打开电力之外的市场。
碳定价是核电最强的政策顺风:按每吨碳数百元的影子价格计入,煤电的隐性成本显性化,核电的相对竞争力立刻改观——这也是"绿电认定"(核电是否计入可持续金融分类)成为政策热点的原因。中国"积极安全有序发展核电"的政策基调、全球四十余个无核电国家的"首次引入"计划、以及SMR在工业脱碳领域的试探,构成了当前核能政策的三个前沿。
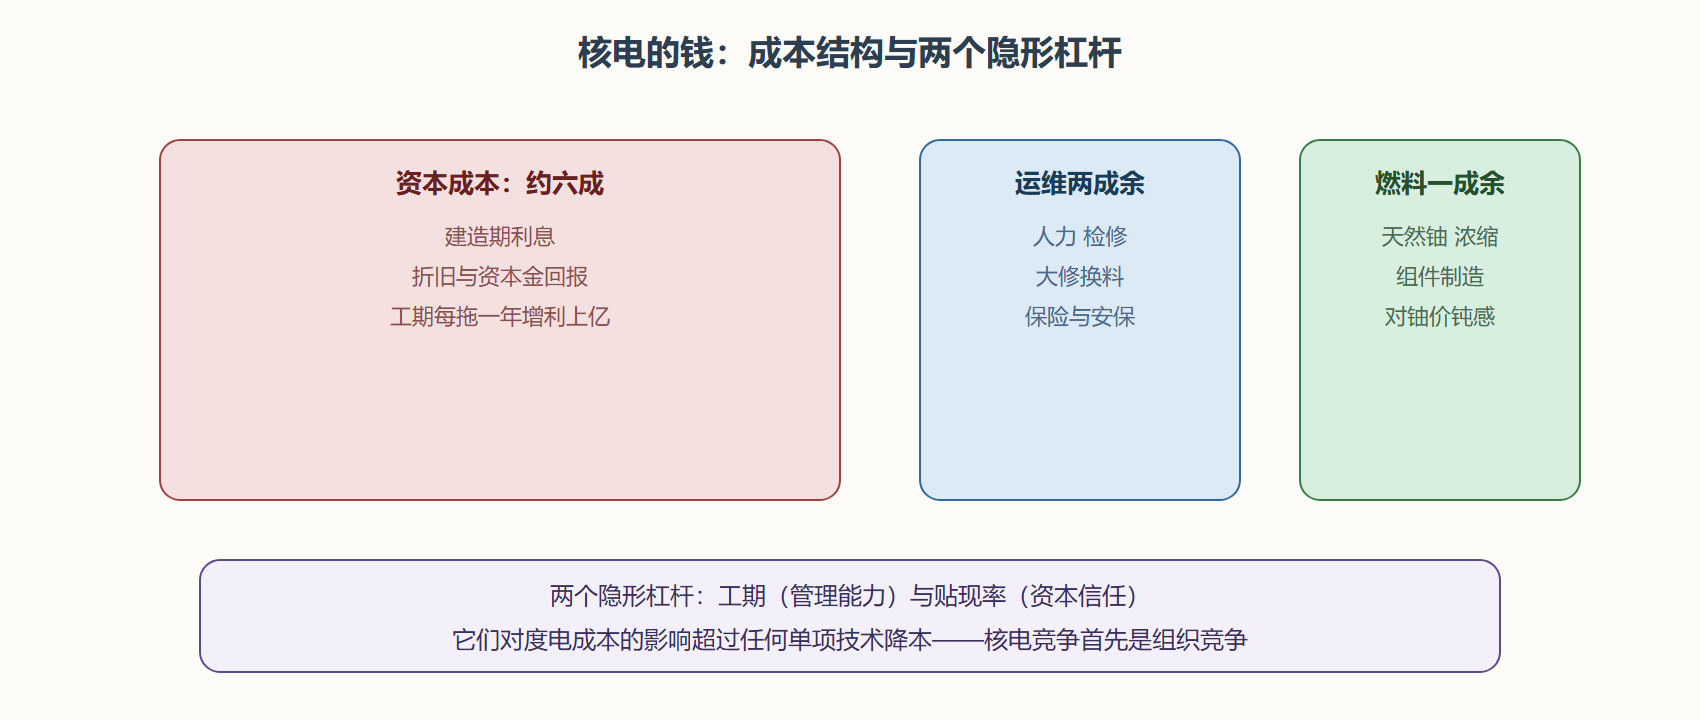
图:核电成本结构与非技术杠杆
本节要点回顾
- 成本结构:资本六成、运维两成、燃料一成余——天生是基础设施生意。
- LCOE的两把杠杆:工期与贴现率;超支历史决定了融资难,融资难反过来推高成本。
- 批量建造压成本:学习曲线是中韩造价优势的第一来源。
- LCOE会骗人:忽略系统成本与长尾价值,比较结论要打折。
- 价值坐标迁移:从度电转向容量、惯量、低碳与热氢市场;碳定价是最强顺风。
经济关之后是监管关:谁审、按什么审、怎么做到既独立又不拖死行业——以及最难的一关,人心。