8.1 成本账与市场行情
8.1 成本账与市场行情
盘账从一张单位成本表开始:把全年所有支出除以全年所有产出,得到"每千克鱼成本"——它是渔场一切经济决策的锚。本节先搭这座成本模型并做敏感性分析(哪个变量动一动,账面最疼),再看水产品市场的价格形成与周期规律(为什么丰产常常不丰收)。前七章的每个技术参数,在这一节都要换算成钱。
单位成本模型:一座渔场的解剖
以 15 亩常规草鱼塘的典型年份为例(数字为行业量级的教学构造,读者应用自家数据替换):
| 科目 | 年支出(万元) | 占比 | 对应知识来源 |
|---|---|---|---|
| 饲料 | 28 | 约60% | 第3章 饲料系数 |
| 苗种 | 3 | 约7% | 第2章 |
| 渔药与水质改良 | 1.5 | 约3% | 第1、4章 |
| 电费(增氧机水泵) | 2.2 | 约5% | 第1、5章 |
| 人工 | 5 | 约11% | 第4章管理 |
| 池租与折旧 | 4 | 约9% | 第5章系统 |
| 利息及其他 | 2.8 | 约6% | — |
| 合计 | 约46.5 | 100% | 亩均约3.1 |
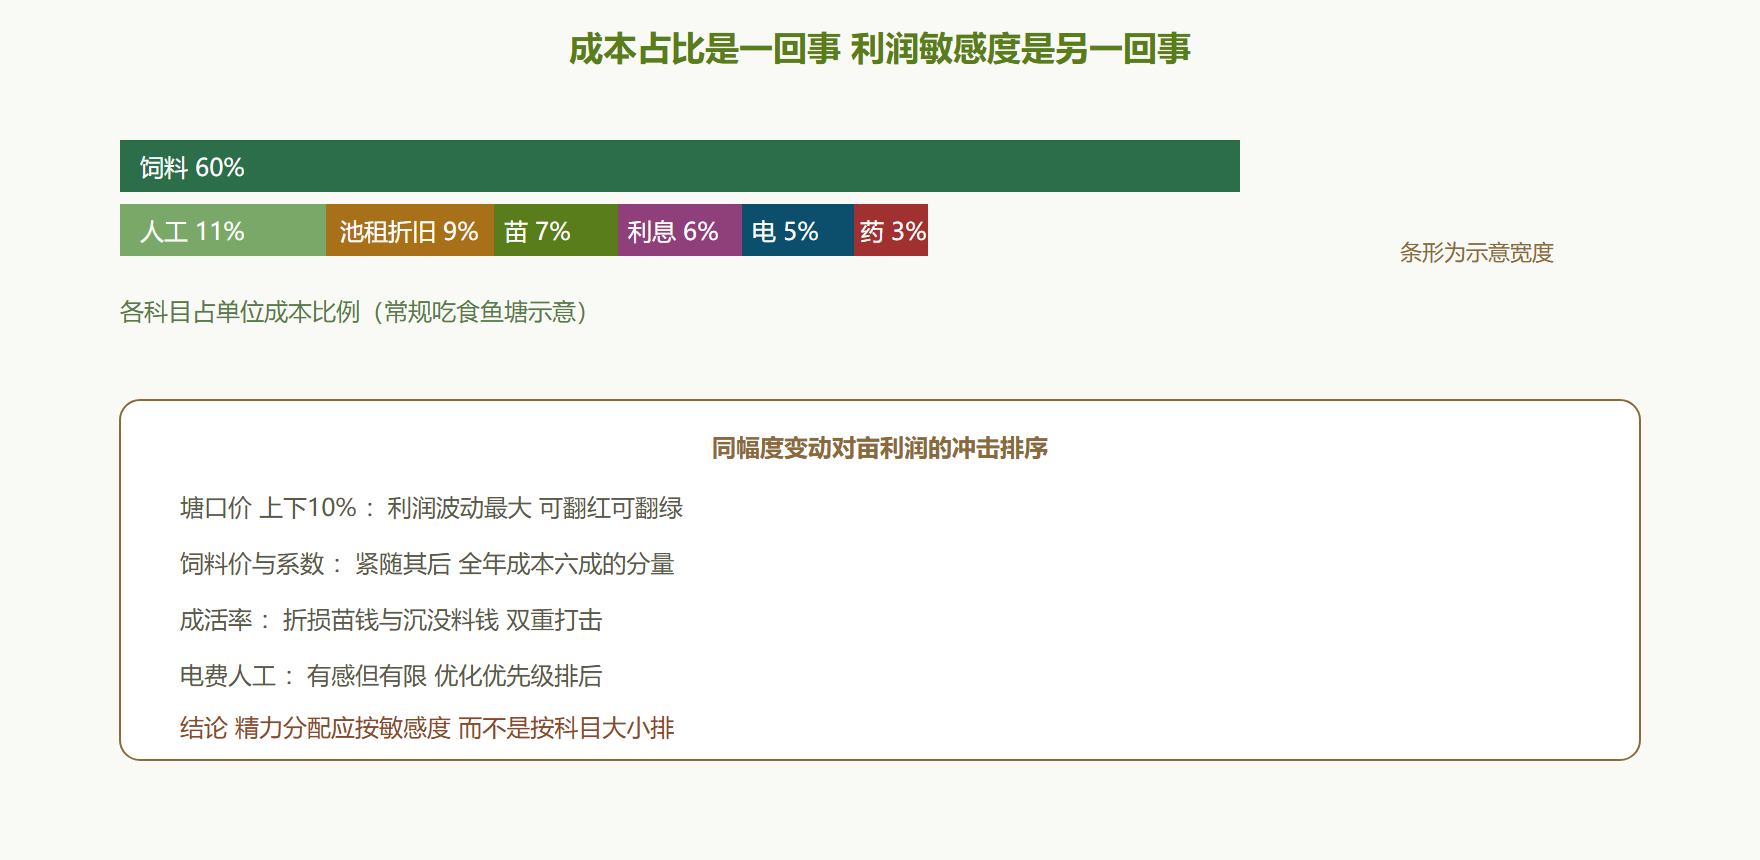
设年亩产 1500 千克、总产 22.5 吨,则单位成本约 20.7 元每千克;若产地出塘均价 22 元,亩利润约 2000 元。这张表最重要的信息是占比排序:饲料一项六成,意味着第 3 章的每个技术点(系数降 0.1、配方省 100 元每吨、投喂率精准化)的财务权重远超其他一切优化;而"药费"看似只有 3%,但它背后对应的死亡损失(苗钱加已投入的料钱沉没)才是真正的风险科目——养殖保险与生物安全(第 4 章)防的是尾部损失,不是那点药钱。
敏感性分析:翻一下账面看哪里疼
单位成本的简化公式:每千克成本 =(苗种费)÷(亩产×成活率对应产量)+ 饲料系数×饲料单价 ÷ 每千克鱼所需 + 固定成本 ÷ 总产 + 变动成本分摊。实操用"单因素摆动":分别让各参数变动 ±10%,看亩利润变化。示例基准(亩利润 2000 元):饲料单价 +10% → 利润降约 1900 元(几乎归零,成本占比最高的必然结果);出塘价 −10% → 利润降约 3300 元(转亏,价格弹性永远最大);成活率 −10%(死亡损耗摊高单位成本并直接减产)→ 利润降约 1500 元;饲料系数 +0.2(比如 1.7 变 1.9)→ 相当于饲料成本上升约一成,利润降约 1700 元;电费 +10% → 仅降约 200 元。结论排座次:塘口价 > 饲料(价格与系数)> 成活率 > 其他。这就是为什么成熟的养殖者把一半精力花在"什么时候卖"(8.2 节)上,另一半花在料与病(第 3、4 章)上——账面已经写明了优先级。
盈亏平衡再加一层:固定成本(人工、池租、折旧、利息合计约 11.2 万)除以(售价减变动成本每千克)。设变动成本(苗料药电)约 15 元每千克、售价 22 元,平衡产量 = 112000 ÷ 7 ≈ 16 吨,即亩产约 1070 千克是这条鱼这条价下的"及格线"——低于它的年份,规模越大亏得越多。这张算式建议每年开春用当期饲料价与苗价重算一次,它是"今年投苗密度要不要加"的第一道判断。
市场行情:水产品价格为什么波动剧烈
水产价格的供给弹性天生大:生产周期以月年计(决策一旦做出无法中途退出——鱼在塘里每天吃料,"惜售"的每一天都在增加成本),而需求相对平稳;集中出塘(节日前、水温下降窗口)撞上集中上市,价格季节性明显;再叠加饲料成本传导(鱼粉豆粕行情,第 3 章)与消费习惯(淡水鱼与海捕鱼、活鲜与冻品的替代关系),构成了典型的"蛛网周期":价高→来年扩产→供过于求→价跌→减产→短缺——生猪产业的周期在水产上同样上演,只是波长更长。应对工具箱:错峰出塘(分批起捕拉开上市窗口,代价是存塘继续吃料的持有成本,要算账);规格分层(大规格溢价与快钱小规格各占一部分);渠道多元(塘口批发、直供餐饮与商超、加工厂底价兜底三线并行);信息纪律(订阅产区价格信息,别靠贩子的口头行情做全年决策);深加工与冻储(第 7 章的能力变成价格低谷时的蓄水池)。国际贸易再加一维:进口鱼粉与出口虾仁连接汇率与国际供需——小渔场不必研究宏观,但要知道自家成本表里哪些科目跟着国际行情走。
图:单位成本构成与敏感度对照
演练与易错点
演练:用三档情景给来年做预算——悲观(价 19 元每千克、系数 1.9、成活率 85%)、基准(22、1.7、90%)、乐观(25、1.6、93%)。逐档算单位成本与亩利润,你会得到"悲观情景亩亏约千元、乐观亩赚四千余元"量级的展开。这三档数字决定三件事:要不要买养殖保险(悲观档能否承受)、要不要分批出塘(把基准价锁定一部分)、投苗密度上下浮动(风险偏好)。预算表做在开春,比年底的任何懊悔都便宜。
易错点:只记支出不记"沉没在死亡里的料"(真实成本被低估,第 4 章防疫的账就被算小了);拿邻塘行情当成交价(规格、时段、付款方式都影响实际价);丰产年盲目扩规模(蛛网周期的下一环正是它);把电费当主要压缩对象(敏感度最低,过度省电的代价是夜间增氧不足——第 1 章的泛塘风险,账面省小钱塘里亏大钱)。下一节把视野从自家账本扩到规则层面:证照、法规与市场准入,它们决定你的鱼"能不能卖、卖给谁"。
补充:把账本年对年地叠起来
单年账只能看盈亏,叠年账才能看趋势:把连续三年以上的单位成本表按科目对齐,重点盯三个漂移——饲料占比逐年上升(提醒你查系数与原料行情,第 3 章)、折旧占比跳升(说明处于技改偿还期,第 5 章)、亩产与利润的背离(增产不增收的典型信号,价格与错峰策略要复盘)。年对年叠加还能校准你的估算体系:来年预算(8.1 节演练)与实际执行的偏差率逐年收窄,说明你的账与你的塘越来越诚实。
常见追问两则
问:养殖保险到底值不值得买?答:用 8.1 节的悲观情景回答——若一次事故损失会威胁到经营存续,保费就是买"活下去的权利",反之若自有资金能扛住尾部损失再权衡。保费支出建议以"敏感性最低科目"的心态列入预算。问:分批出塘的持有成本怎么算?答:存塘每一天的饲料、利息与死亡风险都是持有成本,错峰溢价必须覆盖它才算赢——把两栏数字并排写在日志上再决定卖不卖,比凭感觉惜售可靠得多。