2.2 油气链条:从油田到油箱的旅程
2.2 油气链条:从油田到油箱的旅程
油气工业覆盖勘探、钻采、集输、储运、炼化到终端销售的完整链条。一升汽油抵达油箱时,其成本与碳排放由链条上每一环共同决定——源头约占三成,炼化约占两成,其余藏在运输与损耗里。
一度电的旅程有电网,一升油的旅程就是这条物理与化学并存的油气链。本节把链条拆开逐环记账;它通往 2.3 节——链条每个环节都有碳排放,其中油气田伴生气的放空与炼化尾气,正是碳捕集的早期客户。
从一个数字倒推整条链
加油站标价牌上每升七元出头,里面是什么?以一桶原油加工为参照做个粗账:原油开采成本因资源禀赋差异极大,中东陆上油田每桶几美元,深海与页岩每桶四十美元以上;运输环节海运成本每桶仅几美元却横跨半个地球;炼化环节每桶加工费约五至八美元;再叠加税费与流通成本。一句话总结这条链的经济特征:资源价值占大头、物流成本占小头、炼化赚加工差价。理解了这个结构,就理解了石油地缘政治的物理学基础——谁控制资源端,谁就掌握了链条的定价权。
三种采油方式与提高采收率
油不会自己涌出来。一次采油靠地层天然压力,只能采出 10% 至 15%;二次采油注水保持压力,采收率提到 30% 至 40%;三次采油注入聚合物、二氧化碳或蒸汽,把残余油从岩缝里"洗"出来,采收率可再抬 10 个百分点以上。其中二氧化碳驱油最值得记住——它把温室气体变成了工业原料并封存地下,是 CCUS 里少数能"赚钱减排"的场景,2.3 节会回收这个伏笔。
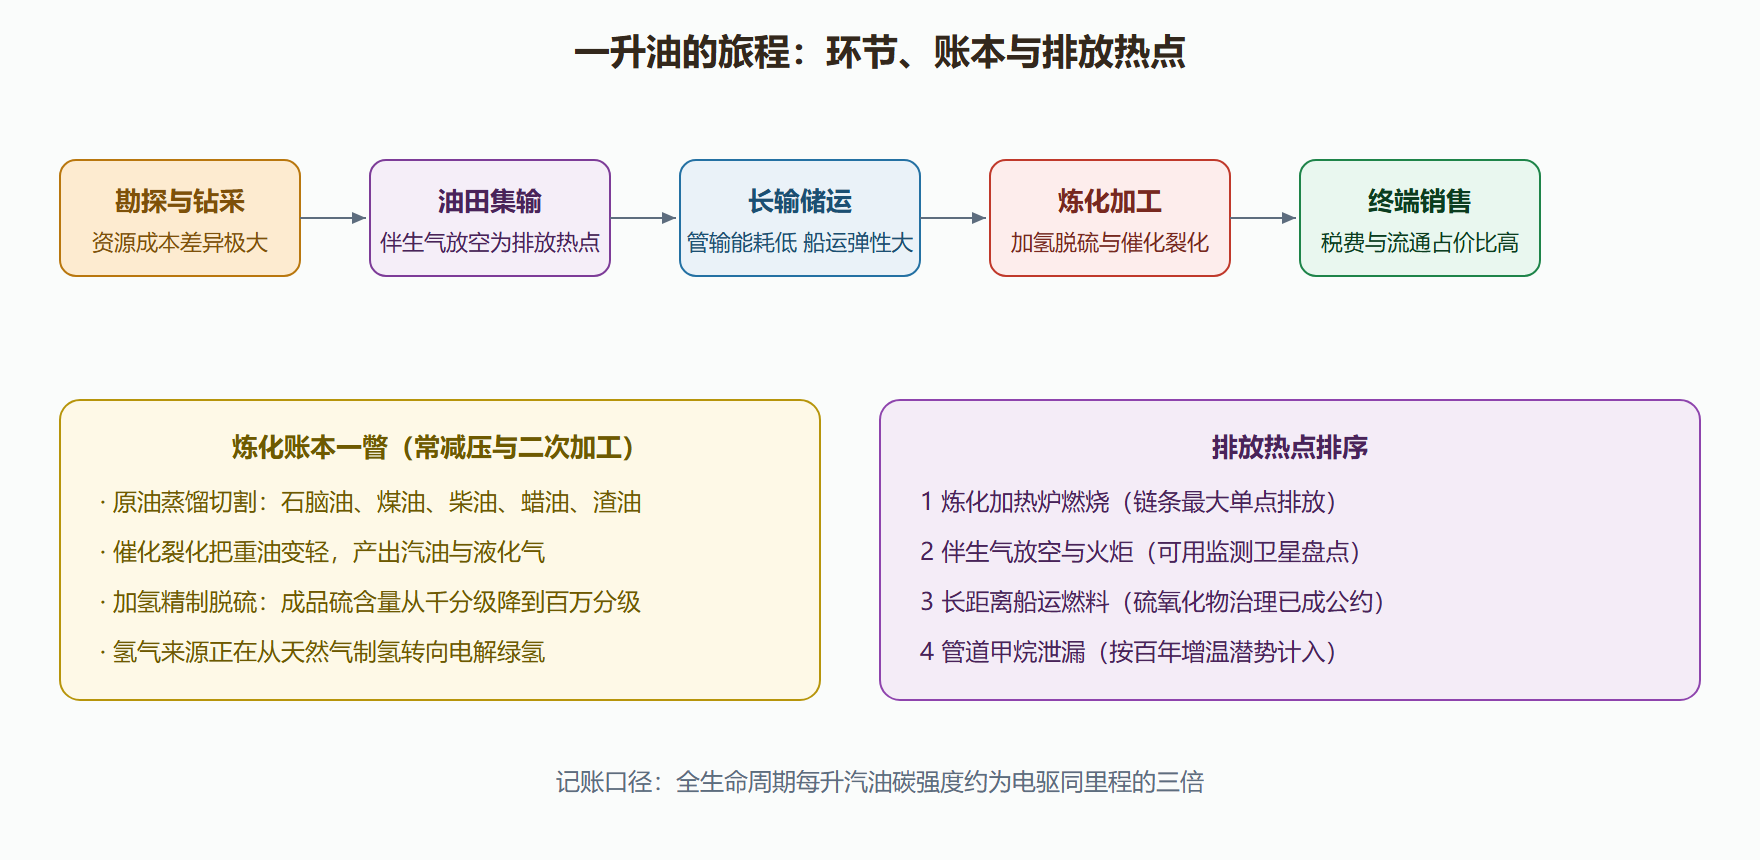
图 2-2 油气全链条旅程与排放热点
天然气:同一条链上的另一个分支
天然气不需要炼化,但多了一道"处理":脱硫脱碳脱水后才能进管道,液化天然气路线还要先把体积压缩到六百分之一。燃气轮机联合循环效率可达 60% 以上,碳强度约为煤电一半,这让它成为过渡期主力调峰电源。但有一个行业近年才严肃对待的漏洞:甲烷的百年增温潜势约是二氧化碳的近三十倍,全链条泄漏率若超过 3% 左右,天然气相对煤的气候优势就被抹平——所以卫星甲烷监测、无人机巡线这些"查漏"技术,突然成了气候治理的显学。
💡 关键直觉:油气链的每次升级,几乎都发生在"边界条件收紧"的时刻——硫排放限值催生了加氢技术,碳强度考核正在催生绿氢炼化,泄漏率约束催生了全天候监测。管住指标,技术自然长出来。
炼厂的一夜:调度室里的分子生意
炼厂的日常运转最能体现"链条是台连续机器"。原油进厂后必须在储罐区沉淀脱水、按硫含量与密度混配成适合装置的"掺炼配方";催化裂化装置一旦开停,损失以千万元计,所以它全年不停,靠调整反应温度与催化剂循环量来适应油种变化。调度室的核心任务是把原油采购船期、装置检修窗口、产品出厂管输计划对齐到小时级——链条上任何一个环节卡壳(台风封港、管道抢修、装置催化剂跑损),整条链都要用库存缓冲吸收冲击。炼厂保持约半个月到一个月的原油库存,本质是用储罐买"时间韧性"。这个视角回看第 1 章 1.3 节的韧性账本:连续系统的脆弱性集中在"无法停的环节",电力系统里对应的就是必须连续平衡的频率与电压(第 7 章),逻辑一脉相承。
天然气的定价逻辑与石油不同,值得单独立账:石油是全球统一定价的商品,天然气至今是区域分割市场——北美、欧洲、东亚三地价差长期存在,运输成本(液化、船运、再气化)构成了天然的区域壁垒。东亚买家长期支付"亚洲溢价",直到液化天然气现货市场与转运贸易兴起才部分收敛。理解这一点,就理解了为什么各国把管道气与液化气组合视为能源安全议题,而不仅是商业选择。
本节要点回顾
- 链条结构决定定价权:资源端占成本大头,这是能源地缘的物理底色;
- 采收率三级跳:天然能量、注水、化学与气体驱,二氧化碳驱油是 CCUS 的盈利场景;
- 炼化是排放热点:加热炉燃烧是链条最大单点,绿氢炼化是脱碳主战场;
- 甲烷泄漏是隐性账:超过约 3% 的泄漏率会抹平天然气的低碳优势。
常见问题与易错点
问题一:"页岩革命"改变了链条的什么?
改变了资源端的可采储量边界与响应速度。水平井加水力压裂把致密储层变成可动用资源,且页岩井投产快、衰减也快——产量像"开关"一样随价格起落,与传统油田十年周期完全不同。这使美国从最大进口方之一变为出口方,全球油气定价的地缘结构随之重排。
问题二:炼厂为什么拼命"少吃"燃料油、多产汽油柴油航空煤油?
产品价差决定的经典优化题。同一桶原油经催化裂化、加氢裂化、焦化等二次加工装置,可以把低价值的重馏分转化为高价值的轻质油品与化工原料。炼厂的利润就来自"进原油价与出产品价的剪刀差",所以炼厂本质是一台巨大的"分子重组机器",其复杂程度(催化裂化与加氢能力)直接决定盈利弹性。
动手验算
查一组公开数字:我国年原油加工量约六亿吨级、年汽油柴油航空煤油产出合计约四亿吨。试着回答:剩下两亿吨去哪了?沿本节的链条推——石脑油去了乙烯裂解与重整,渣油部分去了焦化与沥青,炼厂自燃了燃料气与燃料油。把这个比例画成一张简化的流向饼图,你就亲手做出了炼厂版的桑基图。
再补一笔常被忽略的国家账:石油储备。战略储备与商业库存加总的可用天数,是能源安全的硬指标——进口依赖度越高,这个数字越要厚。储备的形式也多样:地上储罐、地下盐穴、甚至海上漂浮储油轮。储备的买低卖高还能平抑价格波动,但它本质是保险而非投机,动用时机属于宏观决策而非市场操作。同样逻辑也适用于天然气:冬季保供前补库存、地下储气库的工作气量,每年都是能源新闻的固定节目。库存是这条产业链上"看不见的缓冲器",也是理解油气地缘新闻的必备背景板。
炼化端还有一条与碳中和直接相关的技术线值得标注:绿氢炼化。炼厂用氢量巨大(加氢精制、加氢裂化),传统氢源来自化石重整,是炼厂最大排放源之一;用第 6 章的绿氢替代灰氢,被欧洲多家炼厂列为深度脱碳的第一步。这提示一个产业结构性变化:未来的炼厂将同时是氢的大用户与可再生能源的大买家,油气链与电力系统的边界正在打通。
还有一个正在成形的产业方向:原油直接制化学品(少产油品、多产化工原料)。随着交通电动化侵蚀汽油柴油需求,炼化一体化与"化工型炼厂"成为投资主流——把更多原油分子导向烯烃与芳烃。这条线索把本节的炼化账本与第 9 章的交通电动化直接勾连:终端需求的结构变化,正在从油箱倒推回炼厂的装置选型。