6.1 氢气制备与提纯:颜色的经济学
6.1 氢气制备与提纯:颜色的经济学
制氢路线按碳足迹分色:化石原料制得灰氢(当前最便宜、占比最高)、化石制氢叠加碳捕集得蓝氢、可再生能源电解水得绿氢(零碳但当前最贵)。氢的颜色经济学,本质是碳价与电价的博弈。
氢之旅第一站。本节用全链条效率账本回答"变身值不值",并盘点电解槽的两条技术路线;它通往 6.2 节(制出来的氢怎么送走)与第 10 章(绿氢成本降到什么价位才能撬动冶金与航运)。
全链条效率:先算折扣再谈情怀
把绿电变成氢再变回电,每一环都要交税:电解效率约 70%(每标方氢耗电约 4.5 至 5.5 度)、储运损耗 10% 至 30%(视距离与方式)、燃料电池发电效率约 50% 至 60%。三者连乘:
电 → 氢 约 70% 氢 → 储运 约 85%(中距离均值) 氢 → 电 约 55% 全链条 约 0.70 × 0.85 × 0.55 ≈ 33%
三分之一的往返效率,对比电池储能的 90%——这笔账直接宣判:凡是能用电直接解决的场景,绕道氢都是浪费。但账本有另一面:若氢不经"变回电"这一步,而是作为化工原料、还原剂或燃料直接使用(合成氨、氢冶金、掺烧),链条变成"电到氢"单程 70%,且替代的是无法电气化的化石用途——这时氢不是储能,是"电的另一种出口"。判断氢项目合理性第一问:氢的去处是原料还是回电?前者常常成立,后者要有季节价差或长时稀缺作支撑。
三色氢的成本谱系
| 颜色 | 路线 | 成本区间 | 碳强度 | 定位 |
|---|---|---|---|---|
| 灰氢 | 煤制氢、天然气重整 | 每公斤 8 至 14 元 | 高 | 当前九成产能 |
| 蓝氢 | 化石制氢加碳捕集 | 每公斤 13 至 20 元 | 中 | 过渡方案,看碳价 |
| 绿氢 | 电解水(绿电) | 每公斤 18 至 35 元 | 近零 | 目标路线,看电价 |
绿氢成本的公式一目了然:电费占七成以上,每公斤氢耗电约五十度,电价每降一角,氢成本降五元。所以绿氢的经济性地图就是"便宜绿电的地图"——风光大基地、水电站旁、电价洼地,是电解槽的天然定居点。当弃风弃光电量足够便宜甚至负电价时,电解槽就成了"消纳专家",这时的氢既是产品也是电网调节手段。
电解槽两条路线
碱性电解槽是百年老技术,用氢氧化钾溶液做电解质,镍基电极,成本低、单槽规模大,缺点是启停慢、碱液腐蚀维护繁琐——适合稳定电源的大基地。质子交换膜电解槽用固态质子膜,响应秒级、出氢纯度高、适配波动性风光,但要用铱铂催化剂与钛极板,贵了一个台阶。行业主流打法:大基地配碱性、风光耦合配质子交换膜,或两者混合布置分摊负荷曲线。提纯环节容易被忽视:燃料电池车用氢要求纯度 99.97% 以上,一氧化碳含量以百万分比计——变压吸附提纯因此是产业链不可省的一环,也是成本常客。
图 6-1 绿氢成本拆解与降价路径
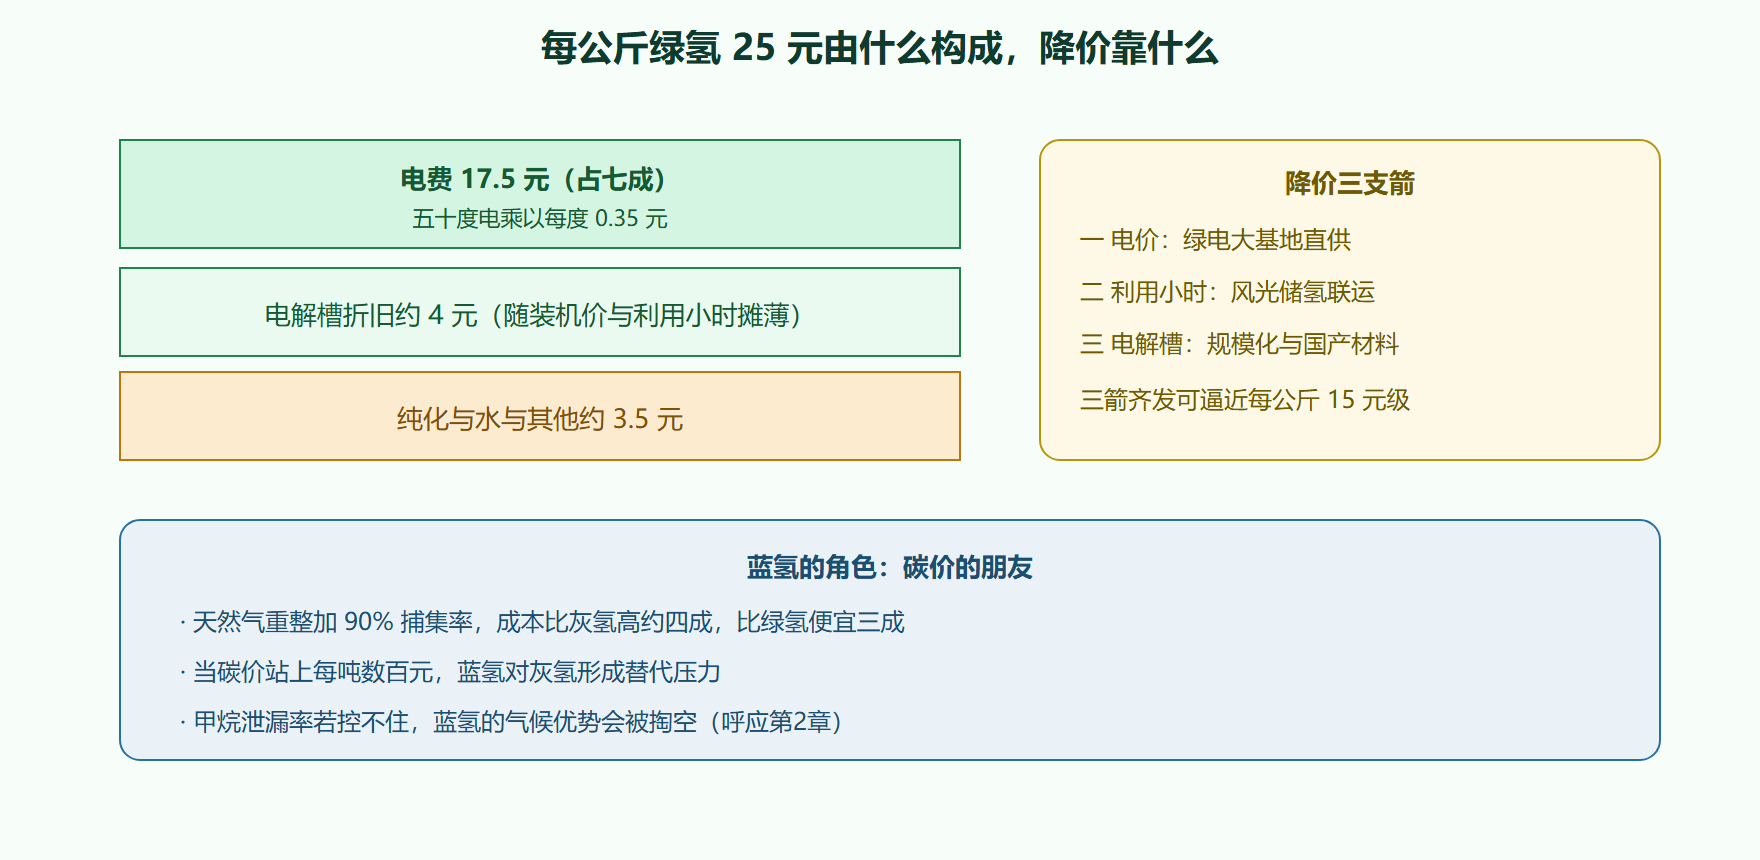
⚠️ 常见坑:宣称项目"绿氢"却接的是电网平均电力。电网电的碳强度不因电解槽而改变,只有绿电直供或绿证严格匹配下的电解氢,才有资格叫绿。这个口径问题是认证体系与跨境碳关税的争议焦点。
本节要点回顾
- 全链条三成,单程七成:氢当原料合理、当回电储能要三思;
- 电费占绿氢七成:绿氢经济地图就是便宜绿电地图;
- 两条电解路线分工:碱性吃稳定大基地,质子交换膜吃波动风光;
- 纯度是被低估的成本:99.97% 与百万分级的杂质限值让提纯成为产业必经一站。
案例:一个风光制氢项目的账本演练
西北某风光基地的合成氨改造项目值得完整走一遍账。规划容量:风电 800 兆瓦加光伏 400 兆瓦,配 1 吉瓦碱性电解槽(考虑过载空间),年产绿氢约 15 万吨,就近供给合成氨装置把氨的产品直接走铁路外运——氢一步都不上公路。账本三笔:一是电源成本,风光按当地资源折算度电成本约 0.18 元,每公斤氢电耗 5 度即 0.9 元……且慢,这是理想值——电解槽不可能满小时运行,风光波动下电解槽年利用小时只有四千上下,固定投资摊销立即翻倍,每公斤氢综合成本站上 16 至 18 元;二是替代价值,合成氨厂原来用煤制氢,碳价与绿氨溢价(欧洲买家愿意为绿氨付溢价)共同决定项目收益;三是调节价值,电解槽作为可中断负荷参与电网调峰,低谷多电解、高峰让电,赚一笔辅助服务收入。三笔账合起来,项目内部收益率对"绿氨溢价"与"碳价"两个外部参数高度敏感——这正是绿氢产业当前的真实处境:技术已通、商业半通,等待政策与市场把最后两个变量补齐。
常见问题与易错点
问题一:副产氢不算"免费的绿氢"吗?
焦炉煤气、氯碱尾气里的副产氢常被宣传为"低成本氢源",但要过两道关:一是排碳责任归属(焦化过程的排放是否计入氢的碳足迹,各核算口径不一);二是总量天花板——全国可回收副产氢就数百万吨级,相对未来千万吨级需求只是过渡补给。副产氢适合做产业启动期的"练兵粮",撑不起终局规模。
问题二:高温电解是什么路线?
固体氧化物电解在 700 至 850 摄氏度运行,部分电能被热能替代,电耗可降到每标方 3.5 度附近,效率最高的电解路线,且能与第 4 章高温气冷堆或工业余热耦合。代价是高温材料寿命与启停速度,目前处于示范阶段。它与低温电解的关系类似第 5 章里液流与锂电——不是谁替代谁,是按热源条件分工。
动手验算
用本节数据做一次"绿氢平价"推演:假设电解槽投资降到每千瓦 1500 元、寿命八万标方氢每千瓦、电价 0.15 元每度、电耗每公斤 50 度。算出折旧每公斤约 4.7 元、电费 7.5 元,加运维约 2 元,合计约 14 元——与灰氢的 10 至 14 元区间开始搭界。你刚刚复现了行业说的"2030 年前后绿氢灰氢平价"这条判断的计算骨架,三个假设各松一档或紧一档,结论前后移动五年。
本章语境下还该记住绿氢的"体量感":全国氢气年消费量约三千多万吨,九成用于合成氨、甲醇与炼化——这些存量需求本身就是绿氢的第一战场,先把灰氢替掉,比开辟新需求更现实也更快减碳。而每替换一千万吨灰氢,大约需要一千八百万千瓦级的电解槽与配套的四五千万千瓦风光装机——一个比现有光伏总装机小不了多少的产业规模。把这两个数放在心里,你就能掂量各类"氢能规划"新闻的分量:凡是只谈燃料电池车、不谈合成氨炼化存量的方案,多半还没摸到氢能的主战场。