10.1 受控核聚变:人造太阳的工程清单
10.1 受控核聚变:人造太阳的工程清单
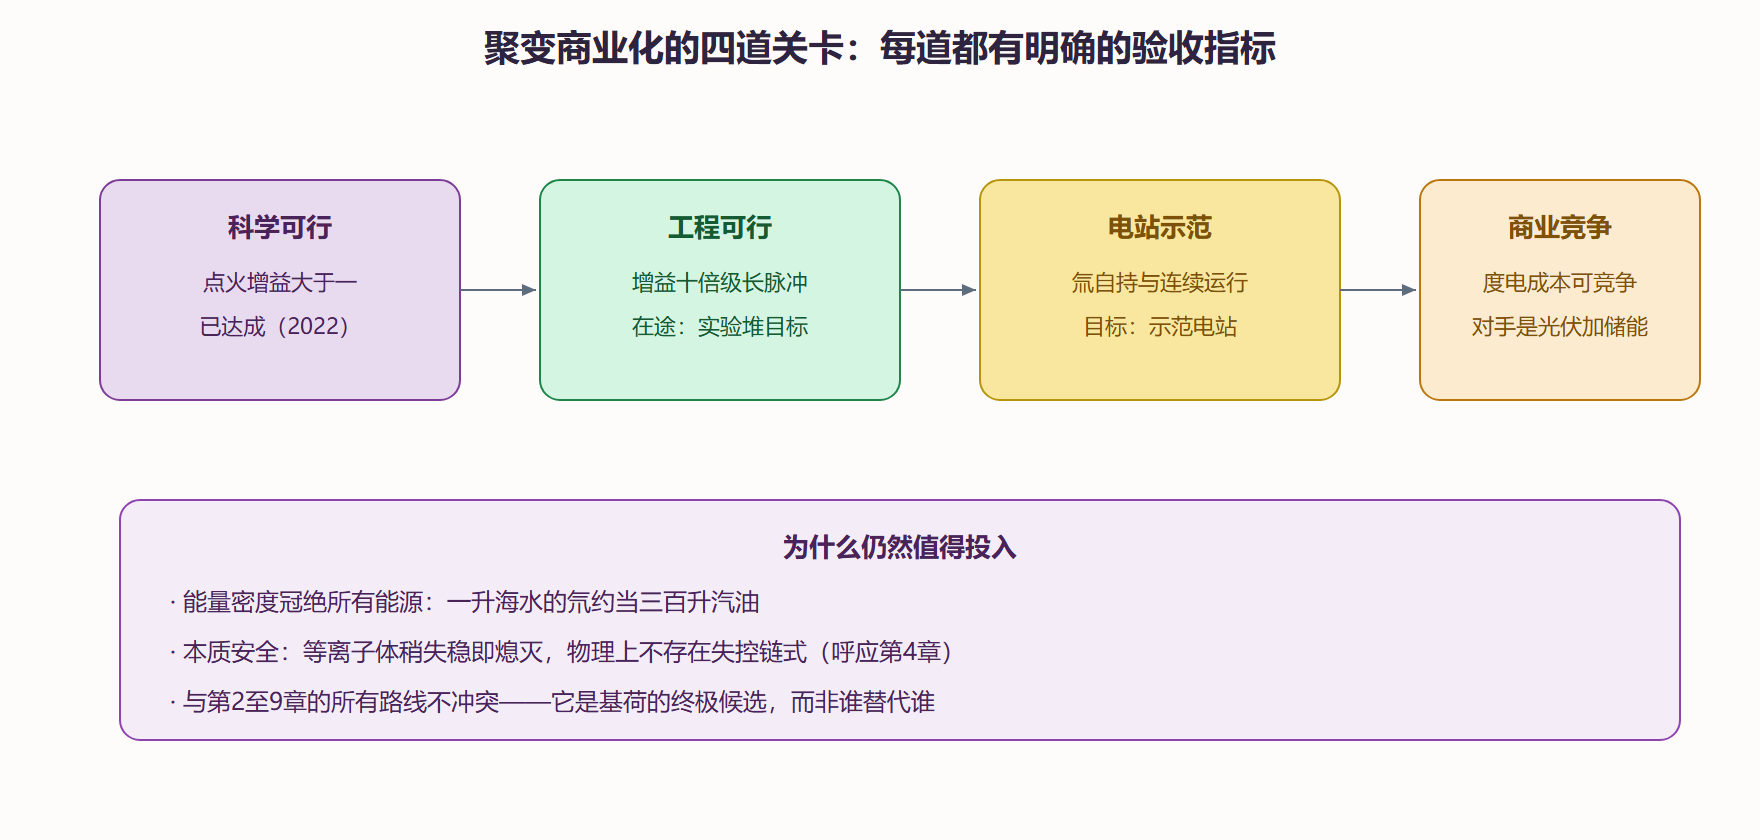
受控核聚变旨在让轻核(氘氚为主)在高温高压下聚合释放能量,燃料从海水与锂资源取之不尽,无长寿命高放废料、无失控链式风险。科学可行性已由"点火增益大于一"的实验证实,工程与商业可行性是接下来两道关卡。
远景章第一站。第 4 章看过裂变,本节看密度红利的下一级台阶;它通往 10.2 节——聚变之外,长焦选项还有哪些。
为什么是氘和氚
聚变的燃料配比不是随便选的。氘在海水中储量近乎无限,氚天然不存在,靠锂包层增殖产生。氘氚反应截面在几千万到上亿摄氏度区间最大,是所有聚变反应里"最容易点着的",所以所有第一代聚变装置都选它。反应产物是氦核与中子——能量主要在中子上,它的动能要靠包层减速成热量,再走常规的"烧锅炉发电"路线。这就引出一个常被忽略的事实:聚变电站的热电转换部分与裂变电站高度同构,难度全部集中在"如何维持上亿度的等离子体"这一件事上。
点火之后还有多远
2022 年美国国家点火装置用 192 束激光打靶,实现了聚变输出能量超过激光注入能量的"科学增益大于一"。但要成为电站,账还要翻几页:激光装置从电网取电远大于打到靶上的能量(插头效率口径),商业电站要求靶增益达到数十上百;激光器每发间隔小时级,电站要求每秒数发。磁约束这边,托卡马克路线的里程碑是等离子体温度、密度与能量约束时间三乘积达到劳森判据的发电区间——国际热核聚变实验堆就是奔着"增益十倍"去设计的首台燃烧实验装置,同时中国的实验装置先后刷新了高约束模运行的时长纪录。把两条路线的现状排成表:
| 维度 | 磁约束托卡马克 | 惯性约束激光聚变 |
|---|---|---|
| 原理 | 磁场悬浮约束上亿度等离子体 | 激光瞬间压缩燃料靶丸 |
| 已验证 | 长脉冲高约束模运行数百秒 | 点火增益大于一 |
| 核心难点 | 等离子体不稳定性与材料辐照 | 发射频率与靶增益 |
| 商业玩家 | 多家私营公司押注紧凑型托卡马克与仿星器 | 少数公司专攻重复频率 |
工程清单:五座大山
⚠️ 一 材料辐照:聚变中子能量是裂变中子的数倍,第一壁材料要承受远超裂变堆的辐照损伤,候选的低活化钢与钨材料仍在考验中。
⚠️ 二 氚自持:氚半衰期十二年,电站必须靠锂包层"自产自足",增殖比要稳定大于一,这本身就是一台核化学工厂。
💡 三 连续运行:实验装置脉冲式运行,电站要全年连续,超导磁体、偏滤器排热都要按电站标准重做。
💡 四 经济性:即使技术全通,成本要与第 3 章那些降到几分钱的光伏竞争——聚变的对手不是物理是成本曲线。
五 供应链:高温超导带材近几年性能跃升,恰好给了紧凑型设计一波新机会,这也是私营聚变公司扎堆出现的技术诱因。
"永远还差三十年"的调侃何时失效?一个可操作的观察指标:当第一台"发电上网"的示范装置连续运行满一年,聚变就从科幻议题转为工程排期议题。在此之前,理性的态度是:支持实验线,不押注时间表。
图 10-1 聚变从实验室到电表的关卡
本节要点回顾
- 科学关已过:点火增益大于一之后,剩下的是工程与成本两座大山;
- 氘氚是务实的起点:反应截面最易,代价是氚自持这道核化学难题;
- 两路线各有命门:托卡马克拼稳定性与材料,激光聚变拼频率与增益;
- 对手是成本曲线:聚变商业化那天,迎接它的将是几分钱的光伏。
私营聚变公司的账本:为什么资本突然敢投
近十年聚变领域最大的变化不是实验数据,是资本结构:数十家私营公司融资总额达数百亿元量级,这在过去由国家队垄断的领域前所未有。资本敢进门的三个技术诱因值得记住。其一,高温超导带材:临界磁场翻倍意味着同样约束场强下磁体体积可以缩小一个量级,装置从国家级工程变成"厂房级工程",投资门槛骤降——这是紧凑型托卡马克与仿星器公司扎堆出现的直接原因。其二,激光与脉冲功率技术的民用扩散(工业加工、科研装置)让关键部件有了成熟供应链。其三,第 8 章的计算与仿真革命:等离子体行为的数值模拟大幅缩短设计迭代周期。但资本也在赌时间表:多数公司的商业计划押在十几年内示范发电,与保守估计的数十年之间存在明显缺口。给读者的评估框架照旧是四本账——只是这里要加一条时间维度的提醒:投资组合可以容忍"大概率失败但回报极大"的选项,电网规划不能。同一个聚变,对风投与对能源局,是完全不同的决策题。
常见问题与易错点
问题一:聚变堆会不会像裂变堆一样熔毁?
物理上不会失控。聚变反应条件极其苛刻,任何失控(约束失效、等离子体破裂)的结果是反应自动熄灭——等离子体碰到壁立即降温,链式过程中止。真正要管理的是瞬态热负荷对部件的损伤与氚的滞留安全,量级与裂变的衰变热问题不可同日而语。这是"固有安全"在聚变语境下的准确含义,也呼应第 4 章 4.2 节的讨论。
问题二:氚从哪里来,会不会有核扩散风险?
全球氚库存主要来自重水堆与核武库退役,量级数十千克,聚变示范堆初始装料就要消耗可观份额,之后靠锂包层自持增殖。扩散风险低于裂变燃料循环(没有钚分离环节),但氚操作本身就是受严格监管的核化学工程——这也是五座大山里"氚自持"被单列的原因。
动手验算
用能量账感受氘氚燃料的密度:一克氘氚混合燃料完全聚变释放约 3.4×10^11 焦耳,是铀裂变的四倍多、煤的千万倍级。一座千兆瓦聚变电站按三分之一热电效率、年负荷因子八成算,年耗燃料约二百多公斤——其中氘约几十公斤(从海水提取,成本可忽略),氚靠包层自产。对比第 4 章一列火车的煤、第 4 章一车皮的铀,聚变的燃料账写出来就是一行小数点——这就是它值得等的原因,也是本章把它列为长焦第一项的原因。
聚变还有一个常被追问的选址与公众问题,值得预先校准认知:聚变电站不含裂变产物、无长寿命高放废料、失控风险物理上被封死,选址约束远松于裂变堆;但氚操作与中子活化材料的监管框架仍需从头建立,公众沟通也仍要面对"核"字的情感重量。行业预判是:首代商业聚变装置大概率落户核监管成熟且政策支持力度大的地区,形成"先发集群"。对读者,跟踪三个信号即可:大型实验装置的燃烧实验进展、高温超导带材的国产化成本曲线、核安全监管部门对聚变的法规筹备——三线并进时,聚变的工程排期就从"长焦"逐渐对焦成"中焦"了。