11.1 新兴技术融合
11.1 新兴技术融合:直连手机与空天地一体化
本节追踪两条正在融合的边界:终端与网络的边界(手机不装任何附件直接连星)、天网与地网的边界(两张网融合成一张分层网络)。两条边界共享同一个判断框架:融合不是替代,是分层分工。
直连手机:两三个数量级的差距怎么填
普通手机的发射功率与天线增益,比宽带终端差了整整两到三个数量级——宽带终端有主动相控阵指向卫星,手机只有一根全向小天线加一瓦上下的发射功率。差距的填法分成三派:存量手机派用超大口径星载天线(面积大到能在地面聚出高增益波束)加低频段(衰减温和的 S 或更低频段)换取窄带语音与短信,先用起来;专用终端派在手机里集成小型卫星频段链路(介于手机与宽带终端之间的中间形态);新标准派推动蜂窝标准原生支持卫星模式(非地面网络特性进入标准版本,多普勒与时延预算、寻呼与接入流程都为卫星定制——第 4、6 章的这些机制由此"标准化上岸")。三派不是竞争而是时间轴:先用窄带验证市场,再用专用终端上宽带,最终标准统一收编。判断任何直连新闻的成色,问三个数:频段(决定链路余量)、星载天线口径(决定地面波束增益)、承诺速率(窄带短信还是真能视频)。
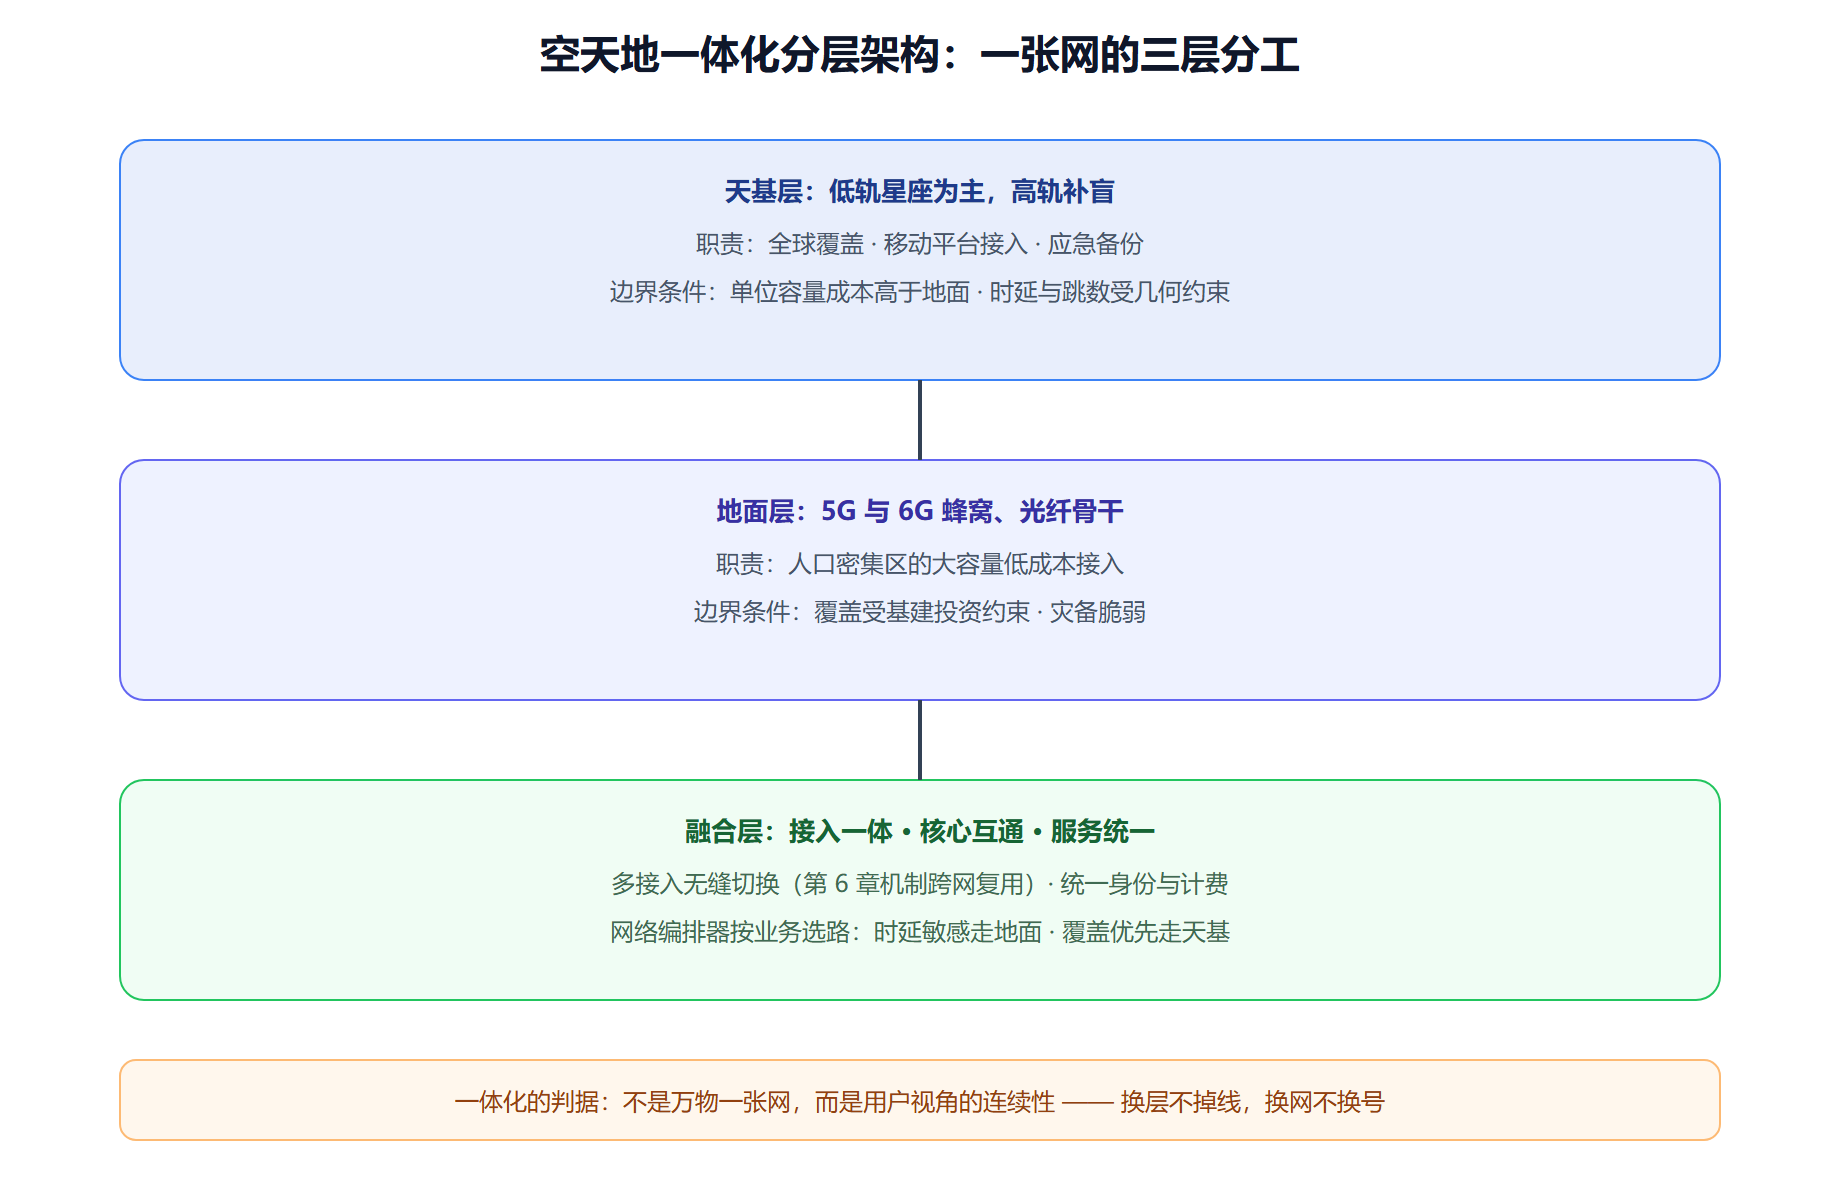
空天地一体化:分层而不是一统
"6G 就是空天地一体"是常见口号,严肃的形态是分层融合:接入层允许多种无线技术并存(蜂窝、低轨、高轨、高空平台),核心层通过统一接口互通(星座作为标准接入网接入移动核心网,第 5.3 节的融合层机制标准化),服务层做统一身份、统一计费、统一编排。真正难啃的三块骨头:其一,跨网切换与寻呼(终端在蜂窝与卫星之间的移动性管理,标准组织正在定义);其二,频谱共享(蜂窝地面段与卫星段同频共用,动态数据库协调,第 10 章监管机制的延伸);其三,商业结算(两张网的运营商怎么分账——技术融合易,利益融合难,历史上大部分"一体化"卡死在这一步)。给出预判的稳妥说法:接入一体在五年尺度可期,服务一体在十年尺度演进,"一统网络"不会发生——分层的物理与经济理由都太硬了。
融合趋势的底层逻辑一句话:终端侧在把"专用设备"变成"标准芯片",网络侧在把"独立系统"变成"标准接口"——标准化到哪一层,融合就发生在哪一层。下一节处理另一条更严峻的曲线:可持续。
直连手机的三段路线图细读
把直连手机的三派路线展开成时间与能力坐标。第一阶段(正在发生):存量手机窄带直连,能力边界是短信、窄带语音与低速率消息,商业定位是"无覆盖区的保命连接"——它解决的不是上网而是"永远不失联",这个定位让它天然内置于手机操作系统级(系统层面的卫星消息入口),用户教育成本为零。第二阶段(未来数年):新标准定义的卫星模式进入主流芯片,中等速率的数据服务可用,手机在无地面网时自动回落到卫星;运营商把卫星容量写进普通套餐,用户无感知切换。第三阶段(远期假想):手机直连达到可用宽带速率——受物理约束(手机天线尺寸与功率)天花板明显,大概率停在"够用的中等速率",真正的宽带仍归专用终端。三段路线的共同引擎是标准化:每前进一段,卫星模式就从"专有特性"变成"标准特性"一段,芯片成本随之塌方。跟踪这个领域最可靠的信号是标准组织的版本发布与主流芯片厂商的支持清单,而不是任何一家运营商的演示视频。
空天地一体化的三个检验指标
判断"一体化"进展,盯三个可验证指标而非口号。切换指标:跨网络(蜂窝到卫星)切换的中断时长与成功率有没有进入主流测试报告——技术上它比网内切换难一个量级(两张网的时间与坐标系统不同)。计费指标:跨网络流量是否实现单一账单无缝结算——技术问题解决后,商业结算是真正的瓶颈。覆盖指标:多接入终端(同时支持蜂窝与卫星的普通手机)的在网渗透率——它决定网络融合的经济规模。三个指标都还处于早期,这本身就是对"6G 即空天地一体"宣传的冷静校准:方向确定,节奏以十年计。
直连手机的速答三则
本章热点的高频问题速答三则。问"现在买手机要不要为卫星功能买单":把卫星消息当保险而非功能——保费为零(部分机型已内置)就留着,要加钱就再等等,第二阶段的标准机型会把价格打到零。问"卫星宽带会取代基站吗":不会,两者是覆盖与容量的分工(1.2 节结论的今日版),融合的形态是手机在两层间自动择优。问"哪个直连方案会赢":分阶段各有赢家——第一阶段赢在覆盖与商用模式的组合,第二阶段赢在标准卡位,宽带化的第三阶段可能根本不会按现在的形态发生。三则速答的共同底层:把"技术可能"翻译成"标准、成本、监管三关的时间表"。
演算补遗:直连手机的链路预算差距
给一段可复算的量化补遗,支撑"两三个数量级"的说法。宽带终端:口径平板天线增益约三十多分贝、发射功率数瓦;手机:天线增益近零(全向小天线按负几dB计)、发射功率受人体安全与电池限制在瓦级以下。两项合计差距约三十分贝上下——对数世界里三十分贝等于功率差一千倍,正是"两个数量级到三个数量级之间"的出处。填补手段的对账:低频段路径损耗改善约十几分贝、星载超大口径天线增益补十几分贝、加扩频降速率再换几分贝——三项加起来勉强填平,但速率已被压到窄带量级。这段算术的价值:任何直连手机的宣传速率,都可以拿这套账反推它的技术路线是不是自洽——数字不会说谎,只要你会算。
补一段观赛指南:跟踪融合进展的信号灯
给持续跟踪者的信号灯清单,按亮灯顺序排列。绿灯一:主流芯片厂商的原生卫星模式支持清单逐季变长(终端标准化的最硬信号)。绿灯二:运营商套餐里卫星选项从"宣传页"进入"计费系统"(商业闭环完成的标志)。绿灯三:跨网切换指标进入标准测试报告(网络融合的技术验收)。黄灯常亮区:直连手机宽带的速率宣称(物理账约束下的宣传弹性最大区)。红灯区:任何"取代"叙事(取代基站、取代光纤、取代 5G——1.2 节的结论到今天依然成立)。按灯读新闻,噪音自然滤掉大半。
一体化的反例清单:哪些融合不该发生
趋势章也要给"不融合"留版面,反例清单四条。反例一"卫星不进机房":数据中心互联对时延稳定性要求极高,卫星链路的抖动与切换尖峰不适合承载东西向大流量——空口归卫星、机房归光纤,边界清晰。反例二"高频交易不上天":对微秒敏感的业务连地面骨干都嫌慢,任何卫星链路都是灾难,这类需求永远属于专线。反例三"卫星不做超密集城区":容量经济学(第 9 章)决定了人口密集区的单位容量成本地面网碾压,卫星硬上是双输。反例四"关键控制面不单路依赖":电网调度、飞行控制这类安全关键链路可以把卫星当备份,但不能当地唯一路径——可用性账(7.2 节)算得清清楚楚。四条反例与正文的三段路线合起来,才是融合的完整地图:知道往哪走,也知道哪里不去,方向感才成立。