8.3 产学研格局:谁在押注谁在观望
8.3 产学研格局:谁在押注谁在观望
本节摘要:产业地图上有四类玩家:持续押注的巨头(Intel、IBM、Samsung、Prophesee 系)、垂直整合的新势力(BrainChip、SynSense、清华系)、国家级科研工程(人脑计划、各国脑科学计划)、以及观望中的应用巨头。本节梳理各自的下注逻辑、能借的力,以及生态资金的真实流向。
冷启动最省钱的办法是借力,借力前得知道力在哪里。本节按"你能从他们那里拿到什么"来组织产业地图——不评论谁强谁弱,只回答两个问题:这个玩家的存在让你的哪一步变便宜了?它的战略收缩会让你的哪部分投资贬值?
巨头阵营:平台型押注
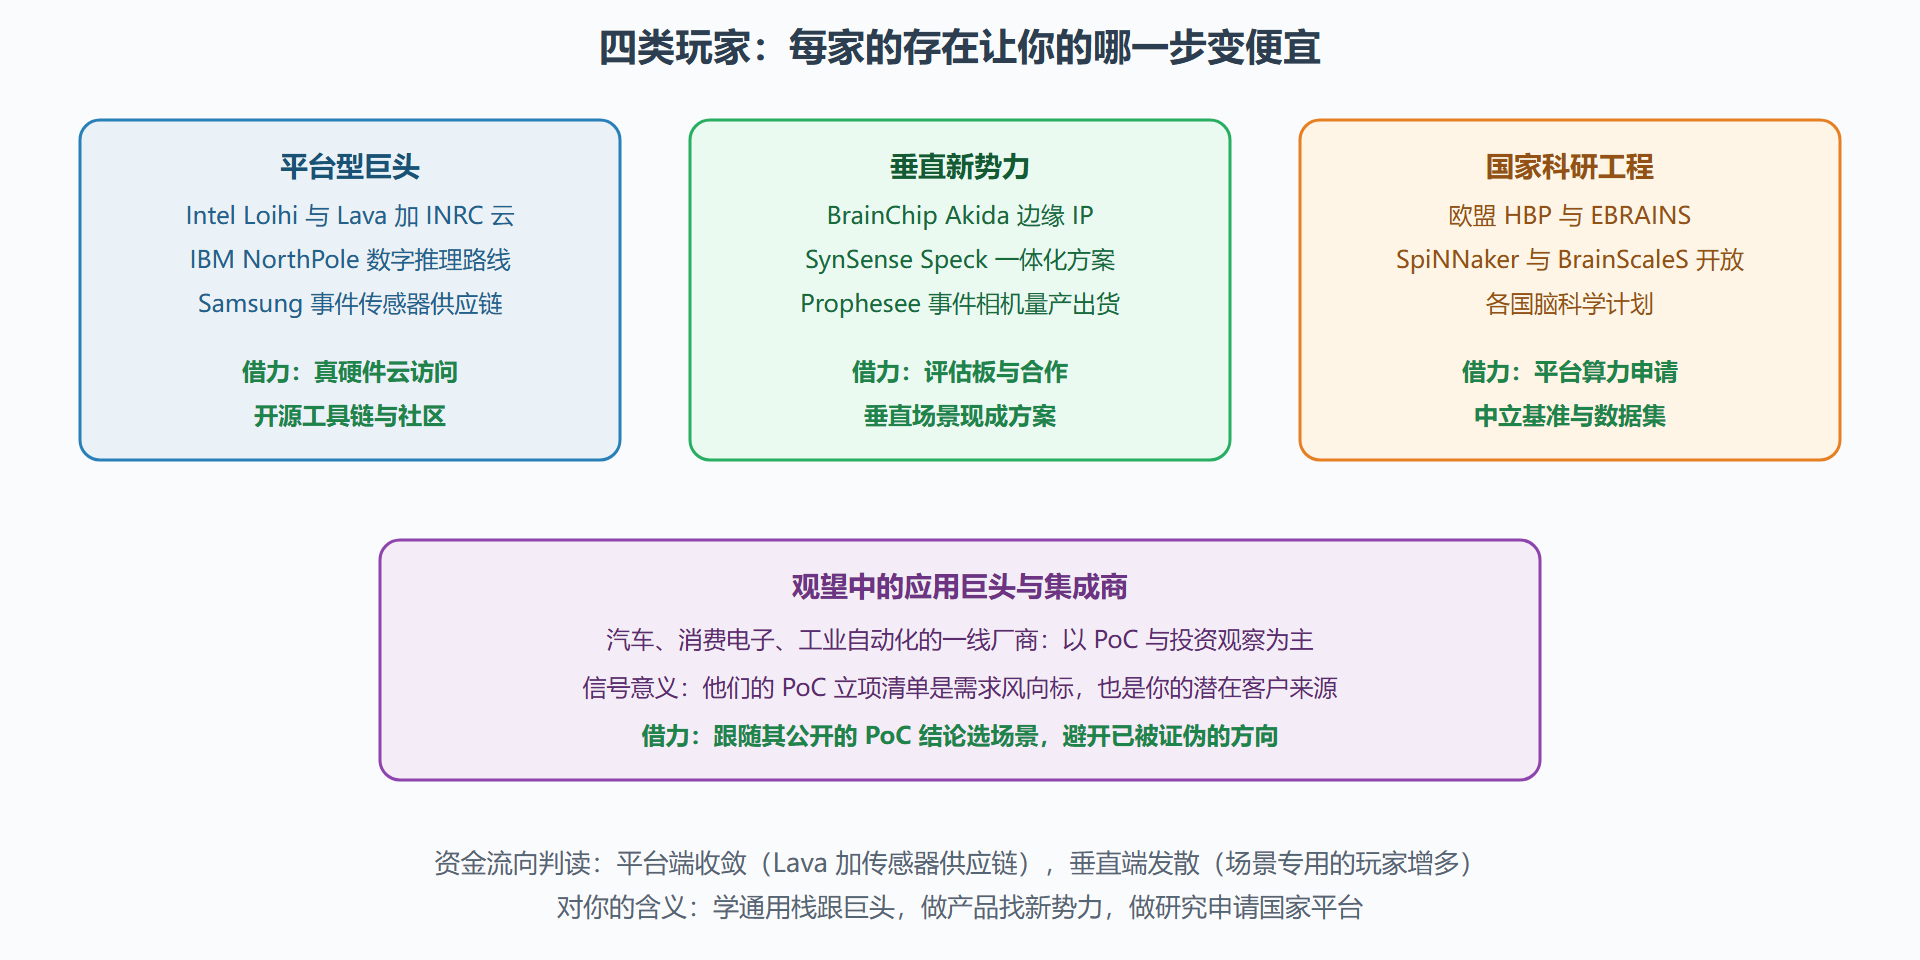
Intel 是当前对开发者最开放的巨头:Loihi 1/2 两代芯片、INRC(Intel 神经形态研究社区)的云访问机制、开源的 Lava 框架,构成一条"从论文到真芯片"的完整通道——对学术团队,这是今天门槛最低的真硬件路径。IBM 的押注转向了架构研究(NorthPole 代表的数字推理路线),传统神经形态芯片停更但技术谱系延续;Samsung 走的是传感器路线,事件相机的存储器大厂背书对 6.1 节的产业化至关重要。借力方式:开发者跟 Intel 生态(Lava 加云访问),做感知产品的关注 Samsung 与 Prophesee 的传感器供应链——两条线互不冲突。
新势力阵营:垂直整合的产品公司
BrainChip(Akida 系列,数字同步边缘推理 IP,已进商用授权阶段)、SynSense(源于苏黎世系,Speck 类传感器加处理器一体化方案,面向超低功耗视觉)、Prophesee(事件相机传感器出货量最大的厂商之一,与 Qualcomm 等有合作)、加上国内的清华 Tianjic 系与浙大 Darwin 系列(Darwin 3 类芯片与相关系统的持续迭代),构成了"产品距离最近"的一层。他们的共同特征:不追求通用平台,聚焦垂直场景(边缘视觉、可穿戴、工业检测)。借力方式:如果你的场景恰好落在他们的靶区,直接谈合作或买评估板,比自己流片快三年;风险是这类公司的单一产品依赖度高,尽调时把 8.1 的生态断点检查做足。
国家科研工程:基础设施型投入
欧盟人脑计划(HBP,已转入 EBRAINS 治理)把 SpiNNaker 与 BrainScaleS 做成了开放科研基础设施,第三方可以申请算力;多国的脑科学计划持续供养神经科学数据与模型;中国的类脑智能专项在芯片与算法两端都有布局。这一层的产出特征在 7.3 节说过:他们生产原理与平台,不直接生产产品。借力方式:研究者申请平台访问(PyNN 写一次多平台跑),工程师关注这些平台发布的基准与数据集——免费且口径相对中立。
图:产业地图四阵营与你的借力点
资金流向的两个判读
判读一:通用平台的钱在收敛。Lava 的开源统一、事件传感器的大厂入局、平台云访问的常态化,都指向"入口标准化"——这对冷启动者是好消息,五年前你要自己写驱动,今天开箱即用的部分越来越多。判读二:垂直应用的钱在发散。做单一场景专用方案的公司数量在增加而不是减少,说明甜区场景的商业验证在分层推进——没有一个通吃产品出现,但每个甜区都有人在挣钱。这两条合起来的含义:现在进场的最优策略是"通用栈学一套、垂直场景选一个"——8.4 的路线图按这个策略设计。
把借力策略落到一个时间表上更实用。入场第一个月:注册开源社区账号(Lava 与事件相机工具链的代码库、论坛),把环境跑起来——这一步免费且立刻提升你的问题质量。第二到第三个月:申请学术资源(Intel 研究社区的云访问、EBRAINS 平台),同时评估是否购买一块商业评估板——两边不冲突,学术平台看上限,商业板看落地。第三到第六个月:参加一次该领域的线下技术会议或研讨会(行业会议的信息密度远高于文献,尤其是厂商演示与失败交流),建立第一批同行的联系。第六个月以后:根据你的场景选定一两家垂直厂商深度接触,用前几个月攒下的对账数据去谈——带着数据谈判和带着热情谈判,得到的支持等级完全不同。
风险侧也要诚实:依赖单一生态的风险在三到五年尺度上真实存在。厂商战略转向(停止某代芯片的工具支持)、社区迁移(主力开发者撤出某个开源项目)、标准更替(事件格式或接口协议换代)都发生过。对冲手段就是 8.1 说的"资产可迁移"纪律——你的网络定义、数据管线、评估方法保存在平台无关的形态里,那么任何单一生态的崩塌都只是换个适配层,而不是从头再来。观察前几章你会发现,这条纪律在 5.7(部署分层)、7.4(口径可追溯)里反复出现——它就是这门不成熟技术里最接近"永恒"的工程智慧。
高校与研究机构的角色也值得单列一层,因为它们是冷启动团队最容易被忽视的杠杆。这个领域的学术圈有个好传统:多数实验室愿意共享数据集、标定方法甚至评估代码——因为在一个人少的领域,同行是稀缺品而非威胁。具体的借力姿势:找与你场景相近的论文时,直接联系通讯作者要"没写进论文的实现细节"(阈值标定参数、映射配置),成功率远高于其他行业;地方上的类脑重点实验室常年招收联合培养与合作项目,一个横向小课题就能把对方的研究生变成你的编外算法人力。把这些学术杠杆用足,冷启动的实际人力成本可以压缩一半。
最后把四类玩家合成一句话的判断:这个领域的产业格局像早期的移动互联网——平台层已有巨头卡位(Intel 的社区、Samsung 与 Prophesee 的传感器供应链),应用层高度开放(没人能垄断你的垂直场景),标准层正在形成(谁参与谁受益)。对应的最优个人策略:应用层进攻,标准层卡位(参与开源社区讨论、贡献基准实现),平台层不做重注只做跟随。看懂格局不是为了站队,是为了把有限的筹码押在格局还在流动的那一层。
一个常见疑问需要正面回答:中小团队会不会被巨头挤压出局?在这个领域,恰恰相反的结构性保护存在——巨头做不了垂直场景的脏活(每个场景的阈值标定、环境适配、运维方案都是定制劳动),新势力做不了平台级的生态投入(烧钱且回报周期长),而"一个场景吃透"的中小团队反而拥有议价能力。冷启动者看清这个结构,就不必被"巨头也进场了"的新闻吓退——他们进场恰好验证了需求的真实性,而你的护城河在场景理解,不在架构研发。
产业地图的用法是找杠杆:巨头的平台让你的学习成本下降,新势力的产品让你的部署周期缩短,国家平台让你的研究免费起步,观望者的 PoC 清单让你少走弯路。四面都有力可借,就没有理由单打独斗。
最后一节把全册收束成一张行动时间表:三个月、六个月、十八个月,各做什么。