5.1 收入结构:药品加成归零后的新账本
5.1 收入结构:药品加成归零后的新账本
本节摘要:公立医院收入由财政补助、医疗服务收费、医保支付三大渠道构成;药品与耗材加成先后取消后,收入结构的健康度比收入总量更值得盯。本节讲三大渠道的构成逻辑、四个结构指标的读法,以及医疗服务价格改革的联动机制。
先看两个公开口径的数字:取消药品加成政策全面落地后,药品收入从曾经的公立医院第一大收入来源(占比四成上下)降到不足三成;同时全国公立医院医疗服务收入(不含药品、耗材、检查检验)占医疗收入比重长期在三成附近徘徊,远低于多数成熟医疗体系的同类口径。两个数字放在一起,就是本章的背景音:旧的钱包关了,新的钱包还没完全撑开——医院管理的主要财务张力都藏在这句话里。
一、三大渠道:钱的来路各不相同
财政补助是政府为公益性职能的付费:基本建设、设备购置、重点学科发展、退休人员费用、政策性亏损补贴,以及公共卫生服务任务。它有鲜明的导向性——补助方式从"补人头"转向"补项目、补绩效",运营得好、考核排名靠前的医院拿到更多,公益任务(对口帮扶、传染病防治)有专项通道。
医疗服务收费是医院靠专业技术收的钱:诊查、护理、手术、治疗、中医服务等。这块收入的定价权在政府主导的价格体系手里,历史上长期低于成本,是"以药养医"的制度根源——价格被压住的地方,一定会在别处长出补偿通道。2017 年全面取消药品加成、2019 年底取消耗材加成后,各地配套上调了部分医疗服务价格,但调整幅度与结构差异很大。
医保支付目前是多数医院最大的单一收入来源。理解它的关键是分清"支付标准"与"支付方式":标准回答一个项目值多少钱(价格问题),方式回答怎么结账(按项目、按病种、按人头、按总额)——5.2 节的主角 DRG/DIP 就是方式层面的革命。方式一变,医院的行为逻辑跟着变,这正是改革的杠杆原理。
二、结构指标:给账本照 X 光
图:药品加成取消前后的收入结构变迁(示意)
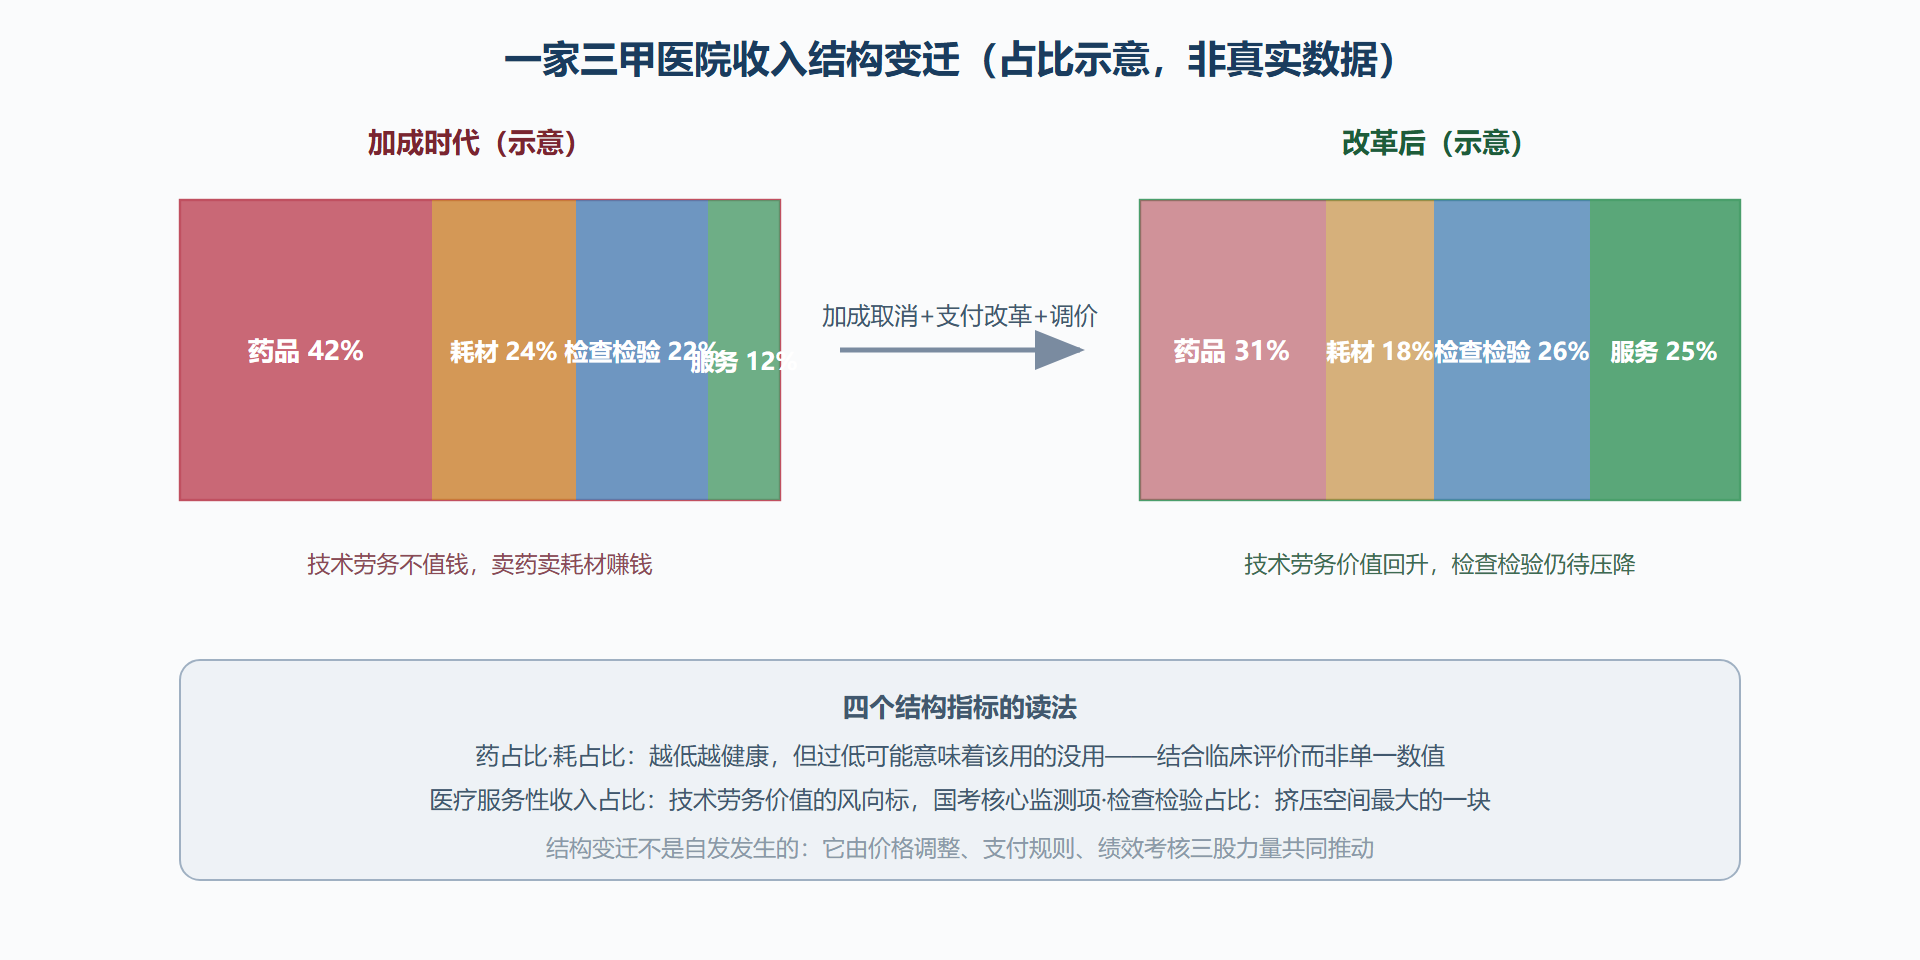
结构指标有两条使用守则。守则一:结构比总量诚实。 两家总收入相同的医院,一家医疗服务性收入占比三成、另一家一成半,运营质量与政策适应性完全不同——前者在打包付费下有缓冲空间,后者会先被击穿。守则二:警惕指标的副作用。 药占比考核曾催生"该用不用、转院外购"的变形行为,所以近年评价体系已经把单一结构指标放到多指标组合里校验,管理者自己也应当这样读——发现指标异动,先问行为发生了什么变化,再下结论。
三、价格改革:结构的方向盘
医疗服务价格改革遵循"总量控制、结构调整、有升有降"的思路:升的是诊查、护理、手术、中医等技术劳务项目,降的是设备物耗为主、价格明显偏高的检查检验项目。2021 年国家层面文件明确了价格调整的触发机制——当耗材成本变化、支付方式改革推进、或医疗机构收入结构明显偏离目标时,启动调价评估。对医院管理者的含义:价格是外生变量,但结构是内生变量——等不来调价的医院,只能靠调整自己的服务组合(多开展技术劳务含量高的项目、压降物耗依赖)来改善结构。
一个服务组合调整的案例。背景:某院骨科手术量增长停滞,耗材收入占比高企,DRG 试点后同病组结算出现倒挂。操作:学科与运营部门联合重组服务线——大力发展运动医学与关节镜微创(技术劳务含量高、耗材依赖低),日间手术模式承接符合条件的关节镜患者,术后康复治疗(收费项目独立且劳务属性强)纳入标准流程;同时把传统大切口术式严格限制在明确指征内。结果:两年间该科手术量恢复增长,人均耗材费用下降,手术与治疗类收入占比明显上升,DRG 结算由倒挂转为微利。解读:这不是"涨价"解了问题,是服务组合换了——每一台手术的"价值构成"变了,收入结构随之改变。变式:同样的思路适用于任何高耗材学科(心内科、介入科):把学科建设方向从"耗材密集"转向"技术密集",既是财务选择,也顺应支付改革的长期方向。
⚠️ 收入管理的两条红线:一是不得将医务人员收入与药品、耗材、检查收入直接挂钩——这是明令禁止的激励扭曲,也是回扣问题的温床;二是不得为压降结构指标而削减必要服务——指标是手段,患者结局才是目的。
💡 关键直觉:读懂一家医院的经济健康度,先别看收入总额,看三件事——服务性收入占比的走势、医保结算盈亏的方向、人员经费占比的可持续性。三件事的答案,比任何一张报表的合计数都有信息量。
本节要点回顾
- 三大渠道:财政补助管公益、服务收费管技术价值、医保支付管大宗结算,来路不同用法不同。
- 结构四指标:药占比、耗占比、服务性收入占比、检查检验占比,组合着读、对着行为读。
- 价格机制:调价有触发机制,等靠要不如主动调整服务组合。
- 两条红线:收入不许与药耗检查挂钩,指标不许凌驾于必要服务之上。
收入的来源理清了,但"怎么结账"比"有什么收入"更能决定行为。5.2 节进入近十年最深刻的规则变革:DRG 与 DIP 打包付费。
高频问答
问:财政补助到底占公立医院收入的几成?
答:公开统计口径下,全国公立医院的财政补助收入占总收入的比例长期在一成上下浮动,地区与医院层级差异显著——基层与中医院占比更高,头部三甲更低。这个数字的解释力有限,更有解释力的是补助的结构:基本建设与设备购置的专项补助、承担公共卫生职能的补偿、政策性亏损补贴,各占多少、与医院承担的公益任务是否匹配。
问:医疗服务价格调整会常态化吗?
答:政策方向已经明确——建立价格动态调整的触发评估机制,调价不再是十年一遇的大动作,而是"小步快走"的常态化机制。对医院的含义是:别把希望全押在调价上,服务结构调整(多开展技术劳务项目、压降物耗依赖)是可以自己动手的部分。
问:医保支付占比越高越危险吗?
答:占比高说明医院深度依赖单一支付方,支付规则一变,收入波动被放大。健康的结构是多元平衡——医保支付保基本盘、服务收费体现技术价值、财政补助托底公益任务。单一的"医保依赖症"没有立竿见影的解法,但结构的多元化必须从现在开始排期。
数据小课堂:口径决定结论
收入结构分析最容易被口径绊倒。三个常见口径陷阱:其一,"医疗收入"与"总收入"——前者不含财政补助等非业务收入,谈药占比、服务收入占比时必须确认用的是医疗收入口径;其二,"药品收入"的边界——是否包含中成药与中药饮片、是否含院外处方流转部分,各地各院口径有差异,跨院比较前先对口径;其三,时点与区间——月度数据波动大(门诊季节性、手术排程集中),结构分析建议用季度或年度平滑。
一个实用的自查句式:每引用一个百分比,先说清"分母是什么、分子含什么、区间多长"。财务分析的三成功力在公式,七成在口径——口径不一致的两个数比较,得出的任何结论都是噪音。