1.1 能源地位与产业定位
1.1 能源地位与产业定位
本节摘要:本节定位石油与天然气在现代能源体系中的坐标——它们合起来仍占全球一次能源消费一半以上,并同时承担交通燃料、发电燃料与化工原料三重角色。你将理解油气为何既是“工业的血液”又是“石化工业的原料库”,以及这种双重性如何决定产业链的走向。
一个占比下滑的能源,凭什么还牵动全球
每次油价起飞,新闻里就会出现“能源价格推高通胀”的说法;每次谈碳中和,又会有人说“油气该退场了”。这两句话放到一起,其实指向同一个困惑:一个占比正在下降的能源,凭什么还牵动全球?答案藏在两个字里——密度。氢能与电能再清洁,也很难在几秒钟内把几百吨的飞机拉上天空;而一升汽油的能量密度,至今没有哪种日常能储的燃料能轻松取代。大多数人的日常直觉是“清洁能源多了,油气就少了”,现实却比这复杂得多:占比降了,绝对量还在涨;燃料角色弱了,原料角色反而更突出。
核心原理
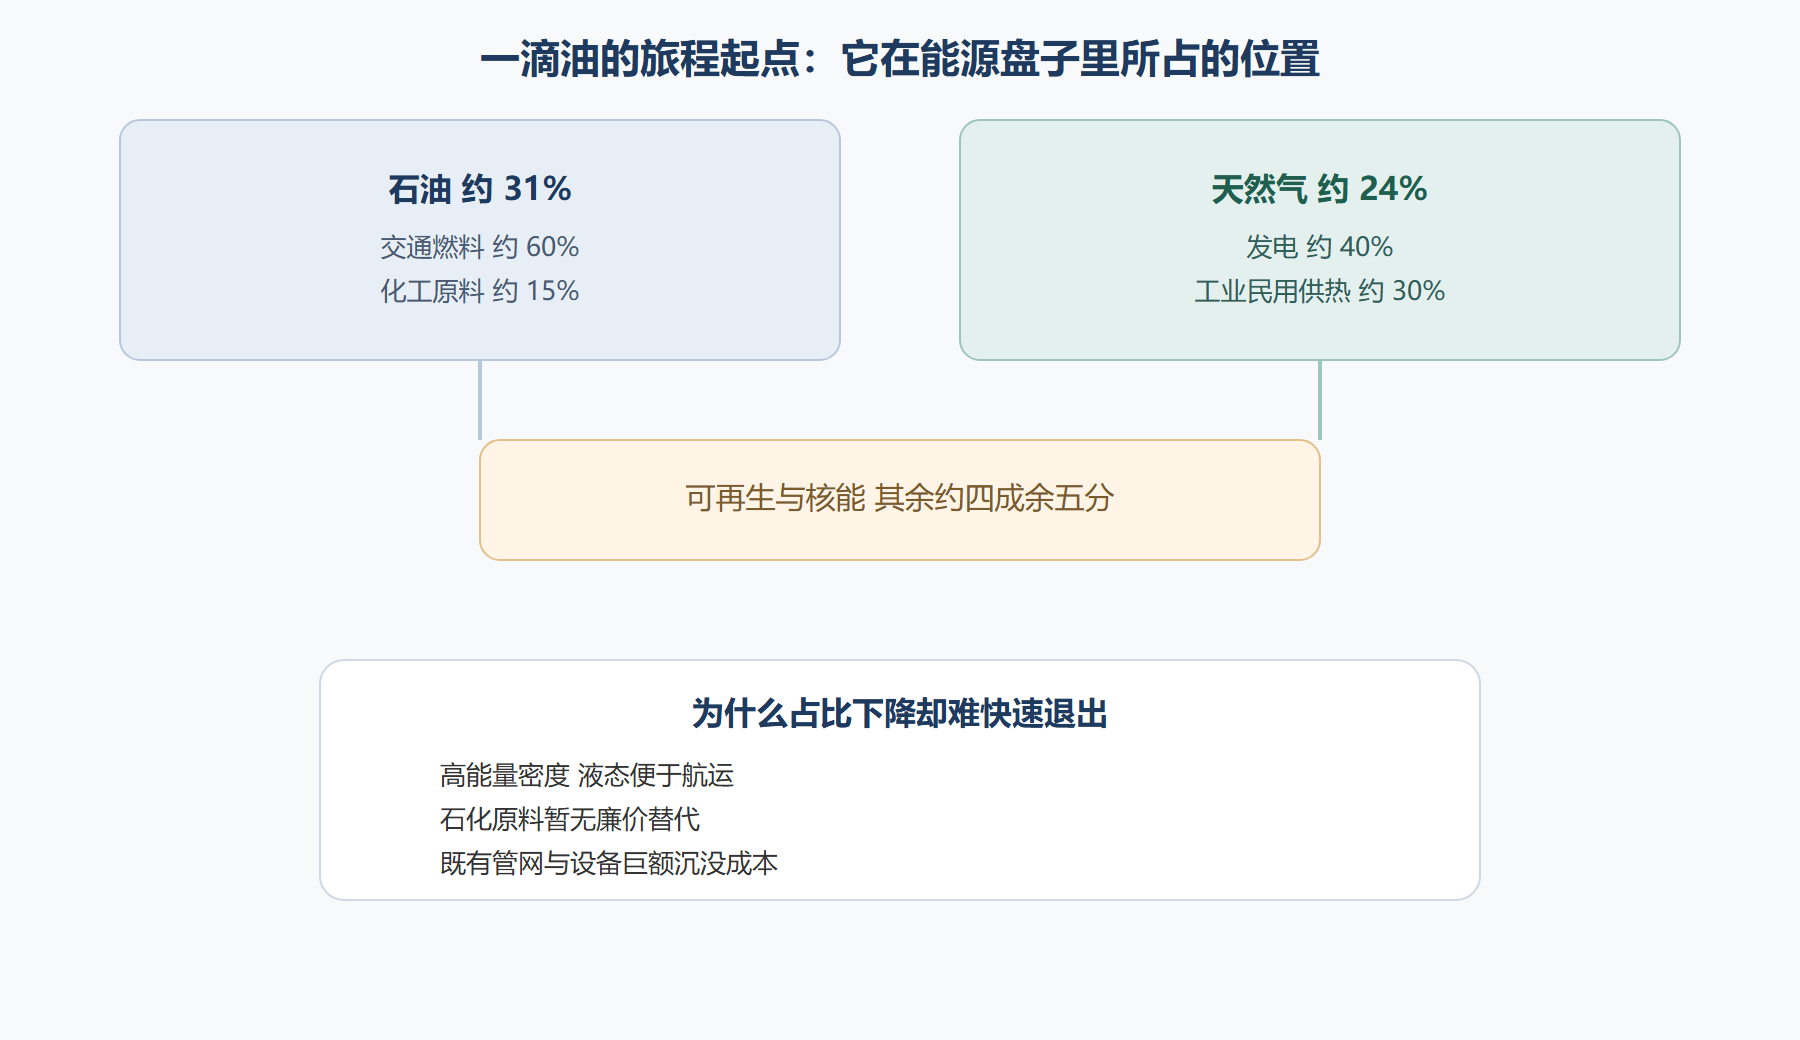
如果我们把全球一年烧掉和吃掉的能源摊到一张饼图上,化石能源仍是绝对主力。根据国际能源署近年展望,化石能源约占全球一次能源消费的八成,其中石油约三成、天然气近四分之一、煤炭约四分之一。换句话说,油加气合起来超过了半壁江山。这个比例虽然在走低,但在发展中国家继续推进工业化、城市化的背景下,油气消耗的绝对量仍在上升。
真正理解油气的地位,要看它的去向结构,而投向哪里,又由它的物性决定:
| 能源 | 物性优势 | 主去向 | 一句话角色 |
|---|---|---|---|
| 石油 | 液态、能量密度高、便于储运 | 交通约六成、化工原料约一成半 | 移动世界的动脉 |
| 天然气 | 燃烧干净、发电调峰快速 | 发电约四成、工业与民用供热 | 固定能源的稳定器 |
这张去向表,决定了产业链的形态:石油的重心在“流”,从油井一路流到油罐车、输油船舶和加油站;天然气的重心在“稳”,从气井进入管网,用来顶住电网里的风电光伏波动。
工程实践要点
说“油气地位下滑”,要分清两个不同的时间标尺。短期看,可再生能源装得越多,天然气作为调峰资源的价值反而越高——因为风光看天吃饭,电网需要能在几分钟内启动的机组去顶住缺口,燃气轮机正好胜任。长期看,若要真正减少油气,靠的不是“换一种燃料”,而是“换掉它承担的每一种功能”:交通要电动化,发电要储能化,而化工原料这一块至今没有规模化、经济上可行的替代方案。
原油的厉害之处,在于它不只是燃料。一桶原油经过炼油厂的分馏、裂化、重整,能变成汽油、柴油、航空煤油,也能变成乙烯、丙烯、苯——这些是塑料、合成纤维、化肥、医药物中间体的源头。手机外壳、医用口罩、汽车轮胎、食品包装,背后都连着那条石化链。所以行业里常说,读懂油气的地位,要同时看“能量谱系”和“材料谱系”两条线。
💡 关键直觉:判断油气未来,别只盯“发电盆”里的份额。发电盆里油气在让位,材料盆里石化原料仍缺位——这正是很多大油企押注“炼化一体化”的原因。
例如,一家负责城市能源供应的公司,若要把“一年里油与气各占几成、各流向哪”交代清楚,往往先搭一张最小的分摊表。下面这段模拟了按去向汇总一次能源消费的过程,它把“占比”从抽象数字变成可核对的计算:
### 一次能源去向分摊(示意) 消费总量 = 1000 单位 石油 = 0.31 * 消费总量 # 燃油、化工原料 天然气 = 0.24 * 消费总量 # 发电、供热、民用 电力(可再生) = 0.18 * 消费总量 核能 = 0.04 * 消费总量 煤炭 = 0.23 * 消费总量 交通能耗中来自石油的比例 = 0.60 # 陆海空燃料主体 发电能耗中来自天然气的比例 = 0.40 # 调峰与基荷
把这几行代入算下来,你会立刻发现两个反直觉的结论:第一,即便可再生份额在涨,油气的绝对供给仍在扩大——因为消费总量本身在变大;第二,石油的核心战场是“路与天上”,天然气的核心战场是“发电厂与供暖锅炉”,两者并不在同一片赛道上竞争。这个分工,正是后面理解中游储运、下游炼化链走向的基础。
本节要点回顾
- 一次能源占比:油加气合计仍超过全球一次能源消费的半壁江山(油约三成、气近四分之一)。
- 去向决定形态:石油的去向偏向交通流线,天然气的去向偏向发电供热系统。
- 双重角色:油气既是燃料,又是化工原料,材料角色至今难以被廉价替代。
- 时长差:占比下降不等于立刻退出,短期天然气仍是电网调峰的稳定器。
- 产业链形态:能源地位直接塑造上游勘探、中游储运、下游炼化的产业走向。
下一节我们把“原油、天然气、圈闭、采收率”这些名词落进地里,再看这一行是怎么一路走到今天的。