7.1 项目经济评价
7.1 项目经济评价
本节摘要:油气项目是在“未来几十年现金流”上做决策。本节讲清怎么把储量与产量换算成收入、怎么摊平投资与成本、怎么用净现值、内部收益率、回收期这些指标判断一个油田值得不值得投入,以及油价波动为什么对结论影响巨大。
一口井值不值得打,账怎么算
一座油田的工程可行性再漂亮,最终也要换算成人话:“这笔钱投进去,将来能赚回来吗,能赚多少,值不值?”油气项目的特别之处在于,成本与收入分布在未来几十年里——今天先砸几十亿去钻井铺平台,若干年才陆陆续续回收桶桶油气换成现金。要把这种“跨时段”的投资说得清、比得清,工程上靠的是一套现金流语言:净现值、内部收益率、回收期。
核心原理
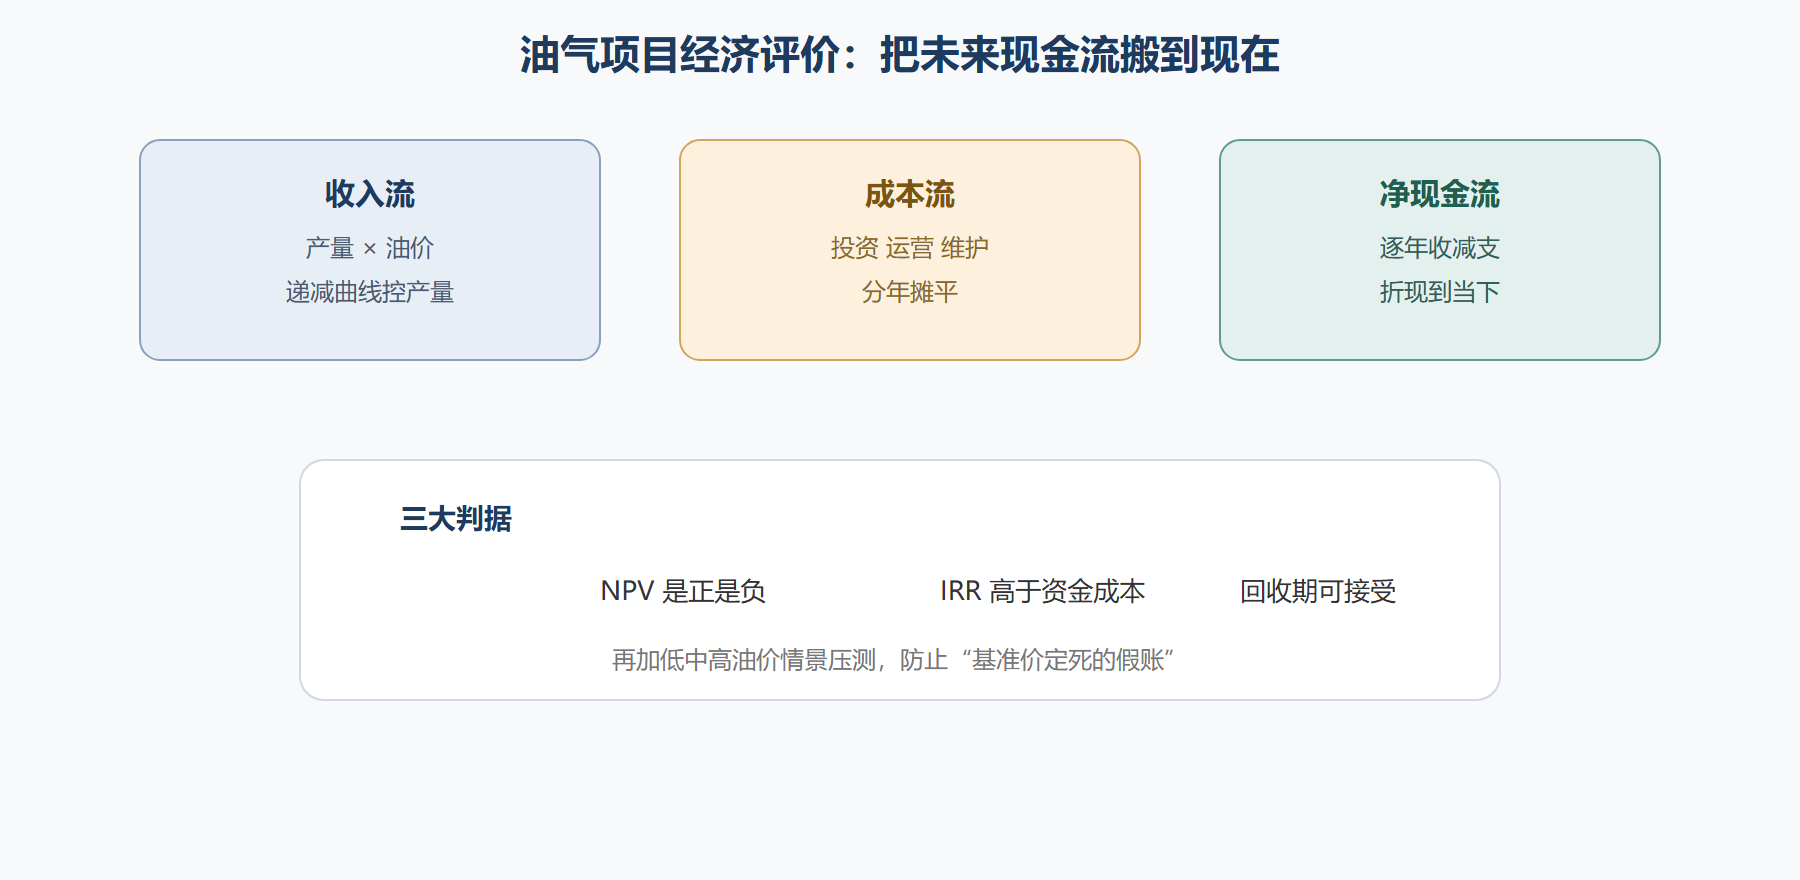
油气项目的收入,来自产量乘以售价。产量由可采储量与递减曲线决定,售价跟着国际油价、气价走,极不稳定。成本则分两块:前期开采的基础设施投资(资本支出)和日常运营的勘探、作业、维护成本(运营支出)。把每一年的收入减去成本,得到每年的净现金流,再“全部摊到脚下”一算,就有了投资判断的三种标尺:
| 指标 | 含义 | 一句话记忆 |
|---|---|---|
| 净现值 NPV | 各年现金流折现相减投资 | 今天手上的净赚 |
| 内部收益率 IRR | 令净现值为零的折现率 | 这项目“回报率”几成 |
| 回收期 | 累计回本要几年 | 多久能回本 |
关键在折现:钱有时间价值,今天的一块钱比十年后的一块“更值钱”。折现率取项目所在区域的风险成本,越高代表风险越大。内部收益率高过资金成本、净现值为正、回收期可接受,才是“可投”的通行证。
灵敏度的支撑:油价动一小格结论就翻车
油气经济评价最坑人的一个地方是“一个数字定生死”。油价每涨跌几美元,一个项目的净现值可能从正的跳到负的。所以评价从来不是算一个“基准值”,而是做灵敏度和情景分析:拉着低油价、基准油价、高油价几档情景,分别算净现值、内部收益率,看这个项目在哪个价位“临界”、在哪个价位“过线”。没有被充分“压测”的项目,往往会让你在真正的低油价寒潮里措手不及。
工程实践要点
落地评价时最容易踩的有三处。一是把“技术最优”当成“经济最优”,挥金如土上最先进最贵的方案,结果净现值被成本拖成负;二是拿单一的乐观油价做基准,不做低油价情景就放行;三是忽略油田递减对收入后段的拖累。真正的纪律是:先用敏感性把“油价、采收率、投资”三个最敏感变量拉出来,再看临界点在哪,才谈得上“可投不可投”。
⚠️ 常见坑:把回收期当第一判据。回收期短的往往是“前期高产高投入”的项目,但总收益未必最高;评价要净现值、内部收益率、回收期三者一起看,而不是只见树不见林。
把经济评价的“灵敏度压测”用一段最简单的情景枚举来讲透:
敏感性分析:看项目什么时候翻面 for 油价 in [低, 基准, 高]: for 采收率 in [低, 基准, 高]: 净现值 = 折算收入 - 投资 - 运营成本 记录盈亏 ### 关键输出: . 临界油价:净现值由正转负的那个价位 . 最敏感变量:略微波动就让结论翻转的那一个 决策守卫: if 基准情景净现值 > 0 且 低油价情景仍可接受: 放行 else: 暂缓 / 优化方案再评估
这段伪代码点出油气投资不拍脑袋的真相:没有一个“正确答案”,只有在不同情景下各自不同的答案。真正值得做的项目,往往不是“油价高时赚最多”,而是在低油价寒潮里也能扛得住的“抗压款”。被情景压测淘汰的血泪教训,往往就是当初只按一个乐观油价做了决定。
本节要点回顾
- 现金流三段:收入、成本、逐年折现,构成评价语言。
- 净现值 NPV:折现后“今天手上的净值”,为正要投。
- 内部收益率 IRR:净现值为零的折现率,回报率直观。
- 折现的意义:钱有时间价值,未来现金流要折回当下才可比。
- 灵敏度压测:油价、采收率、投资是三大敏感变量,必须走情景分析。
- 三判据并用:不可只盯回收期,要净现值与内部收益率统筹。
账算清楚了,这桶油到底“归谁、怎么分、谁说了算”——合作模式与监管环境。