7.1 财务报表与分析
7.1 财务报表与分析
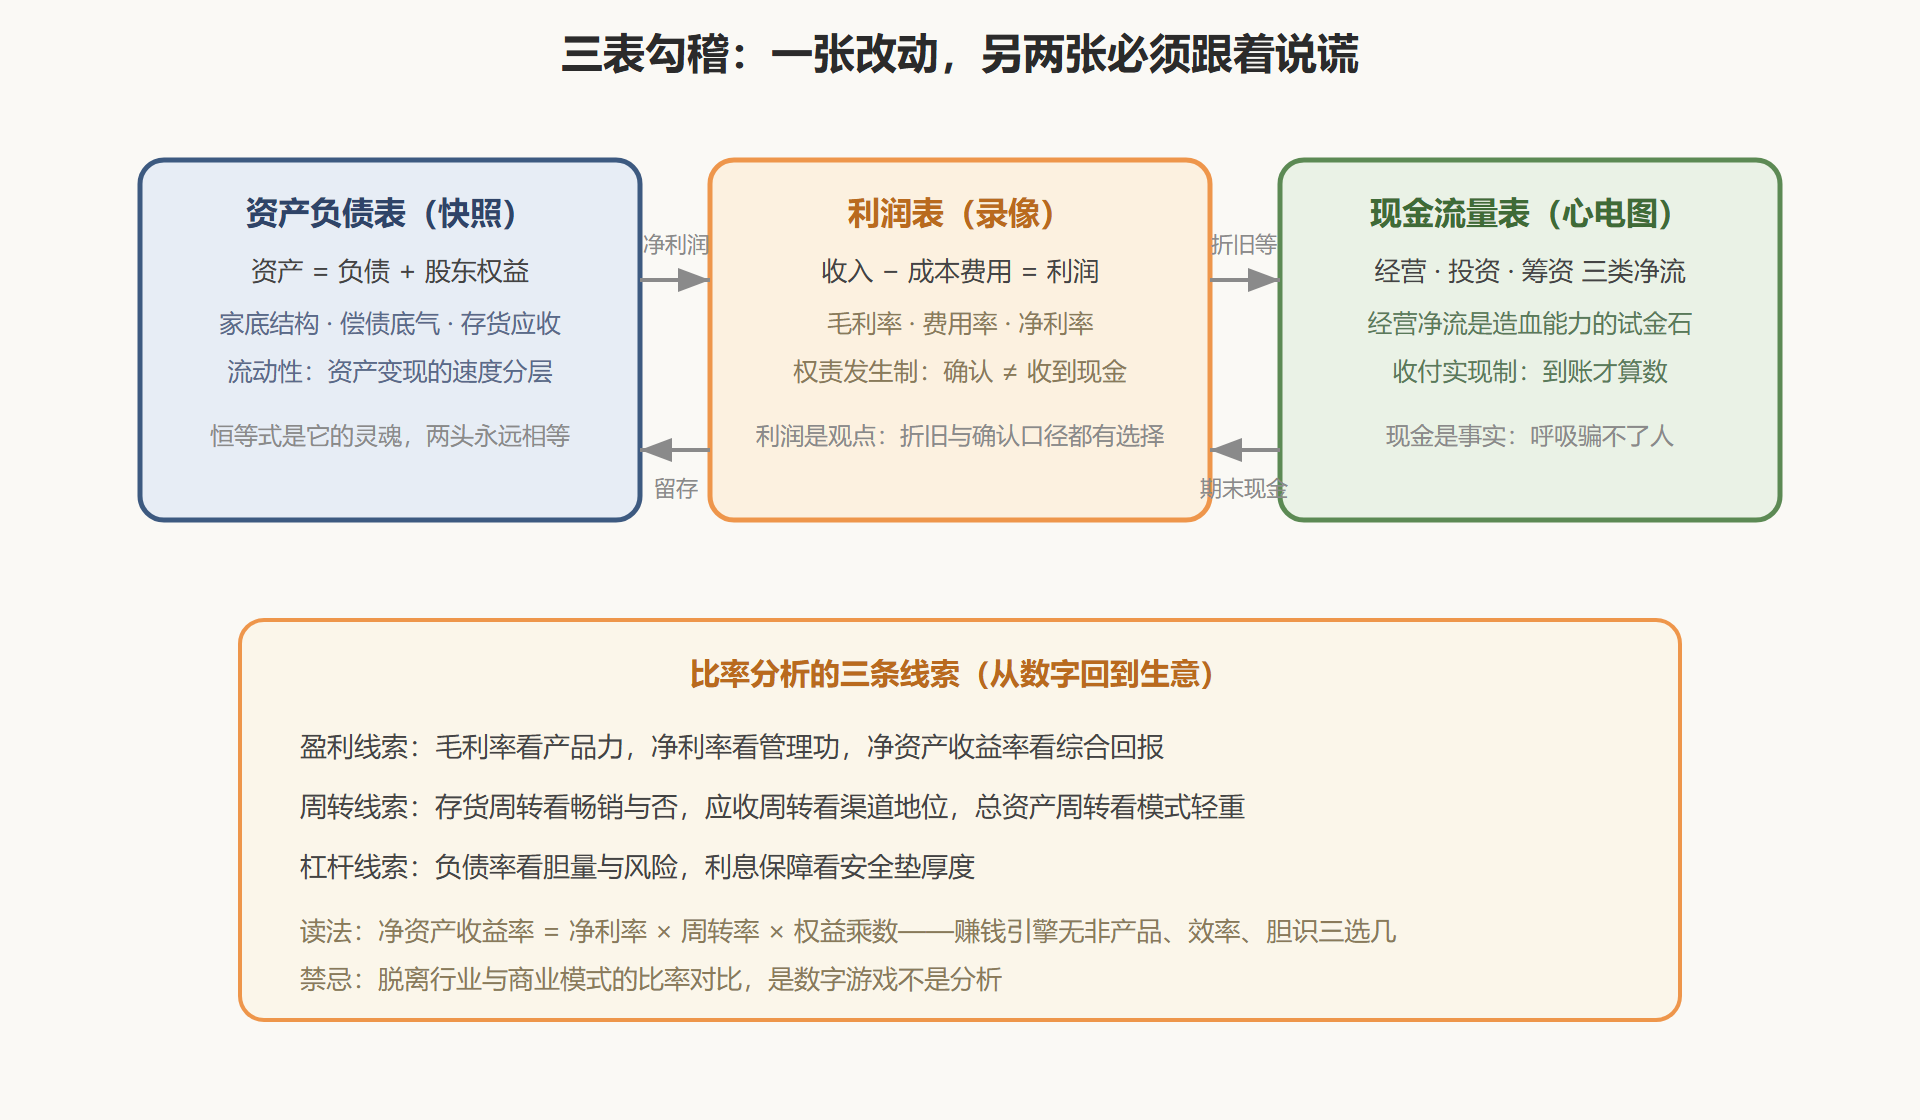
本节摘要:三大报表是同一盘生意在三种镜头下的影像:资产负债表拍快照、利润表放录像、现金流量表测脉搏。本节讲清三表的结构与勾稽关系,给出比率分析的三条线索(盈利、周转、杠杆),重点示范"从数字回到生意"的读法,并用一家"有利润的倒闭"案例,把利润与现金流的鸿沟拆开看。附一张三表勾稽关系图。
本节是财务章的地基:后面的投资测算与风险管理,全部建立在"能读懂三表"之上。财务分析的目的不是评出好成绩,而是回答经营问题——钱从哪赚的、效率卡在哪、家底经不经得起风浪。
三表各管一段
资产负债表是一张快照:某个时点,公司有什么(资产)、欠什么(负债)、股东的净家底剩多少(权益),左边永远等于右边——这个恒等式是它的灵魂。利润表是一段录像:一个期间里,收入怎么一步步减去成本费用、最终剩下多少利润,它回答"生意赚不赚钱"。现金流量表是心电图:真金白银分三类进出(经营、投资、筹资),它回答"钱到底来没来"。三表的镜头长短不同、对象不同,单独看任何一张都可能被骗,合起来看就难了——这就是勾稽的力量。
图:三大报表的勾稽关系——互相锁死的证据链
从数字回到生意:三条线索的读法
比率分析的功夫不在算,在读。三条线索各回答一个经营问题:盈利线索回答"这门生意的赚钱结构是什么"——高毛利低周转(奢侈品逻辑)、低毛利高周转(商超逻辑)都能活,怕的是两头不占;周转线索回答"资产效率卡在哪"——存货周转变慢通常是滞销的前兆,应收周转变慢常意味着渠道地位在弱化;杠杆线索回答"家底经不经得起风浪"——负债率本身无好坏,关键是利息保障倍数给出的安全垫厚度。三条线索最后汇进净资产收益率的拆解:净利率、周转率、权益乘数相乘,任何公司的赚钱引擎都逃不出产品力、效率、胆识这三选几。
完整案例:一家"有利润的倒闭"
背景。"宏景通信"是一家做政企项目的系统集成商,连续多年账面盈利,利润表一年比一年好看。但在一笔大项目回款违约后,公司三个月内连工资都发不出,最终进入破产清算。账面赚钱的公司怎么会猝死?
**操作。**复盘从三表勾稽切入。利润表显示收入连年增长——但现金流量表揭示另一面:经营现金流常年为负。原因在生意的结构:系统集成按项目确认收入(确认即可记利润),但回款条款是三三三结构(签约、验收、质保各付一部分),验收拖延与质保金扣留让现金回收远慢于收入确认。为撑住持续垫资,公司不断增加短期借款(资产负债表上负债率悄悄爬升),新项目收入被用来粉饰旧项目的窟窿——典型的"增长依赖垫资、垫资依赖借新还旧"。勾稽关系早就发出了警报:净利润与经营现金流的缺口逐年扩大,存货与应收款项的增速远超收入增速。
**结果。**当某一单大项目验收失败触发回款违约,短债链条应声断裂——账面上的利润没能变成任何现金,清算时大量"应收账款"按极低折价处理。报表上光鲜的净资产,在现金面前一戳就破。
**解读。**这个案例把"利润是观点、现金是事实"演到了极致:权责发生制下利润确认有口径选择空间,而现金的进出无法粉饰。诊断这类风险的实用信号有两个:其一,净利与经营现金流的缺口连续两年以上扩大;其二,应收与存货的增速持续跑赢收入增速——两者同时出现时,利润表越漂亮越要警惕。管理者读自己的公司也一样:每月经营会上,经营现金流应与利润同席,缺一不可。
**变式。**换个方向验证读法:一家零售连锁的利润率平庸,但存货周转极快、经营现金流常年为正且稳定——这正是"低毛利高周转"模式的健康样本,它的扩张可以主要靠自身造血,不必依赖融资。同一个比率框架,读出的是两种完全不同的生意性格。
读报表的次序:五分钟初诊法
面对一份陌生公司的报表,推荐一个五分钟的初诊次序,先形成体感再看细节。第一眼,现金:经营现金流是正还是负、与净利润的缺口方向——这一眼筛掉"有利润的倒闭"候选者。第二眼,应收与存货:两者的增速与收入增速的对比——跑赢收入的应收与存货,是利润质量的头号嫌疑。第三眼,毛利率的历史斜率:毛利率的走向比绝对值更能说明产品力的趋势。第四眼,负债的期限结构:短债长投的错配比高负债率本身更危险。第五眼,商誉与其他应收:这两个科目是历史包袱与关联往来的藏身处。五眼看完,这家公司值不值得细读,心里已有七成判断。
问题:报表分析的局限性有哪些?
报表是过去时的照片,有三个天然盲区:它看不见表外的东西(担保、或有负债、创始人的健康与格局);它滞后于拐点(趋势确认时,拐点往往已过数个季度);它可被"合法化妆"(收入确认口径、费用资本化、折旧年限都在准则允许的选择空间里)。所以报表分析的正确姿势是"排除法为主、发现法为辅"——它擅长告诉你哪里可疑、哪里不能去,很少能直接告诉你哪里是好生意。结论必须叠加行业观察与实地验证。
问题:报表分析能不能用来给一家公司估值?
能提供原料,给不了结论。估值的三块原料——未来现金流、增长假设、风险折价——报表只能提供历史记录,而估值交易的恰恰是未来。报表分析在估值流程里的正确角色是证伪器:检验管理层讲述的增长故事与历史财务行为是否自洽(讲扩张故事的公司利润从不变成现金,故事就该打折;讲技术壁垒的公司研发费用率持续低于同行,壁垒就该存疑)。自洽性审查通过的公司未必值得投资,但审查不过的公司基本可以排除——财务分析在投资里的最大价值,是帮你避开坑,而不是帮你找到宝。
一张随身速查卡
把本节最常用的信号浓缩成一张速查卡,供分析时随时对照:净利高而经营现金流差,查应收与存货;毛利率下滑而收入上涨,查降价的代价与产品结构;负债率高但利息保障充足,看资产质量再下结论;账上货币资金多却频繁短贷,查资金被谁占用;在建工程与固定资产常年攀升而产能利用率不明,查扩张的真实进度。速查卡不能替代细读,但它能把"从哪里开始怀疑"的时间从半天压缩到一眼——分析效率的提升,往往就藏在这种起点优化里。
本节要点回顾
- 三表三种镜头:快照看家底、录像看成绩、心电图看造血,单看任何一张都可能被骗。
- 勾稽是证据链:三表互相锁死,造假的成本随勾稽检查的深入而上升。
- 三条线索读比率:盈利看结构、周转看效率、杠杆看安全垫,汇入净资产收益率的三因子拆解。
- 警惕两个信号:净利与经营现金流缺口扩大、应收存货增速跑赢收入——"有利润的倒闭"的前兆。
- 现金流上会:经营分析会上现金流应与利润同席,这不是财务部门的执念,是生存问题。
会读账了,下一节算两笔最贵的账:钱往哪投(投资决策),钱从哪来(融资决策)。