7.1 产业链对照:发动机帝国与电池新贵的议价桌
7.1 产业链对照:发动机帝国与电池新贵的议价桌
本节摘要:供应链是车企的第二张资产负债表。燃油时代的金字塔顶坐的是发动机与变速箱巨头,电动时代换成了电池厂。本节对照两条产业链的结构、价值分配与议价格局,解释话语权为什么整体搬家。
精密机械帝国:燃油供应链的金字塔
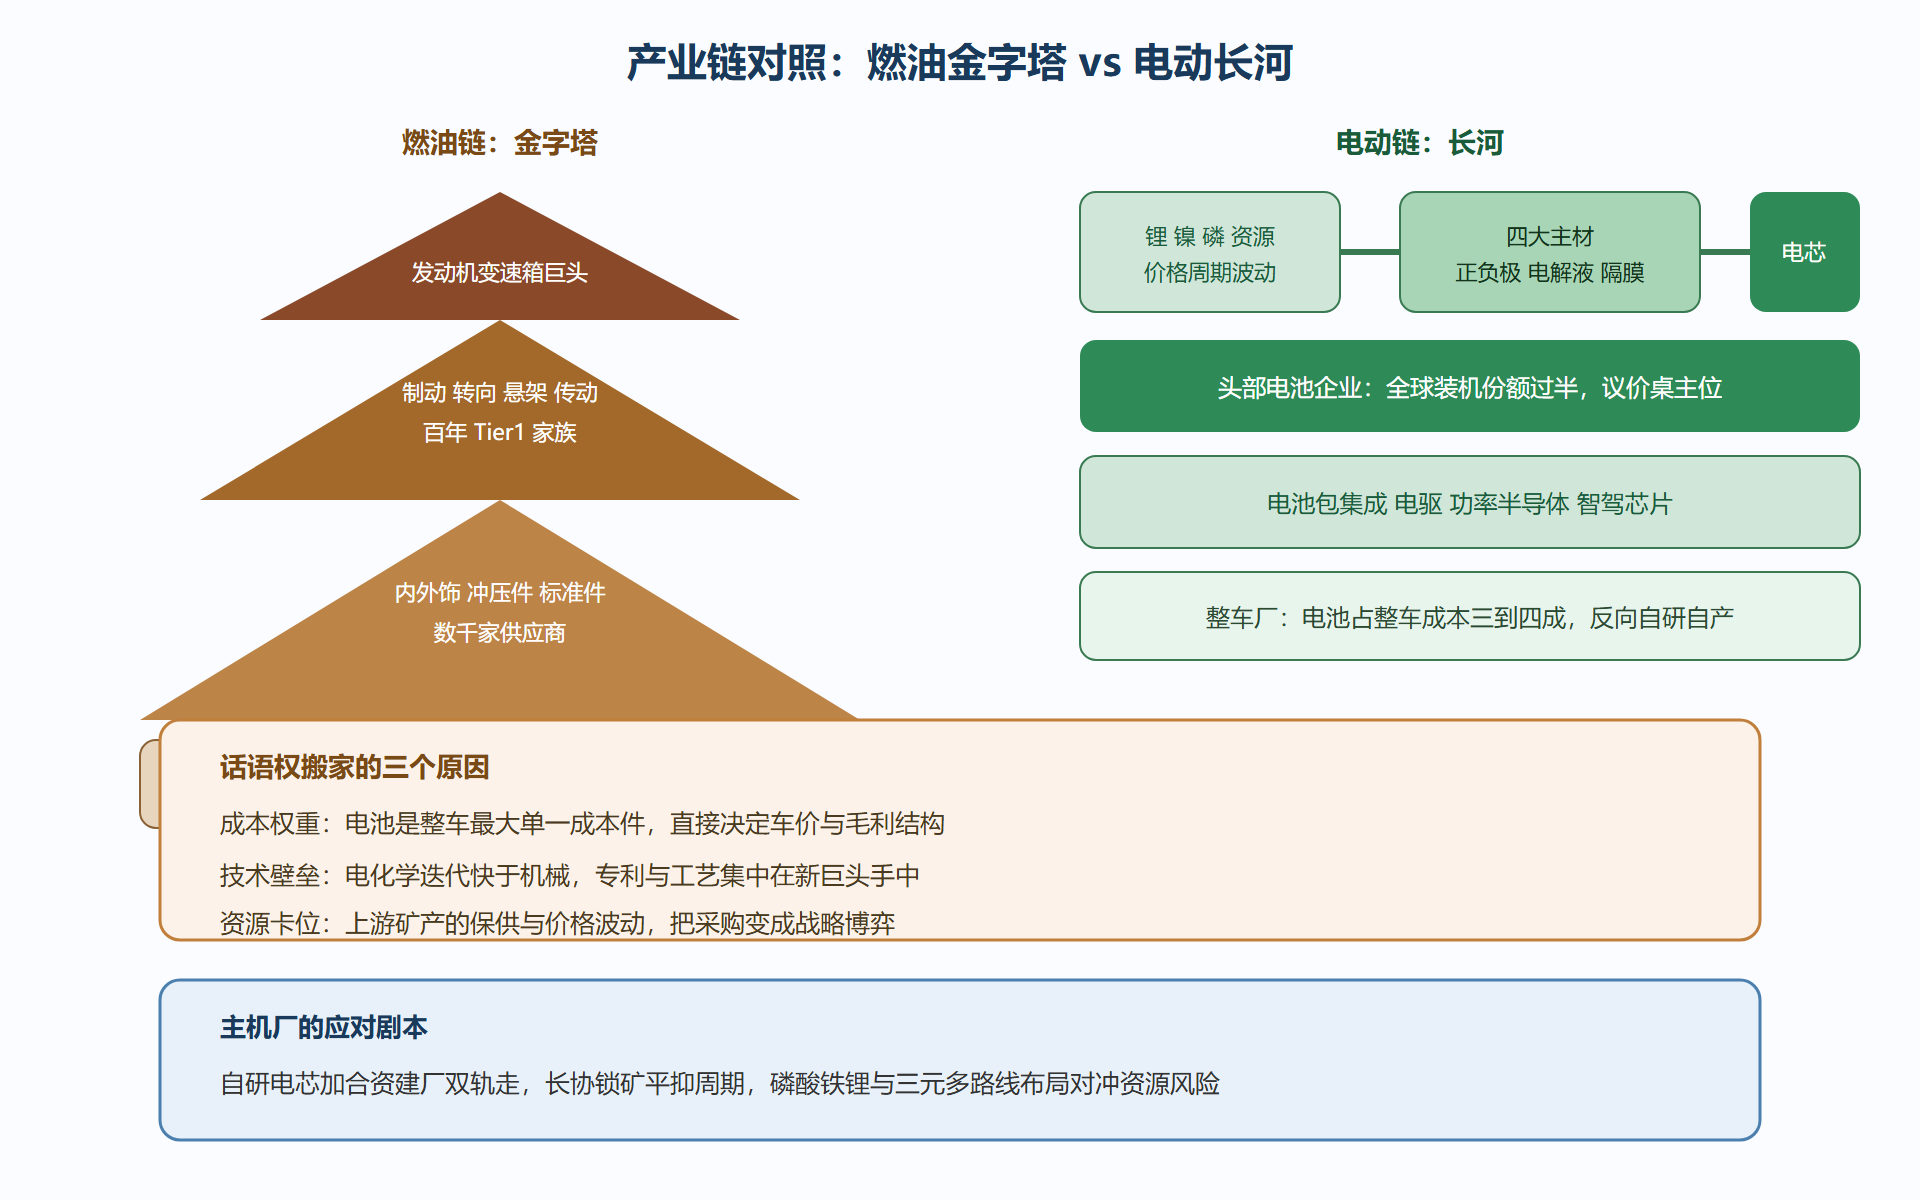
燃油供应链是一座以精密机械为基座金字塔。塔尖是动力总成巨头:燃油喷射与涡轮增压器、自动变速箱、发动机管理系统的头部供应商,垄断了发动机与变速箱的多数核心专利,整车厂造发动机都绕不开它们的授权与部件。中坚是底盘与车身件的百年家族:制动、转向、悬架、传动、内外饰,层级分明、格局稳定。整车厂掌握的真正护城河是系统集成与整车调校——上万个零件如何匹配成一辆好开耐用的车,这门手艺在燃油时代高度集中于少数大厂。价值分配的坐标系:一台传统燃油车,动力总成相关成本约占整车三成,其中发动机与变速箱的利润与话语权最集中;一线 Tier1 的毛利率稳定,供应关系按平台周期以五年十年计,关系牢固到同行调侃换供应商比换发动机还难。
资源加工复合体:电池产业链的另一种形状
电动产业链长得完全不像金字塔,更像一条从矿山到车间的长河。上游是锂、镍、钴、磷等资源与正负极、电解液、隔膜四大主材;中游是电芯制造,资金与技术双密集;下游是电池包集成与整车。长河的形状决定了两头挤压的生意本质:资源价格周期波动,下游车企拼成本,电芯环节的盈利要在中间找平衡。格局上,头部两家电池企业合计占全球出货量的一半上下,中国企业在全球动力电池装机中的份额超过六成——这与燃油时代发动机巨头清一色欧美日的格局形成戏剧性对照。话语权搬家最直观的场面:如今车企采购负责人带队常驻电池厂谈产能保供,而二十年前是零部件销售排队等主机厂排产。
图:两条产业链的结构与价值分布对照
供应链迁移中的岗位地图
产业链搬家还改写了工程师的岗位地图。燃油链的王牌岗位——缸体缸盖工艺、变速箱标定、发动机标定——招聘收缩;电动链的扩张岗位——电芯工艺、电池系统集成、功率电子、软件与算法——薪资溢价明显。猎头市场的水温是最诚实的产业信号:电池工程师的跳槽溢价率一度是发动机工程师的数倍。对从业者与学生的启示很直接:机械功底依然是地基(结构与热的物理不因电动化失效),但在地基之上加一块电化学或软件的楼板,职业天花板完全不同。
💡 关键直觉:判断一个汽车供应链环节的议价权,看三条——它在整车成本里的占比、它的技术迭代速度、它的资源或专利卡位强度。三条都占的是电池,占两条的是智驾芯片与功率半导体,只占一条的环节终将沦为代工。
本节要点回顾
- 两种结构:燃油链是金字塔,塔尖是动力总成巨头;电动链是从矿山到车间的长河,电芯环节是价值与话语权的汇聚点。
- 份额对照:头部两家电池企业占全球出货一半上下,中国链主地位与燃油时代形成戏剧性反差。
- 搬家三因:成本权重、技术壁垒、资源卡位,三条同时占住的环节才真正握有议价权。
- 岗位地图重画:发动机工艺收缩,电池与软件岗位扩张,机械地基加电化学或软件楼板是职业最优解。
供应链看完,下一节翻开两边的技术路线图:各自的天花板与胜负手在哪里。
一颗电芯的旅程
把供应链长河浓缩进一颗电芯的旅行。它的故事从盐湖或矿山开始:锂从盐卤或锂辉石中提取,加工成碳酸锂或氢氧化锂;镍与钴从硫化矿或红土镍矿出发,冶炼成前驱体。前驱体与锂盐进入正极工厂,烧结成三元或磷酸铁锂正极粉;另一条支线上,石墨被加工成负极,隔膜被拉出几微米的薄膜,电解液被调配成型。四路材料汇聚到电芯厂,卷绕或叠片、注液、化成、分容,一颗电芯诞生;随后数十到数百颗电芯组成电池包,交给整车厂合装上车,驱动一辆车跑上几十万公里。退役后它还有下半场:梯次利用做储能,最终拆解回收,锂镍钴重新回到长河上游。全程横跨数个大洲与五六个月周期——理解这条链,就理解了为什么电池价格与锂价、海运费、甚至某个矿区的政策扰动都息息相关。
电池厂的选址逻辑
电池工厂的选址是一门显学,四个变量反复出场。临整车:电池包又重又贵又怕颠簸,与整车厂的车程距离越短,物流成本与周转风险越低,电池厂与整车基地同城成片是新基地的默认画法。靠能源:电芯生产的化成与干燥环节耗电巨大,电价每差一分钱,一座百吉瓦时级工厂一年就是上亿元的成本差。聚人才:电化学与工艺工程师的供给密度决定爬坡速度,产业配套成熟的城市胜出。通物流:上游材料进厂与成品出货都依赖干线物流,港口与铁路枢纽加分。四个变量叠出的一条规律:电池产能的地理分布正在重画汽车工业地图——燃油时代的产业带围绕发动机与变速箱人才聚集,电动时代的产业带围绕电与锂重新扎根。
问题:车企自研电芯划算吗
账本分两层。技术层:自研掌握配方与工艺迭代的主导权,与整车开发耦合更深,CTB 这类一体化方案尤其需要;商业层:电芯是重资产加规模效应极强的生意,自产线动辄数百亿投资,规模不足则单位成本反噬毛利。所以现实答案多是混合策略——自研团队定义规格、参股或合资锁定产能、外购维持弹性,纯自给与纯外采都罕见。
议价桌还有一个动态筹码值得记录:产能军备。电池环节的扩产周期长达两年,供需错配时产能即权力——头部电池厂的排产会议,实质是在给车企分配未来两年的供应配额。车企的应对是提前锁量签长协、参股共建产线,甚至派人驻厂督产。燃油时代整车厂对 Tier1 拥有节奏主导权,电动时代这场主导权之争打成了互有攻守的均势——供应链话语权的迁移,在排产表上体现得最赤裸。
供应链对照还有个资金维度的观察:账期。燃油时代整车厂对供应商的账期以三个月起步, Tier1 靠规模消化;电动时代电池与芯片供应商议价权上升,账期反而收紧,车企的资金成本随之上升。供应链话语权的迁移,最终都写在应付账款周转天数这个财务指标里——看懂车企财报里的账期变化,比听任何供应链表态都更接近真相。
供应链对照的最后一个观察位留给"隐形冠军":不做电芯不做整车的环节里,藏着大量细分冠军——高压连接器、功率模块封装、隔膜涂覆、热管理阀件,每一家在细分市场占住一半以上份额。产业换血期,这些隐形冠军的转型速度往往快于巨头,因为它们的赌注更集中。看产业链别只盯着头部对撞,冠军们的订单流向是趋势最灵敏的投票器。