7.3 商业模式与工厂形态对照:4S 体系与直营的账本
7.3 商业模式与工厂形态对照:4S 体系与直营的账本
本节摘要:渠道是车企与用户之间最后一公里。四 S 店体系靠售后利润养家,直营体系靠体验与定价权立身;电动化既掏空了前者的根基,也给了后者扩张的弹药。本节把两本渠道账摊开对读,顺带对照工厂形态的变化。
四 S 店的账本:卖车不挣钱,售后养全家
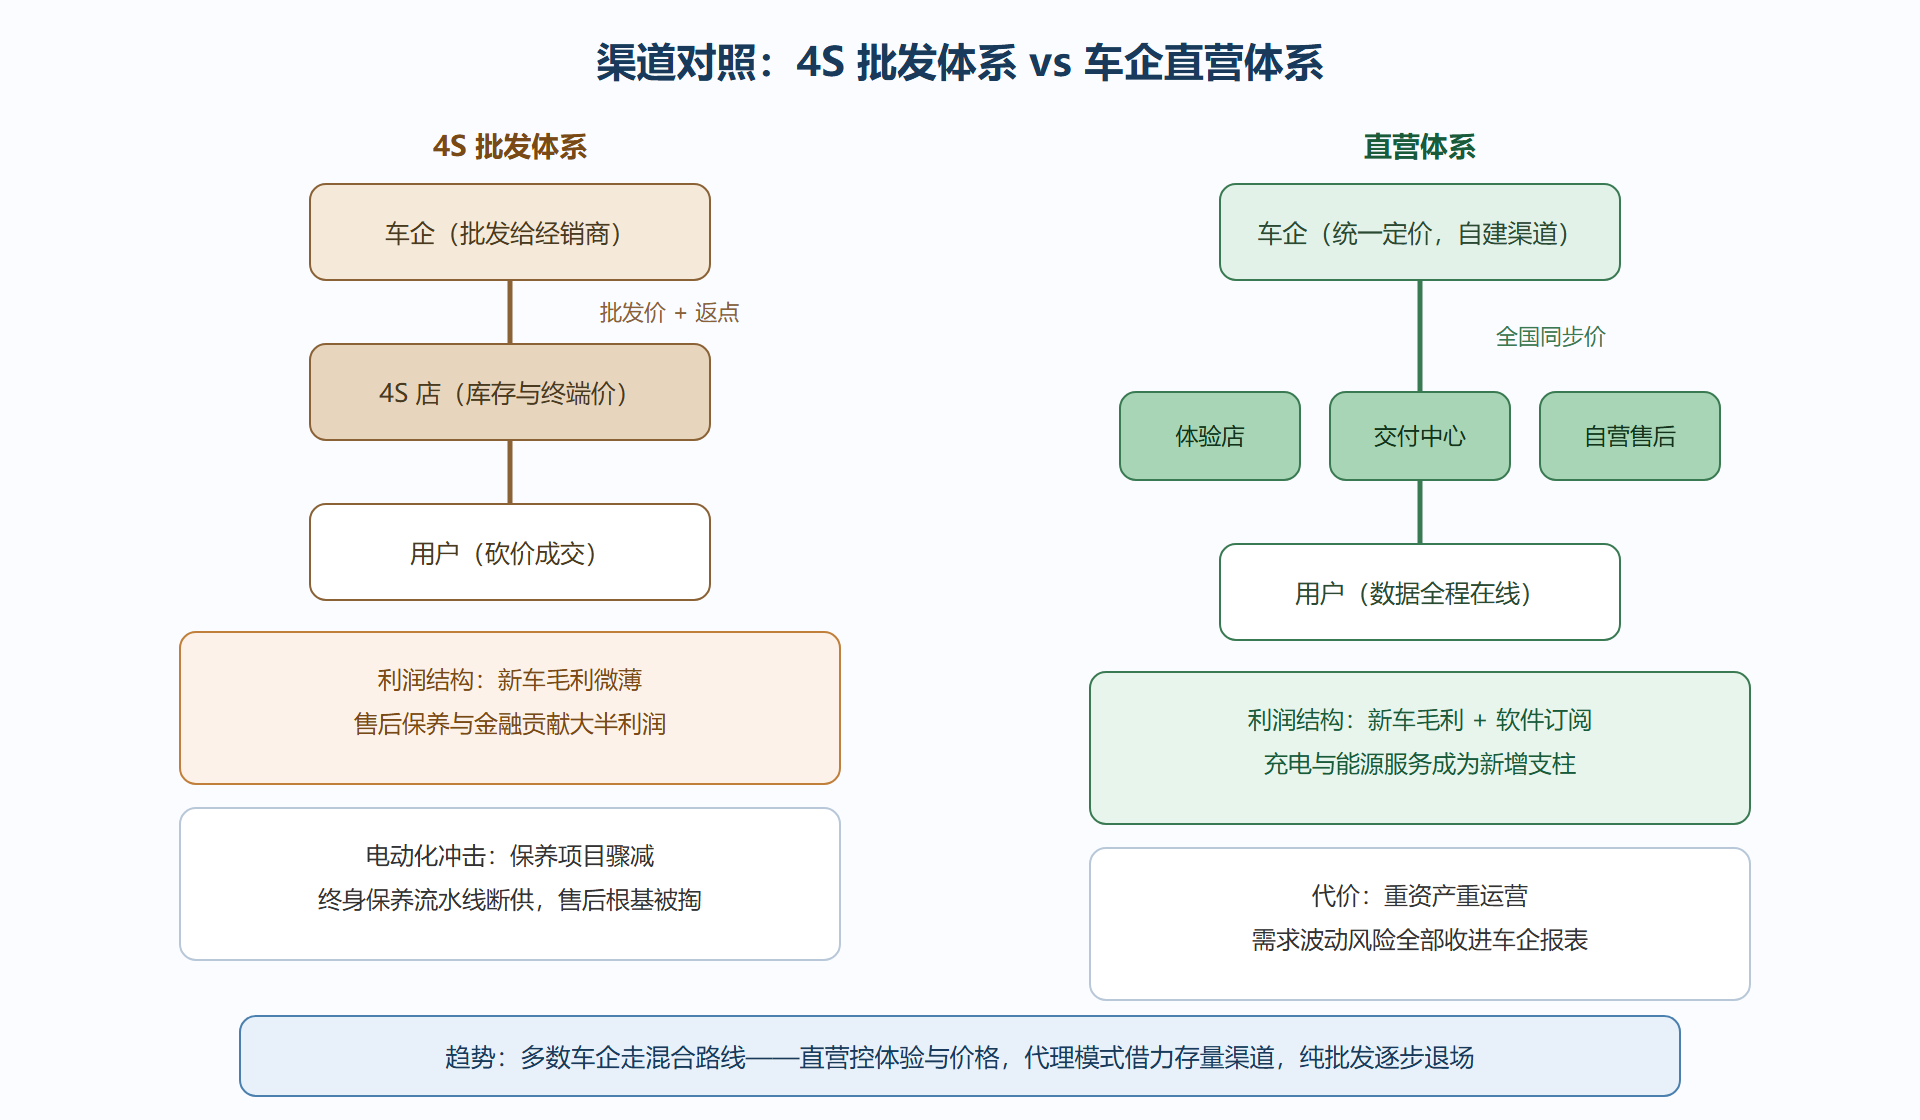
四 S 店(整车销售、零配件、售后服务、信息反馈四位一体)是燃油时代渠道的标准答案,它的账本结构值得细看。卖新车的毛利常年在几个点上下徘徊,行情差的年份卖一台亏一台,靠厂家返点撑场面;真正的利润支柱是售后——保养、维修、保险出险、金融按揭与延保,行业口径下售后与衍生业务普遍贡献经销商利润的大半。支撑这本账的是燃油车的机械特性:机油机滤每五千到一万公里一换,变速箱油、火花塞、正时链条、积碳清洗,保养项目排成一条终身流水线,而且绝大多数项目车主自己做不了。渠道与车企的关系是批发制:车企把车批发给经销商,库存与价格波动的风险大部分留在渠道侧,车企的报表因此更平滑——这套体系运转了二十多年,直到电动化从根上动了它的饭碗。
直营的账本:把定价权与用户数据收回总部
直营模式由特斯拉在十年多前铺开,如今是新势力标配:车企自建体验店与交付中心,全国统一标价,线上下单、工厂直发。账本逻辑与批发制完全不同。其一,定价权收归总部:不再有区域价差与终端砍价,价格调整像发软件版本一样全国同步——这既是品牌管理的胜利,也把库存与需求波动的风险全部收回车企报表。其二,用户关系数字化:从首次进店到交付、充电、保养、软件付费,全生命周期数据沉淀在车企自己的系统里,复购、增换购、软件订阅的运营都建立在这份数据上。其三,门店职能换位:商场体验店不求成交求体验,销售顾问拿固定薪酬加服务质量奖金,不再靠单台提成——卖车的动作从"促单"变成"讲解"。直营的代价同样真实:重资产、重运营,单城铺设成本高昂,售后网络的建设速度跟不上交付速度时,用户抱怨会直接砸在品牌头上。两种模式的账本对照,看一张表就够了:
| 维度 | 四 S 批发体系 | 直营体系 |
|---|---|---|
| 定价权 | 经销商终端浮动,区域价差常态 | 总部统一,全国同步调价 |
| 库存风险 | 大部分留在渠道 | 全部在车企自身报表 |
| 利润支柱 | 售后保养、金融、保险衍生 | 新车毛利、软件与订阅、充电服务 |
| 用户数据 | 沉淀在经销商手中 | 全生命周期回总部 |
| 门店职能 | 成交导向 | 体验与品牌导向 |
| 扩张速度 | 加盟制快而杂 | 重资产慢而齐 |
图:4S 体系与直营体系的结构对照
工厂形态与成本结构的连锁变化
渠道之外,工厂与成本结构也在变。布局上,燃油时代的发动机厂是整车基地的标配邻居,电动时代厂区里的新地标是电池车间或紧邻的电池合资厂——电池大件运输贵且危险,临近布局省下的是实打实的物流成本与合装节拍风险。成本结构上,燃油车的物料成本里发动机变速箱占据高位,电动车的物料成本被电池单点拉高:一块七十度电的电池包,按每度电五六百元计就是近四万元,占整车物料成本的三成上下——这决定了电动车企对电池价格曲线的敏感度远高于燃油车企对油价的敏感度。规模效应的形态也变了:燃油时代的规模靠单一车型的百万台走量,电动时代平台化加软件复用让规模可以跨车型摊销——同一套三电、同一个电子电气架构支撑五款车,研发费用的分母被刻意做大。造车这门生意的底层逻辑,正在从"卖更多车"转向"用一套技术底座卖很多种价值"。
⚠️ 常见坑:把直营当成新势力的专利或万能解。直营解决的是定价权与数据权,但售后网络的密度才是用车体验的底线;观察一家车企的渠道健康度,与其数门店数量,不如看它的售后网点覆盖与单店服务半径。
本节要点回顾
- 两本账:四 S 店靠售后与衍生业务养家,直营靠定价权、数据权与软件订阅立身,利润支柱完全换位。
- 电动化掏空售后根基:保养项目骤减让经销商的终身保养流水线断供,渠道转型不是选择而是生存问题。
- 直营的代价:重资产、库存与需求风险回收进车企报表,售后密度才是体验底线。
- 成本结构换锚:电池占物料三成上下成为最大敏感项,规模效应从单一车型走量转向技术底座跨车型复用。
渠道账本翻完,下一节把全书散落的数字收进一张速查表,作为整册的收口。
一家经销商集团的转型样本
渠道变革的微观样本来自一家老牌经销商集团的年报。它的转型三步曲很有代表性:第一步,品牌结构换血——逐步清退二线燃油品牌授权,把资源集中到头部燃油与新势力代理,门店组合从"多而杂"转向"少而精";第二步,业务结构对冲——售后产值在新能源车占比提升后必然萎缩,集团把二手车、金融保险、保险出险维修做成第二曲线,二手车业务利润五年翻了两倍;第三步,角色转换——从批发商转向代理商,替直营车企做交付与售后履约,赚固定的服务佣金而非购销差价。三步走完,它依然是渠道格局里的玩家,只是生意的名字从"买车卖车"换成了"履约服务"。个体门店的命运则是这个样本的除法——没有能力做二手车与代理转型的,退场是大概率事件。
问题:直营模式下价格就没有优惠了吗
终端议价消失,替代优惠换了形式。总部统一调价、限时权益包、保险补贴、置换补贴成为新的让利工具——价格从谈判桌搬到了发布会。对消费者的实际影响是双向的:不用再比价三家店,但砍价的乐趣与空间也一并消失。价格透明是直营给行业留下的最确定遗产,连传统车企的经销商体系都开始明码标价跟进。
工厂形态还藏着一场静悄悄的对照:用工结构。燃油总装线的班组长多是装配工龄十年的老师傅,质量判断靠手感与耳听;电动总装线的新增工位上,高压持证上岗率、软件刷写工程师占比、拧紧数据分析岗位成为新标配。一座工厂的人力资源报表,比它的宣传视频更能说明它处在哪个时代——设备可以买,班组的知识结构买不来。
商业模式的对照最终指向一个收敛问题:直营与代理会合流吗。趋势已经显现——直营体系在向"自营核心城市加代理下沉市场"演化,经销商集团在向"代理履约加自营衍生业务"转型,两者在中间地带相遇。渠道战争终局可能不是谁取代谁,而是分工的重新画线:体验与定价归总部,履约与服务归地方。画线的方式,就是未来十年渠道利润的分配方案。