2.3 定价与利润模型设计
2.3 定价与利润模型设计
本节摘要:标价减进货价等于利润?这是定价上流传最广的错觉。真实利润要经过平台扣点、推广分摊、物流包材、破损退款层层盘剥。本节用一张单件成本瀑布图还原每一步扣减,并推导出全书最重要的公式之一:你能承受的获客成本,等于到手毛利乘以可分配比例。价格定错,后面所有推广都是给平台打工。
本节在主线中的位置很明确:上一节排好的四个角色,每个都要在落笔上架前先算清价格底线;这份底线清单会原封不动出现在第 5 章大促复盘里,作为投放预算的约束条件。
一场由"毛利五成"引发的误判
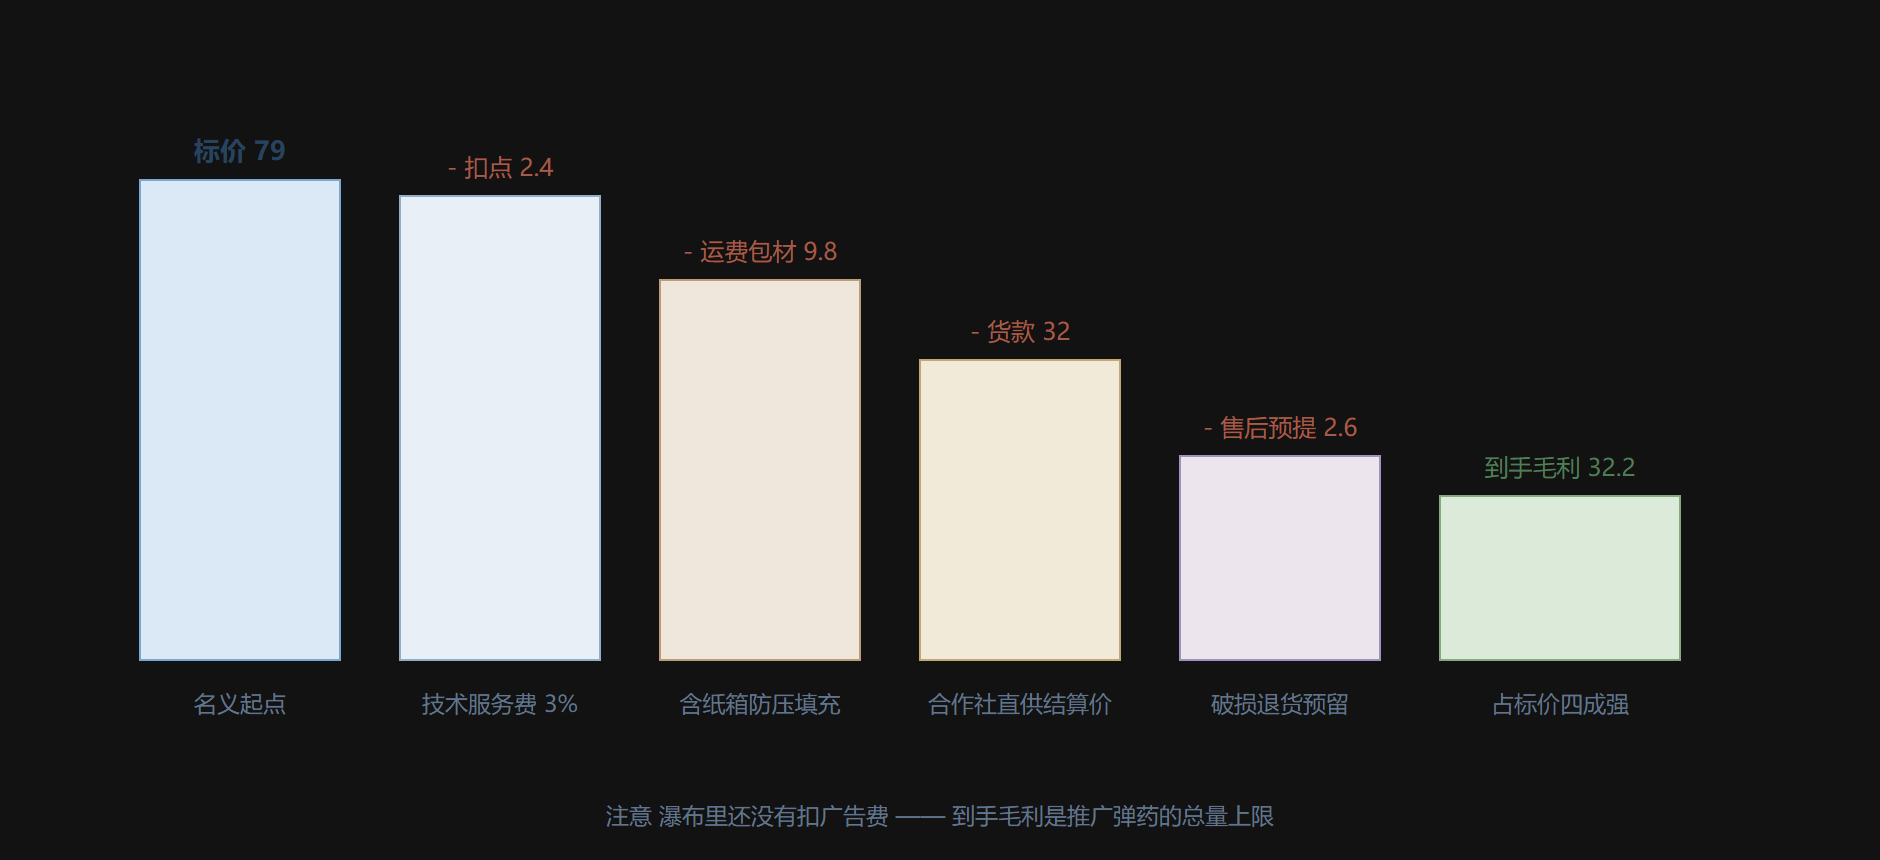
林晓最初的定价草稿是这样的:菌菇礼盒进货成本 32 元,卖 79 元,毛利率约六成,"随便投点广告都有的赚"。听起来没毛病,直到她把第 1 章学的核算习惯用上,逐项往下扒:
单价 79 元礼盒的真实流向(首月口径) 销售额 79.00 元 平台技术服务费 -2.37 元 扣点按 3% 计 运费与包材 -9.80 元 纸箱防震膜干燥剂 冷链贴 商品成本 -32.00 元 合作社直供价 售后损耗预备 -2.60 元 按破损与退货率 4% 预提 到手毛利 32.23 元 名义毛利 59.6% 实际只剩 40.8%
59.6% 与 40.8% 的差,全是被忽略项吃掉的。而这个 32 元出头的到手毛利还不是终点——推广一分钱不花时它才是利润,一旦开始买流量,它就变成了弹药库。
图:从标价到到手毛利的成本瀑布
从毛利推导获客成本天花板
接下来做一次简单的代数,结论值得写下来贴在桌前。
投放的基本收支恒等式是:单个访客的价值 ≥ 单个访客的成本,生意才成立。把两边翻译成指标语言:访客价值就是 UV 价值,等于转化率乘以单均到手毛利(UV 层面的毛利而非销售额);访客成本就是点击单价 CPC 或摊到人的成交获客成本。于是得到天花板公式:
可承受最高点击成本 = 支付转化率 x 单均到手毛利 / 安全系数 示例一 林晓菌菇礼盒 转化率 3.5% 毛利 32.2 元 安全系数取 1.5 上限 = 0.035 x 32.2 / 1.5 ≈ 0.75 元 即每次点击最多出价七毛五 示例二 若转化率修到 4.5% 同样毛利 上限 = 0.045 x 32.2 / 1.5 ≈ 0.97 元 出价空间放大近三成 两个推论 一 转化率不动 提高客单或毛利 同样能扩大出价空间 二 转化率极低的店 先别谈投放 先回炉详情页与评价 安全系数的含义:1.5 相当于允许三成的浪费换增长 若追求稳健可放到 2
这条公式顺便解释了行业里一个常见现象:为什么低价引流品几乎不可能自己投得起广告——客单 19.9、到手毛利五六块的引流笋干,哪怕转化率做到 8%,点击上限也只有三毛出头。所以正确的用法从来不是让引流款单独扛投放,而是全店合并核算:引流款亏着挣来的新客,只要后续推到利润款的连带率够高,账就能平。这也是第 1 章 UV 价值要"算全店口径"的原因。
动手环节:三种心理定价的适用场景
底线之上怎么取整?心理学定价不是玄学,但各有地盘:
常用定价策略对照 尾数定价 79 / 69 / 19.9 适用 快消零食 日百 冲量场景 整数定价 300 / 999 适用 礼盒 高端 定制 承诺感优先 阶梯组合 单件29 两件49 三件68 适用 复购型食品 把囤货变成促销 锚点结构 形象款1299 衬托主推599 适用 家电 家居 高决策成本品类 共通铁律 所有策略只负责让价格显得合理 不负责让价格变得有利 —— 有利靠成本与结构
林晓的最终定价方案:引流笋干 19.9 尾数起步,利润礼盒 79 整数锚定品质,年货大盒 139 配合节日场景。三个价位带正好覆盖第 2.2 节的三类角色,也留出了 20 到 50 元之间的升级缝隙留给未来新品。
价格定完不是终点:一次真实的调价实验
公式给出底线,市场决定终值。补一段林晓后来做的定价实验,看看理论与行情如何合拢。
菌菇礼盒最初定价七十九元,源于毛利与心理价位的双重要求。但她心里一直有个疑问:这个价格是"算出来的合理"还是"测出来的最优"?于是她设计了一次为期四周的对比测试:第一、二周维持原价收集基线数据;第三周把到手价微调至八十五元并同步把主图上的分量标注放大(三百克加量装的说法保持真实);第四周恢复原价观察回落幅度。结果出乎她的意料——八十五元那两周,转化率只下降了约一成半,客单销售额反而高出一截;而那些在八十五元时段进店却没成交的用户,相当一部分转向了同一页面的引流款小包装,店铺整体利润仍是净增。她最终把主力稳定在八十三元的折中位,并把九十九元档留给节日礼盒场景。
这次实验的方法论值得拆开记下来:变量只有一个(价格),观察窗口覆盖完整的两周以抹平星期效应,期间暂停一切促销叠加避免数据污染。更重要的是它揭示的反直觉结论——转化率不是越高越好,存在一个让"转化率乘以到手毛利"最大化的价格点,多数小店凭直觉定的价格都保守地落在最优点的左边:怕卖不掉而不敢提价,结果是用更累的运营换更薄的利润。
当然也要交代边界:提价实验的前提是页面信任元素足够扎实,第 3 章的所有工程都是价格的承重墙。信任没建好就先调价,得到的只会是干净的下滑曲线。顺序永远是先修路,再跑车。
固定成本的分摊陷阱:利润算着算着就没了的第三个去处
瀑布图列的全是变动成本,还有一类固定成本不挂在单个商品上,却决定生意的真实成色——它们是利润算着算着就变薄的第三去处。
包装耗材的囤货折旧、设备摊销、软件年费、仓库水电,甚至你自己不领的那份工资,都属于这一类。它们的数学麻烦在于没有天然的归属对象,只能按某种口径摊到每一单里。而分摊方式的选择会显著改变你对单个商品好坏的判断:按销量占比摊,走量款会背上偏重的固定成本;按销售额占比摊,高价款的压力更大。两种算法都没有错,但混着用一定错——这个月按量摊、下个月按额摊的经营分析,等于在流沙上比身高。
林晓踩过的坑值得复述一遍。她第一年的利润表还算漂亮,直到把"自己应得的月薪"作为一笔固定成本计入后才发现,所谓盈利其实只相当于给自己发了一份低于市场价的工资外加一点零头。那天她把所有商品的底价全部重算了一遍,两款长期微利的款式被果断升级或砍掉。这次重算让她确立了一条原则:小店核算必须包含店主的人工成本与合理的资本回报,否则你的生意只是用不领工资的假象在补贴消费者。
实操建议收个尾:每半年做一次全成本重审,把过去六个月的固定支出总额除以实际订单量得到单均固定成本,再核对主力款的到手毛利能否盖住它。盖不住的组合只有三条出路——提价、提效、换款。第三条最难,但往往最正确。
要点回顾与本节的接口
- 要点一:名义毛利与到手毛利之间隔着扣点、物流、售后预提三大隐形漏斗,算不清就别谈投放。
- 要点二:可承受点击成本等于转化率乘以到手毛利除以安全系数,它是出价的数学上限。
- 要点三:提高转化率与提高毛利殊途同归,都是在为广告预算扩容。
- 要点四:低价引流款必须依靠全店合并核算与连带销售才能闭环,单独考核必亏。
- 要点五:心理定价负责转化率的最后一厘米,利润模型负责生意的长跑耐力,二者不能互相替代。
至此货架上的每一款都有了身份和价格。还剩最后一个开局问题没回答:这些货该开在哪条街上?下一节的六大平台对比,替山野拾光选出它的主战场。