1.1 核心概念与发展历程
1.1 核心概念与发展历程
本节摘要:网络金融是基于互联网技术的金融服务与管理模式,判定标准不是"用了网"而是"资金流与信息流是否同信道、账本是否线上原生"。本节先给四条边界判据与一个可执行的判断函数,再沿五个阶段走完二十余年的发展历程——每一段留下什么资产、埋下什么教训,决定了后面各章问题的来路。
导读那张知识地图上,本节是最左上的起点。没有这条时间轴,你会在第 5 章读到监管文件时不知道它们在回应什么;而边界判据则是本章 1.2 节价值主张的论证前提。
先划定边界:四条判据
金融机构上网发一条营销短信,算不算网络金融?答案是否。判断标准不在"用没用互联网",而在互联网在业务里扮演的角色深浅。我们用四条判据来核验:
| 判据 | 核验问题 | 反例 |
|---|---|---|
| 技术核心性 | 去掉线上环节业务能否原样运转 | 网银只是渠道镜像的早期转账 |
| 账本原生性 | 开户、记账、清结算是否生在线上 | 线下签约后录入系统的伪线上贷款 |
| 数据闭环 | 行为数据是否实时回流并影响决策 | 只进不出的报表式数据仓库 |
| 成本递减 | 单笔服务的边际成本是否随规模下降 | 每单都要人工介入的伪自动审批 |
把四条判据写成检查逻辑,业务评审时可以直接套用:
function 属于网络金融吗 业务: A = 技术核心且去掉线上环节业务断裂 B = 开户记账清结算全链路线上原生 C = 行为数据实时回流影响定价或风控 D = 单笔边际成本随规模递减 通过数 = 统计 A B C D 中为真的条目 若 通过数 ≥ 3: 判定为核心形态 若 通过数 = 2: 判定为过渡形态,标注缺口 其余: 判定为渠道数字化,不算网络金融
这套判据的价值在于可争论、可复核。说某平台"伪创新",不必诉诸情绪,逐项核验哪条不满足即可。
一条时间线上的五段旅程
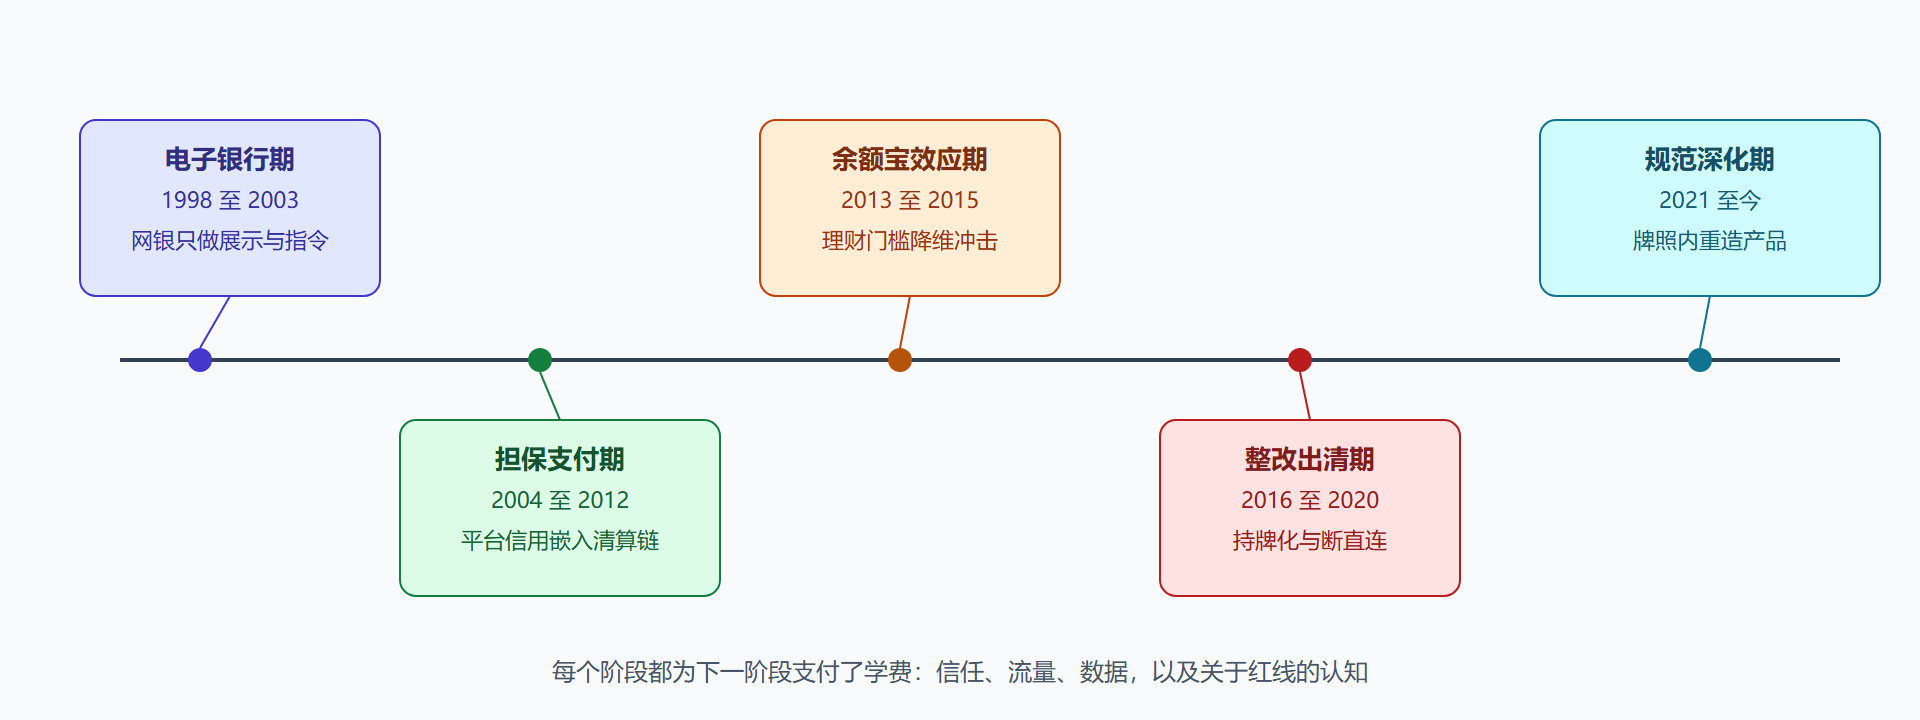
1998 年到 2003 年 · 电子银行期:招商银行 1997 年上线一网通,随后各大行推出网上银行。这一阶段的互联网只承担"信息展示加指令提交",后台仍是传统的网点批处理。它验证了一件事:用户愿意在屏幕前输入账号密码完成交易。信任的第一块砖就此铺下。
2004 年到 2012 年 · 担保支付期:支付宝为解决淘宝买卖双方互不信任而生——买家付款到平台托管账户,确认收货后再划给卖家。这是中国网络金融史上第一次真正意义的创新:平台以自身信用嵌入交易链条,创造了"担保交易"这个此前不存在的清算角色。同一时期快钱、财付通相继成立,第三方支付的牌照需求开始积累。
2013 年到 2015 年 · 余额宝效应期:2013 年 6 月余额宝上线,把货币基金申购门槛从一千元降到一分钱,且 T+0 可赎回用于消费。十八个月后规模突破五千亿元,倒逼出两个行业级变化:基金销售全面向互联网渠道迁移;商业银行被迫正视存款分层流失的压力。"宝宝类"产品成为全民理财第一课。
2016 年到 2020 年 · 整改出清期:狂飙的网络借贷在 2018 年集中暴雷,P2P 从高峰约五千家运营机构走到 2020 年 11 月实际清零(这段历史在第 5.3 节专门复盘)。同期监管框架密集落地:备付金集中存管、"断直连"、资管新规打破刚兑。行业第一次系统性理解了什么叫合规成本。
2021 年至今 · 规范深化期:平台经济整改收官,金融活动全部纳入持牌经营;数字人民币从试点走向常态化运营,CIPS 与跨境支付互联互通持续推进。特征是创新不再绕开牌照,而是在牌照内重新发明产品形态。
图 1-1 五阶段发展时间线
一个案例走完全程:余额宝
按"背景、操作、结果、解读、变式"五步拆这个必讲案例,因为它同时踩中了四个特性。
背景:2013 年前的个人理财市场是哑铃形——银行理财产品五万起购,货币基金一千元门槛且赎回到账要 T+2,大量长尾用户的零钱躺在活期账户里几乎无收益。支付宝手里有另一个事实:淘宝卖家的沉淀保证金和买家的待付款长期趴在备付金账户上。
操作:支付宝联合天弘基金做了三件工程。其一,改合同结构:余额宝实质是申购天弘增利宝货币基金,但用户界面完全不出现"基金"流程感,确认份额、计息口径全部后台化。其二,改造赎回通道:将基金的普通赎回改为垫资的 T+0 快速赎回——用户发起消费时由支付平台先垫付,基金份额当日交收归还垫资,也就是把基金的流动性风险转移进了平台的日间头寸管理。其三,接入消费场景:钱不出余额宝就能直接付款,收益与支付在一处完成。
结果:上线十八天用户突破二百五十万,但真正要看的不是这些数字,而是结构性结果——天弘基金从一家中小公司跃升为国内规模最大的公募之一;商业银行活期存款加速流向各类"宝宝";监管随即出台货币基金 T+0 赎回限额(单日一万元)与快速赎回垫资规范,行业从野蛮窗口进入有闸门的常态。
解读:用 1.2 节的四特性归因最清楚——边际成本趋零让一分钱的申购也有利可图;数据密度让它敢做动态垫资;场景嵌入消除了"理财之后还要转出来花"的摩擦;体验即时性则把"T+0"变成了习惯性预期。教训同样清晰:T+0 的流动性承诺与货币基金的资产久期天然错配,所谓颠覆最终被证明是对流动性管理的重新分配,而不是消灭。
变式:今天你在支付应用里看到的零钱理财、现金管理类信托份额,都是同一结构的合规化后代——差别在于垫资主体持牌、赎回有限额、宣传不得暗示保本。遇到任何"随存随取还有收益"的新产品,先问三个问题:谁在垫资、垫资上限多少、极端赎回情景下的压力测试在哪。
本节要点回顾
- 边界四判据:技术核心性、账本原生性、数据闭环、成本递减——三项以上达标才是核心形态;
- 五段历程:电子银行、担保支付、余额宝效应、整改出清、规范深化,各阶段遗留问题构成后续章节的问题清单;
- 担保交易的枢纽地位:平台信用首次嵌入清算链,理解了它才能理解后来的支付机构为何要被集中存管约束;
- 创新的本质:网络金融创新多数不是创造新的资金关系,而是压缩资金流与信息流之间的时滞;
- 读史的方法:看到任何监管动作,先回头找它在回应哪个阶段积累的哪类风险。
下一节我们把这四条特性当作分析工具,去解释一个具体模式为什么能跑通——310 小微贷款是它的最佳试验台。