2.1 支付清算体系
2.1 支付清算体系
本节摘要:支付是资金在账户体系间的有条件转移,清算是这批转移义务的集中轧差与最终确认。本节按"收单—转接—清算—结算"四层拆开中国的零售支付基础设施,讲清网联断直连与备付金集中存管两场改革分别切断了哪两个风险点,并用一笔真实的对公汇款报文样例带你认一遍报文字段。
本章第一节就从场景入手:早高峰地铁口的煎饼摊,五秒钟完成一笔四元五角交易,这背后是全册最精密的一段工程——本节先建立整体认知,第 3 章再逐段放大。
从一次转账说起:四个层级各管一段
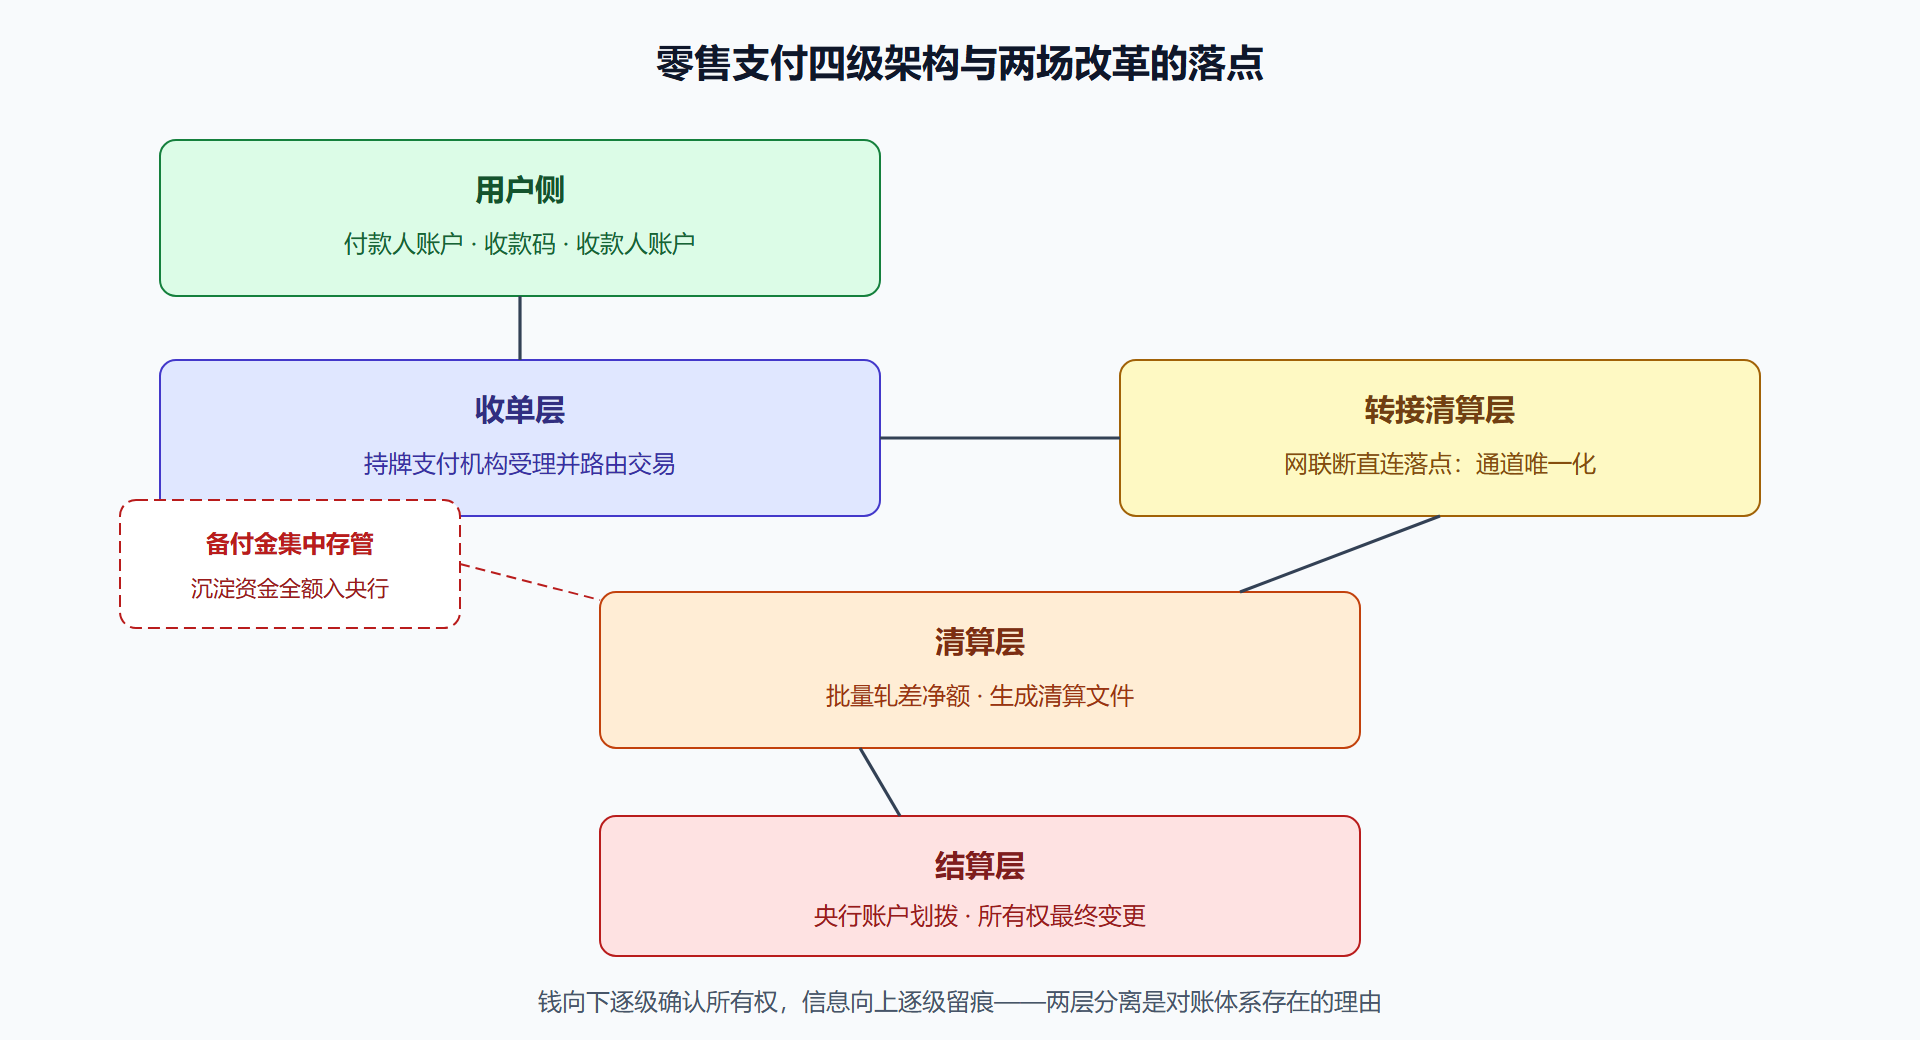
把零售支付想象成一条四级河道,钱从付款人账户流到收款人账户,每一级职责不同:
| 层级 | 承担角色 | 典型主体 | 你能感知到的现象 |
|---|---|---|---|
| 收单层 | 面向商户受理交易、路由至通道 | 持牌支付机构、银行收单部门 | 商户扫码盒、聚合收款码 |
| 转接清算层 | 连接收单方与发卡方、处理指令交换与差错 | 网联(条码)、银联(卡) | 对用户透明 |
| 清算层 | 批量轧差出净额、生成清算文件 | 人民银行大小额系统、网联对账 | 凌晨商户看到的"昨日应结" |
| 结算层 | 最终资金划拨、钱真正变动所有权 | 央行账户体系 | T+1 到账短信 |
区分两组最容易混的词:支付指指令的发生与受理;结算才是资金所有权的最终变更。"成功"响了一声只是指令层面的事,钱到位与否要看清算结果——这是第 3.2 节对账工作的全部出发点。
两场改革如何重塑了这条河
**改革一:断直连。**2017 年以前,支付机构可以自己直连各家银行维护多头接口,同一笔钱可能在不同银行的备用通道里出现口径不一的状态;更关键的是转接信息绕开了监管视野,形成了大量"影子通道"。2018 年起条码与网络支付全面接入网联模式——收单方不再私自对接银行,一切经持牌转接清算机构。改变的是信息的可见性与通道的唯一性。
**改革二:备付金集中存管。**用户扫码后到确认收货前的资金躺在支付机构的备付金池子里,历史上曾被拿去沉淀吃利息、甚至挪作他用形成资金池风险。2021 年起百分之百集中存交央行:这笔钱只允许原路付给真实交易对手,支付机构从此不能再吃沉淀利差。商业模式被迫重构——支付回归通道费本质,生态位价值改由后续的信贷导流、理财代销等持牌业务承接。
图 2-1 零售支付基础设施分层结构
认识一份报文:对公跨行转账的字段解剖
报文是机构之间说话的语法。下面是一笔简化的大小额系统汇款要素(字段名做了通用化):
发起行 ABC BANK0000001 接收行 XYZ BANK0000099 业务类型 普通贷记 金额 88,600.00 CNY 附言 货款 结算期十一月 账号户名 1100 2233 4455 及 明州恒达贸易有限公司 流水号 2026082700012345
注意三个细节。其一,接收行用联行号而非名字定位,联行号写错会直接导致退回——这是客服工单里的高频原因。其二,流水号全链路唯一,任何一笔争议的第一动作都是拿它去各机构查留痕。其三,附言内容不参与合规校验但会成为司法取证的一部分,所以大额往来别随手写"测试"两个字。
跨境场景则是另一套语言体系——SWIFT 报文加中转行接力,以及近年来人民币跨境支付体系的直连化改造,相关对比在第 3 章延伸阅读里展开。
再补三块拼图:通道分工、到账时刻与成本构成
大额与零售通道为什么分家。对公间的大额转账走逐笔实时全额结算——每一笔都即时划拨,宁可贵也不能等;而面向个人的扫码、代扣走批量轧差,日终算一次总账,把千万笔互相抵消后的净额一次性交割。两条通道是同一套账的两种性格:一个求快求准,一个求省求吞吐。理解了这一点就明白为什么聊支付工程时大家总在两个语境之间切换——高频低价的洪流与低频高值的动脉,运维思路完全不同。
"到账"其实有好几个时刻。站在商户视角,一笔交易至少经历四个时间点:用户侧显示成功(指令层面)、平台可提现余额更新(账务层面)、结算户实际收到(资金层面)、发票口径确认收入(财务层面)。很多经营纠纷的本质是把四个时刻混为一谈:财务拿第一个时刻记收入,运营拿第二个做报表,银行流水却在第三个时刻才体现。对账规范的起草者第一件事就是给这四个时刻统一命名并绑定数据源。
成本结构里藏着商业模式。商户的手续费最终要被链条上各方分成:收单方、转接方、发卡方各占一段。借记卡与信用卡的分润上限规则不同,导致同一个商户走不同卡的成本能差出数倍——这就是为什么有些商户的大额账单会悄悄建议你用储蓄卡。费率政策的每一次调整都会顺着这条链重新分配各方的生存空间,读懂分润表比读懂促销海报重要得多。
把轧差算一遍:清算为什么省的是流动性的钱
光说"批量轧差"还是抽象,动手算一次最踏实。假设日终对账时点,四家机构之间挂着五笔跨行债务:甲欠乙三十万、乙欠丙二十万、丙欠甲十万、丁欠甲十五万、丁另欠乙五万。逐笔全额划拨的话,系统要执行五道指令、搬动总计八十万的真金白银。
集中轧差的算法只需两步:各家先把应收加总、应付加总,再互抵看净头寸——
甲:应收 10 + 15 = 25 应付 30 → 净应付 5 乙:应收 30 + 5 = 35 应付 20 → 净应收 15 丙:应收 20 应付 10 → 净应收 10 丁:应收 0 应付 15 + 5 → 净应付 20 校验:净应付合计 25 = 净应收合计 25 (轧平)
结果是一场八十万的债务大迁徙被压缩成两笔划款:甲付五万、丁付二十万进池子,乙收十五万、丙收十万出池子。流动性占用从八十万降到二十五万,压缩了近七成;指令数也从五条减到两条。参与者越多、交易越密,这个压缩比越惊人——这正是零售支付每笔几毛几分手续费仍然能运转的数学根基。
但轧差不免费。净额模式下,在清算确认完成之前,每个机构都握着一堆尚未兑现的净额债权,这就是所谓的净额暴露:万一某一家在日中倒闭,所有跟它轧过差的机构都得重算头寸。所以高价值的大额通道宁可放弃轧差收益也要全额实时结算,两条河道的性格差异由此而来。还有一条对账视角的铁律:净额文件必须能拆回原始明细。清算方给出的每笔净额都要能逐笔还原成欠谁、为何欠、凭证号是什么——3.2 节排查长短款时,靠的就是这条还原路径;做不到还原的清算体系,出了差错连该找谁都不知道。
疑问一则
**付款成功但商户说没收到,钱去哪了?**大概率停在中间某个时刻:要么掉单(见 3.1 节的三类成因),要么落在结算周期里还没到划拨窗口。判断标准只有一条——拿出渠道单号让对方查清算文件状态,双方以文件为准而不是以各自的系统提示为准。这一句话能解决客服线上八成以上的相关扯皮。
**退款会原路返回吗?为什么要这么久?**原路退回不是把原流程倒着放一遍录像:正向走的收单、转接、清算在退款时要再走一轮反向流程,还多出一层原卡校验(退回到付款所用账户)。银行卡渠道的退款往往要在下一个清算窗口才生效,于是出现"扣款秒到、退款三天"的体感落差——前者吃的是实时指令通道,后者排的是批处理队列。做产品设计时,与其承诺"秒退",不如把退款状态机显式展示出来(已受理、已清算、已到账三态),这比模糊的"处理中"少一半客诉。
本节要点回顾
- 四层分工:收单受理、转接连线、清算轧差、结算变权,层层递进才谈得上"到账";
- 断直连解决信息问题:让每笔网络支付的转接路径可被穿透式观察;
- 备付金存管解决资金问题:切断挪用与沉淀利差,倒逼支付机构商业转型;
- 支付成功不等于结算完成:这两个状态的间隙正是对账、差错、资损管理的作业面;
- 报文字段是通用语言:联行号、全链路流水号、附言,日常排错最先查的就是它们。
支付之上叠加信贷就是消费分期,叠加理财就是零钱包——下一节先看资金"借出去"的那个业态。