3.3 多因子选股策略:横截面上的定价误差修复
3.3 多因子选股策略:横截面上的定价误差修复
本节摘要:多因子策略不问"这只股票会不会涨",而问"这一批股票里,哪些相对便宜、哪些相对贵"。它把选股逻辑拆解为一个个可度量的因子,再用组合的方式把数百次微小的定价误差修复汇聚成收益。本节讲因子的生命周期、合成之争与拥挤问题——四派对照的第三站,也是周期最长、最考验耐心的一派。
视角的切换:从时间轴到横截面
前三节的所有策略都在时间轴上做文章:同一段价格历史,判断方向或偏离。多因子策略把镜头横过来:在某一个时刻,把全市场几千只股票并排放好,按某个可度量的特征排序——估值、质量、动量、市值——买入排名靠前的一篮子,卖空或低配靠后的一篮子。单个特征就是一个因子。它的收益押注是一种朴素的市场现象:定价误差在横截面上系统性存在,且会随时间修复。修复的驱动者是被第一章 1.3 点过名的各类参与者:风险溢价让特征组合长期获得补偿,行为偏差让特征组合出现可捕食的错价。
一个因子的完整生命周期
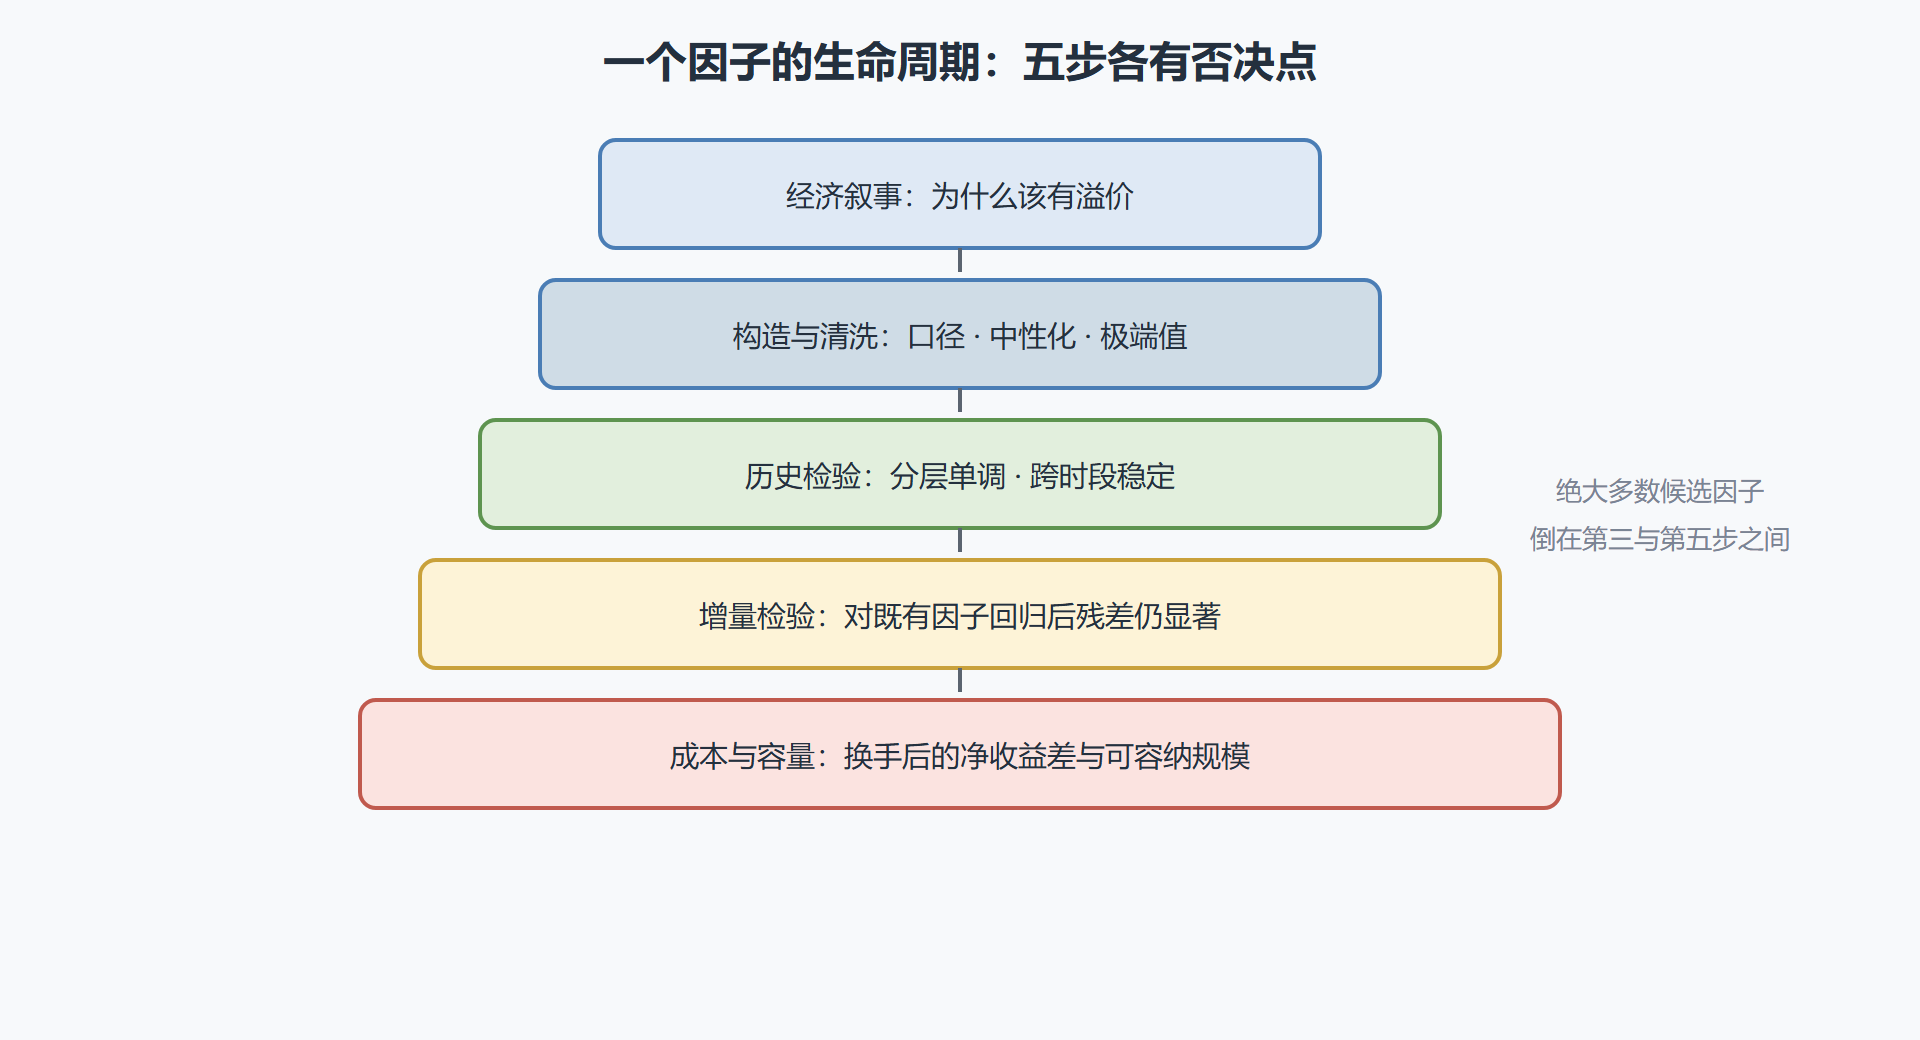
一个因子从想法到实盘要走五步,每一步都有明确的否决点。
第一步,经济叙事。先讲清"为什么这个特征该有溢价":是承担了某种风险(价值股的困境风险),还是利用了某种行为偏差(动量的反应不足),还是承接了某种制度约束(投资者的月历效应)。没有叙事的因子,大概率是对样本数据的抢劫。
第二步,构造与清洗。定义指标口径、做行业与市值中性化、处理极端值——同一逻辑不同口径,样本内表现可能天差地别,这也是因子研究里最容易"无意识造假"的环节。
第三步,历史检验。分层回测:按因子值把股票分五到十层,看顶层与底层的收益差是否单调、稳定、跨时段成立。收益差集中在个别年份或个别行业,都算不合格。
第四步,增量检验。新因子是否在已有因子之外提供了新的信息?把它对现有因子组做回归,残差收益显著为正才值得纳入。这一步拦截的是"换了件衣服的旧因子"。
第五步,成本与容量。因子组合的换手率决定交易成本,持仓分散度决定容量。许多样本内漂亮的因子死在这一步——月度换手一次的收益差,被双边成本吃掉一半后所剩无几。
图 3-2:单因子从想法到实盘的五步漏斗
合成之争:因子怎么加总
单一因子噪音大,实践中总要把几十上百个因子合成为一个综合打分。合成的权重之争有三个流派。等权:每个因子一票,朴素但对因子质量差异视而不见。IC 加权:按各因子历史预测力(因子值与下期收益的相关系数)加权,反应快但对近期噪音敏感。最优化加权:把因子暴露当作协方差矩阵里的风险来源做均值方差优化,理论优雅但对估计误差极其敏感——协方差矩阵估不准时,优化会精确地把权重压到错误的位置上。实践中没有公认的赢家,多数成熟团队取折中:粗粒度的 IC 加权打底,风险模型做约束,再靠换手惩罚把所有方法拉回现实。争论的真正要点不在方法名,而在合成权重本身也是一个待验证的参数——它同样适用第二章的过拟合纪律。
拥挤:这一代因子的头号敌人
因子收益随资金涌入而衰减,是 1.3 节讲过的规律在多因子世界的具体化。拥挤的可观察迹象包括:因子估值价差处于历史极端(价值因子的"便宜股票比贵股票贵")、多空两端换手同步放大、公开披露的同类产品规模快速上升。拥挤不改变因子的长期逻辑,但显著放大回撤:一旦某个因子进入回撤期,拥挤仓位同向踩踏,回撤的深度与时长都会超过历史样本。应对方式保守而有效:把因子估值价差纳入监控(第六章清单的一项)、控制单一因子的权重上限、接受"因子配置本质上需要以年为单位的耐心"这个现实。
| 常见因子族 | 典型代表 | 经济叙事 | 主要风险 |
|---|---|---|---|
| 价值 | 账面市值比、盈利收益率 | 困境风险溢价 | 价值陷阱,长期失效期 |
| 动量 | 过去一年剔除近月收益 | 反应不足与追逐 | 回撤急促,拥挤显著 |
| 质量 | 盈利能力、资产报酬率 | 现金流确定性溢价 | 与价值因子的负相关性 |
| 低波动 | 波动率、贝塔排序 | 资金约束与彩票偏好 | 牛市跑输的相对煎熬 |
| 规模 | 小市值溢价 | 流动性风险补偿 | 容量小,崩塌式回撤 |
深入一步:跟踪一个因子的估值价差
把拥挤监控做成可操作的读数。以价值因子为例:在任意时点,计算因子多头组合(最便宜一端)与空头组合(最贵一端)的估值指标差,比如两者的市净率中位数之比。把这个比值画成时间序列,它就是价值因子的"估值价差"。读法与个股估值同理:价差处于历史高位,说明便宜股相对贵股格外便宜——因子未来的修复空间大,但当前持有体验往往糟糕(价差高位常伴随因子已经回撤很深);价差被压缩到历史低位,说明市场已经把"便宜"重新定价——拥挤程度高,因子红利被提前支取。实操上给价差画上历史分位的警戒线:进入极端区间不立刻动作,但触发预设的降仓阶梯与复核流程。这套读数的原理来自最朴素的均值回归直觉,它不预测因子的短期涨跌,只回答一个问题:此刻押注这个因子,赔率处于历史的什么位置。
常见疑问
问:因子数量是不是越多越好? 不是。因子数量的边际价值递减极快,而估计误差与过拟合风险随之上升——几十个彼此相关的因子,大部分信息是重复的,剩下的独立性不足以摊薄新增的噪音。多数成熟组合的核心因子在个位数到十几个之间,其余因子作为卫星与监控用途。因子组合讲究的是互补与正交,不是堆数量。
问:中性化做到什么程度合适? 取决于你想赚什么钱。若故事是"纯粹的估值溢价",就做足行业与市值中性,把风格暴露剥干净;若你明确想赚风格暴露的钱,那就不中性,但要按 1.3 节的框架把它如实归类为风格策略并管理相应风险。危险的不是暴露本身,是账算不清——拿着风格暴露的收益讲阿尔法的故事。
问:小资金做因子策略有意义吗? 有,而且有独特优势:容量约束对小资金几乎不构成限制,交易成本模型可以按更乐观(但要诚实)的冲击假设计算。小资金的真正短板是研究与运维的固定成本占比高——务实做法是从简化的双因子组合起步,把流程跑通再扩。
本节要点回顾
- 多因子是横截面游戏:押注定价误差在截面上系统性存在并随时间修复;
- 因子要有经济叙事:没有叙事的因子是对历史数据的抢劫,样本外必还;
- 五步漏斗各有否决点:叙事、构造、检验、增量、成本,绝大多数因子倒在后两步;
- 合成权重也是参数:等权、IC 加权、最优化各有软肋,同样适用过拟合纪律;
- 拥挤是这一代的头号敌人:衰减逻辑叠加踩踏放大,监控与耐心缺一不可。
💡 关键直觉:多因子策略的产品不是某只股票的判断,而是一个分散化的"定价误差修复器"。它的力量来自 law of large numbers——单次修复微不足道,千百次修复构成收益。
族谱的最后一站进入微秒世界:高频与做市,把流动性本身变成商品的一派。