第四章 执行链路:交易系统、算法与回测实盘偏差
第四章 · 执行链路:交易系统、算法与回测实盘偏差
章节摘要:本章跟着一笔订单走完全程:信号从策略引擎出发,经过风控检查、算法拆分、通道传输,最终落在交易所的撮合队列里——然后回过头来问一个尖锐的问题:实盘成交的结果,与回测里那笔同样的交易,为什么对不上?四个执行主题加两个排错主题,构成从纸面策略到真金白银之间的全部关卡。
一条主线
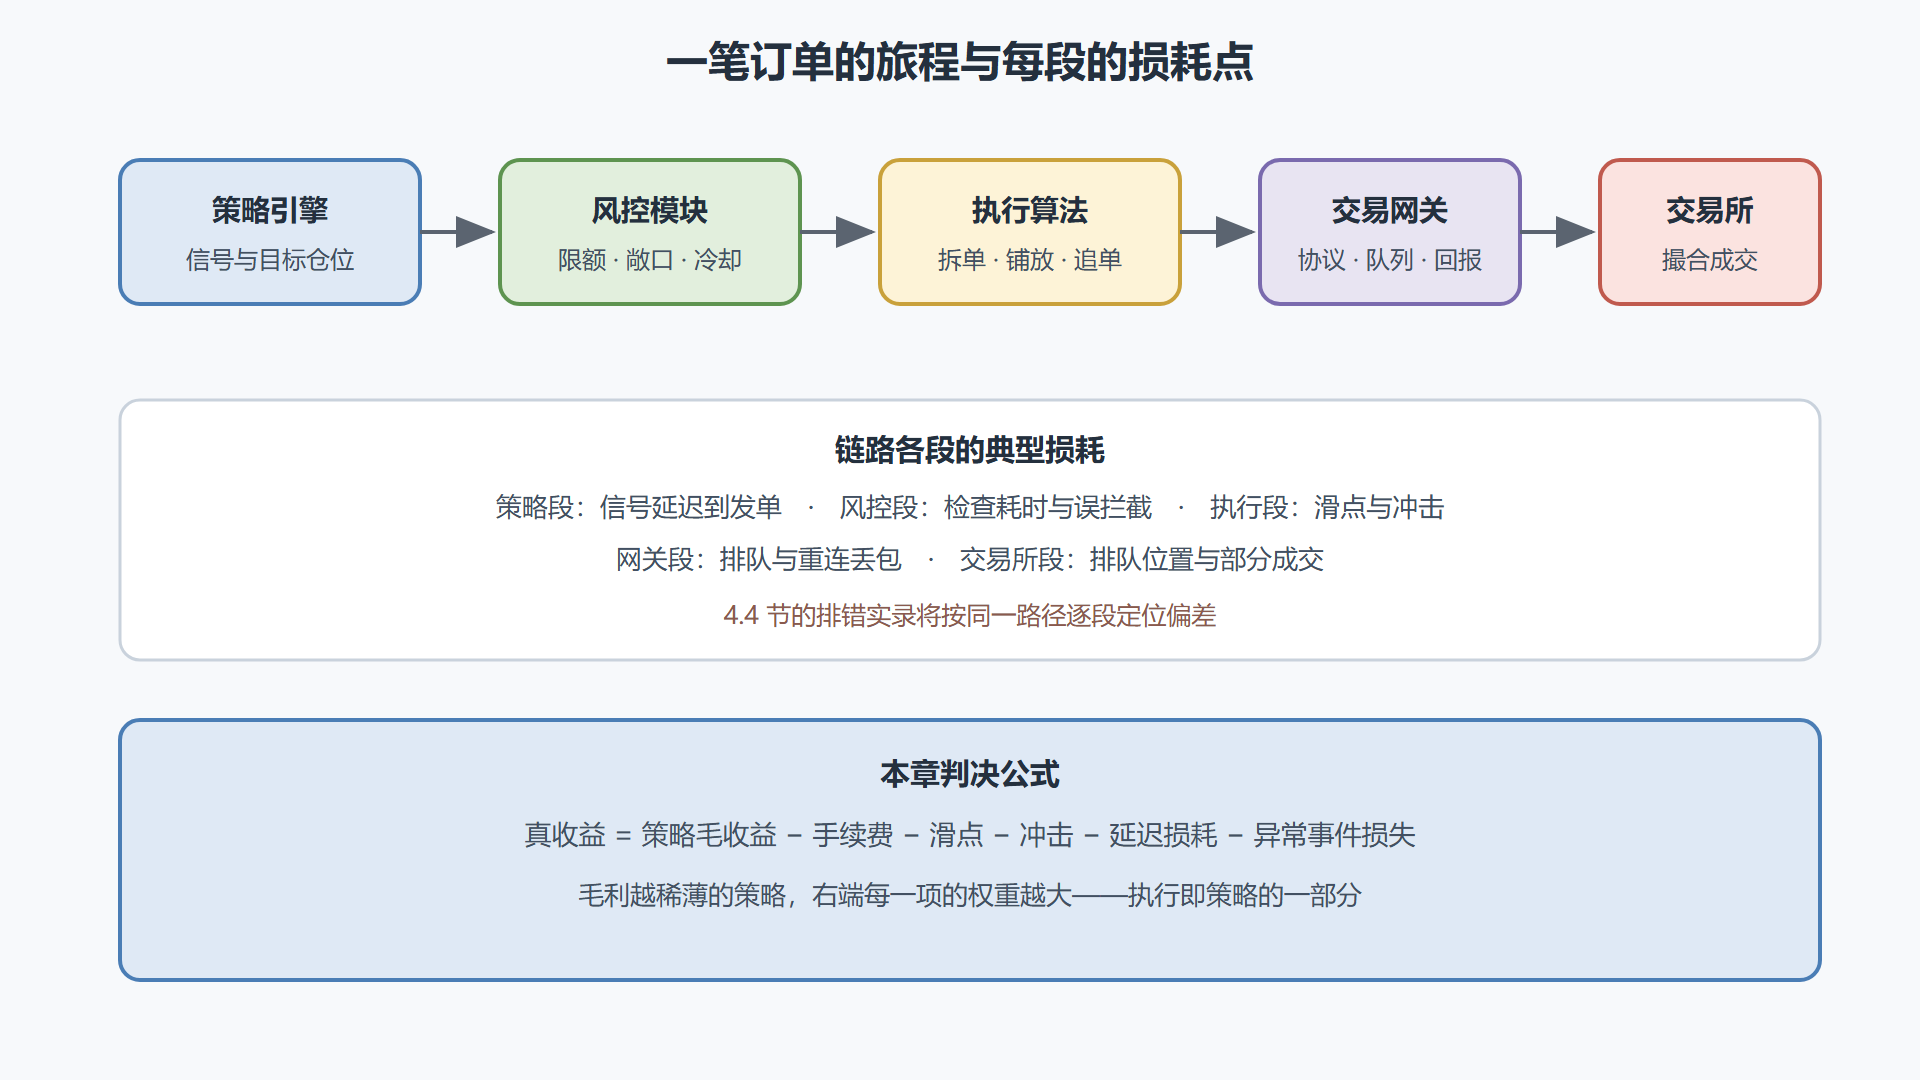
主线的道具是一笔订单:某趋势策略在收盘前发出买入信号,目标仓位折合账户权益的一成。回测里,这笔交易在次日开盘价成交,成本一行小字,结局无声无息。实盘里,同一笔订单经历了完全不同的一生:风控引擎先花了十几毫秒做检查;执行算法把它拆成十几个子单,在四十分钟里悄悄铺进盘口;期间两笔子单吃在了别人撤单后的空档上,成交均价比开盘参考价差了千分之一点五;傍晚复盘,交易员发现实盘净值比回测模拟的同日净值低了一截——钱去哪了?本章全部内容就是回答这个"钱去哪了":它在系统链路里排队,在拆单轨迹里滑走,在成本模型里被低估,在数据与流程的缝隙里蒸发。找到它,策略才算真正过完了成年礼。
沿途站点
4.1 交易系统组成。第一站俯瞰全局:行情接入、信号引擎、风控模块、执行网关、账户与监控,五个模块各自的职责与数据流。重点不在罗列组件,而在看清"一次点击"背后的完整链路,以及链路上每一环可能引入的延迟与错误。
4.2 执行算法。第二站研究拆单的艺术:为什么大单必须拆、TWAP 与 VWAP 各自适配什么场景、执行算法如何在自己的目标与市场冲击之间做平衡。执行不产生信号,但执行质量直接改写策略的净收益——它是"不赚钱的环节里最值钱的环节"。
4.3 低延迟技术。第三站拆解延迟的四段构成与治理手段:物理距离、协议开销、软件路径、硬件加速。本节同时给出一个务实判断:延迟投入的边际收益高度分层,什么规模的策略值得为微秒付费,什么规模纯粹是浪费。
4.4 回测与实盘偏差排错实录。主线案发现场。一笔订单从"回测说赚"到"实盘说亏",按数据、成交假设、成本、时序四层逐层排查,还原一次完整的偏差定位过程,并沉淀成一份可复用的排查清单。
4.5 滑点与手续费敏感性实验。成本两个主角的专题实验:滑点假设从固定比例升级到冲击模型,手续费按不同档位扫描,观察策略判定在成本参数的哪个区间翻转。"过审"的策略究竟离成本悬崖多远,用数字说话。
拐点与结论
本章的认知拐点在 4.4:多数人以为回测与实盘的偏差来自"市场变了",其实偏差的主要成分是可归因的工程误差——成交假设过优、成本低估、时序错位、数据版本不一致。这些误差每一个都可以被定位、被度量、被修复。把"实盘和回测不一样"这句宿命论的叹息,翻译成一张逐项归因的偏差表,是执行研究给研究者最大的观念升级。
结论落为一道流程闸门:上线前的最后一道审查不是看策略还有多少利润,而是看执行链路吃掉多少。策略的毛收益减去链路损耗,剩下的才是真收益;对毛利稀薄的策略,执行质量的一毫秒、一个价位,与策略逻辑本身同等重要。
一笔订单的完整旅程,先在这里建立骨架印象:
图 4-1:交易系统分层与订单旅程
读完你应该
- 能画出从信号到成交的完整链路,并说出每一段的职责与典型损耗;
- 能为大单选择合适的执行算法,并说明选择依据;
- 能估算自己策略的延迟预算,判断哪些延迟治理投入值得做;
- 能按四层清单系统排查回测与实盘的偏差,并输出归因表;
- 能用敏感性实验给出成本参数的安全边界,判断策略离成本悬崖的距离。
下一章的接力
订单成交之后,风险才刚刚开始暴露。第五章接过链路末端的位置:如何度量这笔头寸带给账户的风险,如何用仓位与止损纪律约束它,以及所有这些动作如何在合规边界内进行。