4.5 伊藤积分与伊藤引理:给布朗路径重建微积分
4.5 伊藤积分与伊藤引理:给布朗路径重建微积分
本节摘要:布朗路径处处不可微,普通微积分的链式法则在它身上全面失效。伊藤积分按"左端点取值"重新定义了对抖动路径的积分,伊藤引理则给出替换变量的新法则——比普通链式法则多出一个修正项。本节先演示失效现场,再建立新规则,最后推导几何布朗运动并模拟验证:这是全章的兑换出口,也是第 5 章所有连续模型的地基。
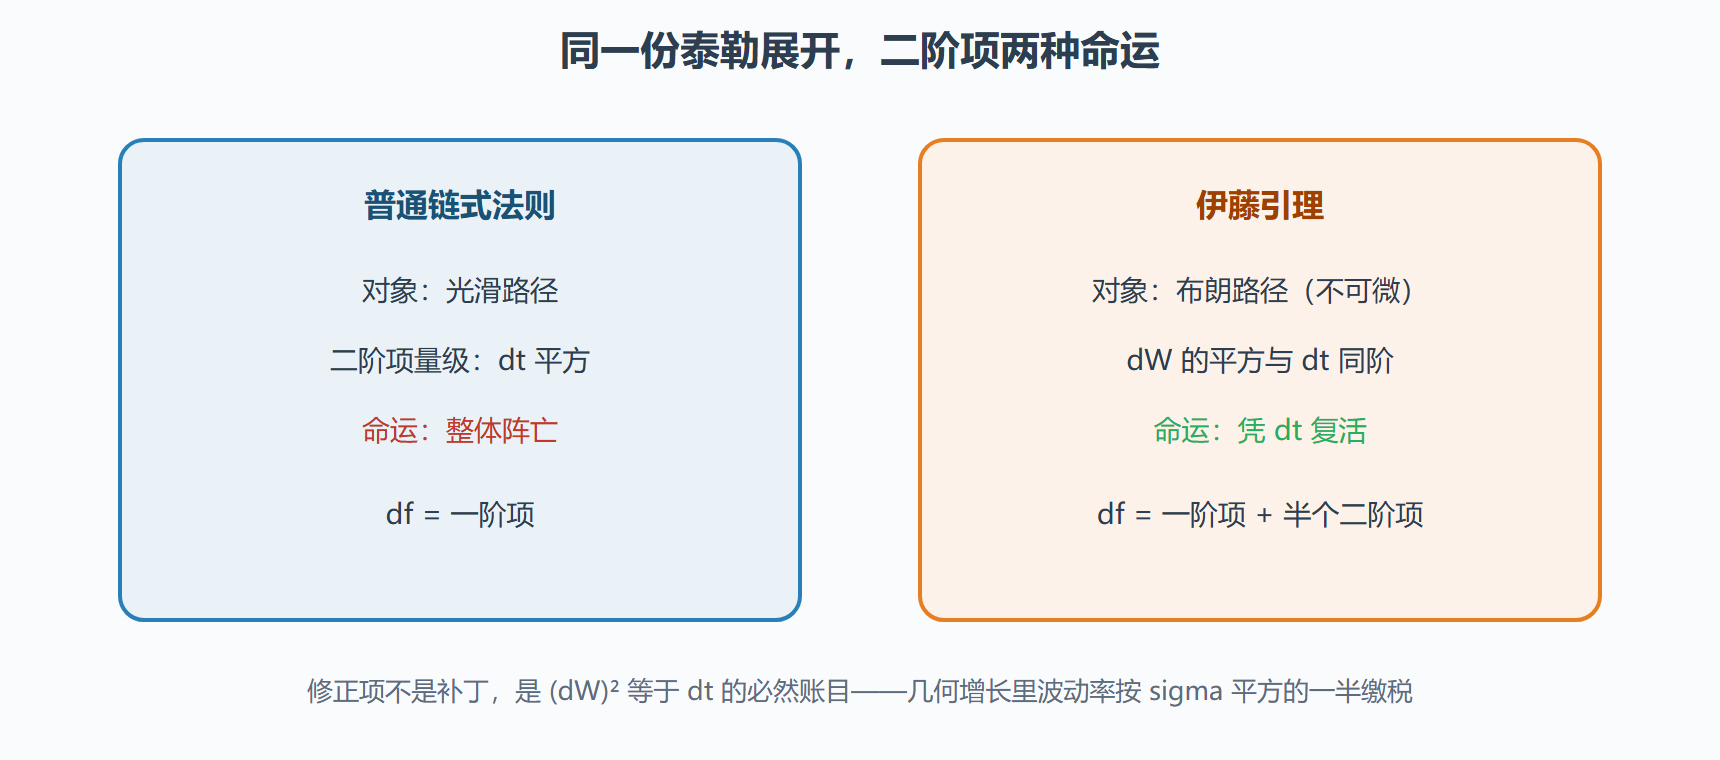
先看失效现场有多彻底。普通微积分里链式法则宣称:若 Y = f(X),则 dY = f'(X)·dX。取 f(x) = x²,X 为布朗运动 W(t):普通法则会宣布 d(W²) = 2W·dW。但 4.3 节早就留下伏笔——W(t)² − t 是鞅,这意味着 W² 的漂移来自 t 而不是零:d(W²) = 2W·dW + dt。多出来的 dt 就是本节全部戏剧性的来源:在布朗世界里,二阶小量 (dW)² 与 dt 同阶,拒绝退场。
伊藤积分:换一种取点方式
普通黎曼积分把区间切成小块,函数值取小区间内任意点,极限与取点无关。这个"与取点无关"的性质依赖被积函数足够光滑。被积对象换成布朗路径(处处不可微),取点方式突然变得要命:取区间左端点的值得到伊藤积分,取"中点附近的最优值"得到斯特拉托诺维奇积分——两者极限不同。
工程与金融的主流选择是伊藤版本,理由深扎在因果结构里:你只能在时刻 t 用当时已知的信息下注,无法预知小区间内的平均路径。左端点取值 = 只用已实现的信息,这是"不可预知未来"的积分化。具体地,对简单被积过程 H,
伊藤积分 Σ H(tᵢ)·[W(tᵢ₊₁) − W(tᵢ)] 取细分割极限
一个关键副产品:每个小区间的增量平方 dW² 的极限既不是零也不是随机的,而是 dt 本身——由此确立全书最重要的换算规则:
(dW)² = dt,dW·dt = 0,(dt)² = 0
三条记号读作"平方项里只保留 dt 一次幂"。别用经典分析的显微镜抠它的严格性——它是量纲记账规则,4.2 节的 1/√h 差商爆炸是它的几何出身,(dW)² 是鞅的换算是它的概率出身。
伊藤引理:多一项的链式法则
定理:设 X(t) 满足随机微分 dX = a·dt + b·dW,f 是二阶光滑函数,则
df = f'(X)·dX + (1/2)·f''(X)·b²·dt
展开成 dt 与 dW 的线性式即可用。与普通链式法则相比多出半项 (1/2)f''·b²·dt——伊藤修正项。来一次手推感:泰勒展开 df 到二阶,保留按换算规则非零的项——f'·a·dt(一阶)、f'·b·dW(一阶)、以及 (1/2)f''·b²·(dW)² = (1/2)f''·b²·dt(二阶唯一幸存者)。普通微积分里二阶项全体阵亡,布朗世界里它凭 (dW)² = dt 复活。
两个必练动作。动作一,f(x) = x²:df = 2X·dX + (dX)²,取 X = W 得 d(W²) = 2W·dW + dt,与 4.3 的鞅结果严丝合缝——新理论与旧伏笔对上了暗号。动作二,指数:f(t, x) = exp(μt + σx)(几何布朗运动的解形状),用双变量伊藤引理展开,合并 dt 项后恰好还原出 SDE 解的验证——这一步在做期权公式校验时天天用。
⚠️ 高频错误榜第一名:写伊藤展开时忘掉修正项。它造成的不是小误差而是模型级错误——隐含波动率、对冲比率的推导整体偏移。写完 df 先数一数有没有那半个 dt,是随机分析版的"出门摸钥匙"。
战场检阅:几何布朗运动
股价模型的标准起点是几何布朗运动:dS = μS·dt + σS·dW——漂移与波动都与现价成比例(涨得越多绝对波动越大,符合股票直觉)。它是检验伊藤功力的完美靶子。
推导:令 f(t, s) = ln s。伊藤引理给出 df = (1/s)·dS − (1/2)(1/s²)·(σS)²·dt = (μ − σ²/2)·dt + σ·dW。右侧是常系数——积出 ln S(t) = ln S(0) + (μ − σ²/2)t + σW(t)。
解读:对数价格是带漂移的布朗运动,因此价格本身服从对数正态分布,且长期增长率是 μ − σ²/2 而不是 μ——波动率在几何增长里要交一笔税(σ²/2)。这不是推导游戏:期望增长率 μ 与中位数增长率 μ − σ²/2 的差别,正是"平均收益被大起大落吃掉一截"的严格表述。两个基金同样的算术平均回报,波动大的那个长期复利落后——金融话术"复利的敌人是波动"在这里第一次拿到公式。
图:伊藤引理与普通链式法则的对照
动手:模拟几何布朗运动并验收三件事
import numpy as np rng = np.random.default_rng(8) S0, mu, sigma, T, n, n_paths = 100.0, 0.08, 0.25, 1.0, 252, 60_000 dt = T / n # 欧拉-丸山离散化:dS = mu*S*dt + sigma*S*dW # 几何布朗运动情形可直接用精确解:S(t) = S0*exp((mu-sigma^2/2)t + sigma*W(t)) W_incr = rng.normal(0.0, np.sqrt(dt), size=(n_paths, n)) W = np.concatenate([np.zeros((n_paths, 1)), np.cumsum(W_incr, axis=1)], axis=1) t_grid = np.linspace(0, T, n+1) S = S0 * np.exp((mu - 0.5*sigma**2)*t_grid + sigma*W) S_T = S[:, -1] print(f"期末均值 {S_T.mean():.2f}(理论 S0*exp(mu*T) = {S0*np.exp(mu*T):.2f})") print(f"期末中位数 {np.median(S_T):.2f}(理论 S0*exp((mu-sigma^2/2)T) = " f"{S0*np.exp((mu-0.5*sigma**2)*T):.2f})") print(f"对数收益均值 {np.log(S_T/S0).mean():.4f}(理论 {(mu-0.5*sigma**2)*T:.4f})") # 验收点一:均值高于中位数——对数正态右偏,平均被少数暴涨拉高 # 验收点二:波动率税 sigma^2/2 = 0.03125 每年,均值与中位数增长率之差可见 # 验收点三:ln S 服从正态(可画 QQ 图核对)——对数正态性质成立
三行验收各管一件事:均值对上 μ、中位数对上 μ − σ²/2、对数正态形态成立。这三条同时过关,你对伊藤引理的掌握就有了数值层的担保。
变式:把 σ 从 0.25 拉到 0.8 再跑——均值几乎不动,中位数明显下沉,两者的裂口即波动率税的直观形态。实际业务里"高波动资产长期持有是否划算"的争论,在这个变式里已经可以预演答案的一半。
三个高频追问
问:斯特拉托诺维奇积分什么时候用? 答:物理建模里当噪声被理解为"真实但极快的平滑扰动"时(比如有限关联时间的热噪声),中点取值的斯特拉托诺维奇积分保留了普通链式法则,推导方便;做模型间换算有固定公式(波动项差半个导数项)。工程与金融的默认仍是伊藤——信息结构决定一切,下注只能用已知信息。
问:伊藤引理能推广到跳过程吗? 答:能,带跳跃的伊藤公式多一个"跳跃求和项":每次跳跃对 f 的贡献是 f(X+) − f(X−)。第 2 章的复合泊松过程走这套推广。实务上记住判据:模型里出现跳跃,链式法则就必须换带跳版本——用连续版处理跳模型是定价事故的经典来源。
问:解随机微分方程有通用方法吗? 答:没有像常微分方程那样的通用算法库解,但常用三板斧:猜解形状后用伊藤引理验证(几何布朗);线性方程用常数变易法(Ornstein–Uhlenbeck 型,即 5.1 节的均值回归);其余多数直接数值求解(欧拉–丸山起步)。先猜后验是随机微分方程的常态,这也是为什么伊藤引理的熟练度比"会解方程"更重要。
本节要点回顾
- 取点方式决定积分:左端点的伊藤积分契合"不可预知未来",是金融与工程的默认选择。
- 换算三规则:(dW)² = dt,dW·dt 与 (dt)² 归零——二阶项的唯一幸存者。
- 伊藤引理 = 链式法则 + 修正项 (1/2)f''b²dt;写展开先摸修正项。
- 几何布朗运动:对数价格是带漂移布朗,价格对数正态,长期增长率交波动率税 σ²/2。
- 模拟验收三条:均值、中位数、对数正态性,一一对照理论。
第 4 章装备齐全。下一章把这些理论推上生产线:蒙特卡洛把随机微分方程变成可执行代码,四大应用现场等着验收。