6.3 平台经济与盈利机制
6.3 平台经济与盈利机制
本节摘要:平台的价值来自双边网络效应:买家与卖家互相吸引,规模自我强化。本节拆解网络效应的两种方向、跨边补贴的定价策略、佣金与广告两条收入腿的约束条件,并给出货币化率的行业参照——看懂这一节,就能判断任何一个平台故事的天花板。
章支柱页里"集集网"的三岔口,本节给出完整解法。先回到平台经济的第一性原理。
双边市场:为什么规模会自己滚大
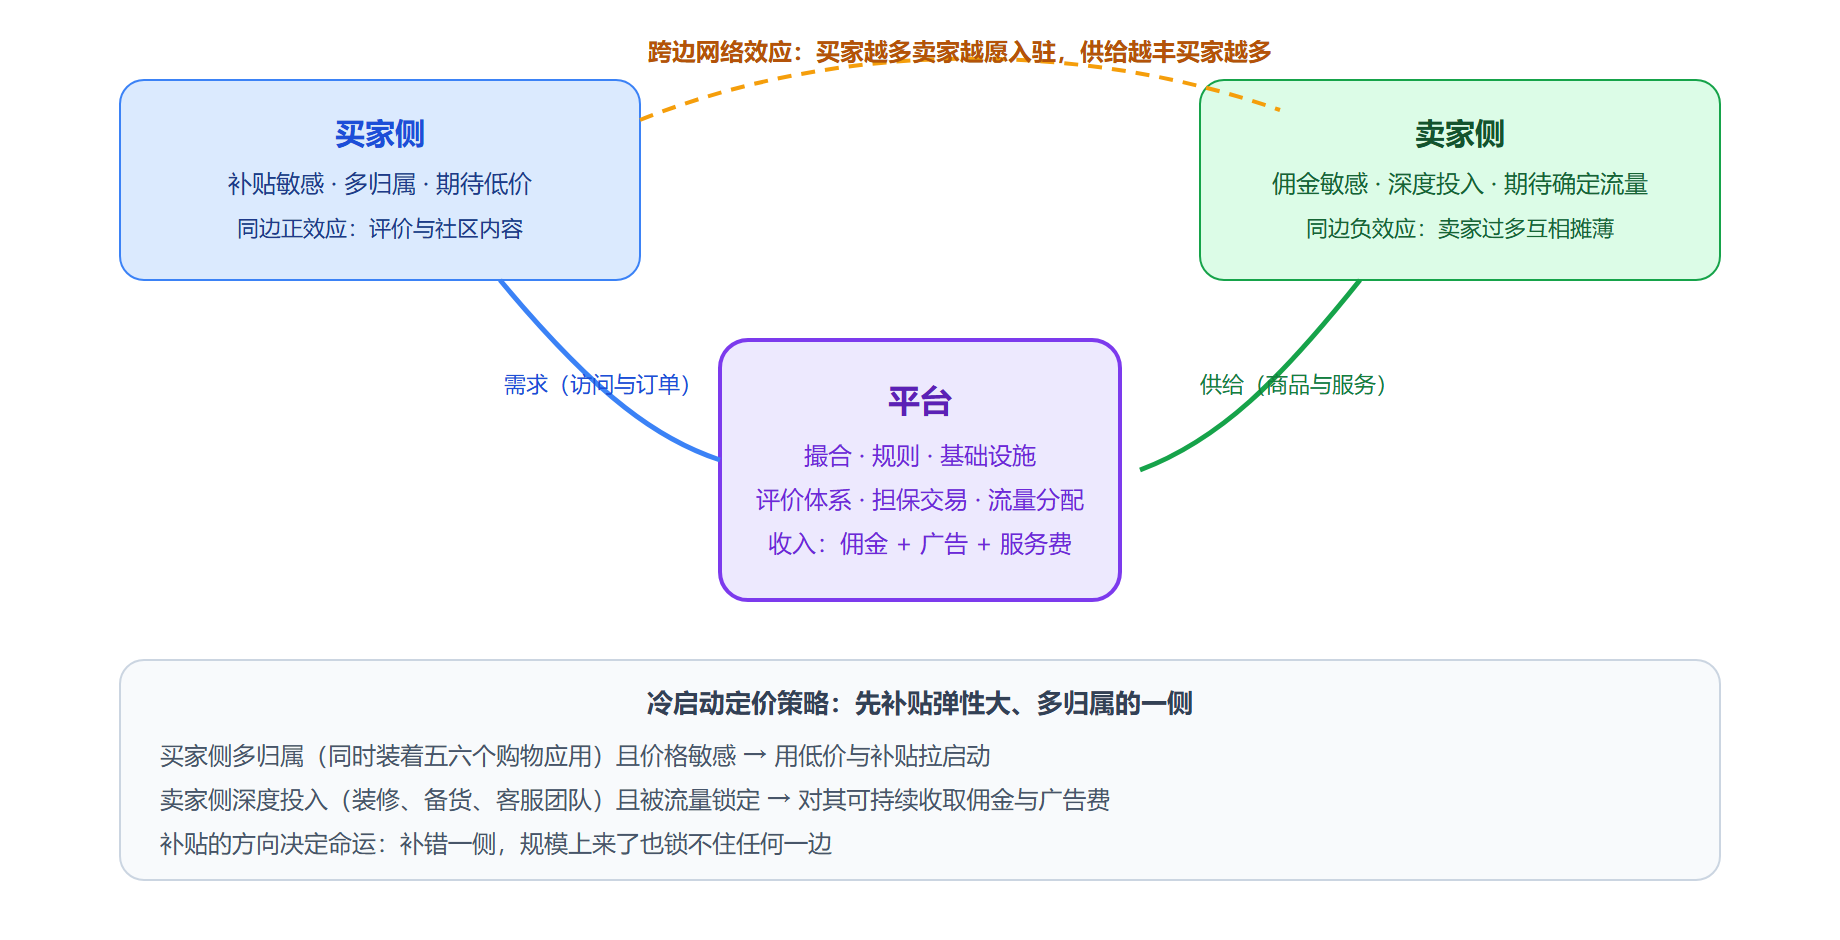
平台不是卖货的,是经营一个市场的。市场有两侧:买家侧与卖家侧,而它最神奇的属性是两侧互相吸引——买家越多,卖家越愿意入驻;商品越丰富,买家越离不开。这就是跨边网络效应,它是平台与普通企业的根本区别:普通企业的规模带来成本优势,平台的规模直接带来产品价值优势。
与之相对还有同边网络效应——同一侧用户之间的相互影响,方向可正可负:买家侧的正效应是评论社区(买家互相提供决策信息),负效应是抢购拥挤(限量商品被抢光,后来者体验变差);卖家侧的正效应是生态服务繁荣,负效应是内卷——同侧卖家过多,单个卖家的经营回报被摊薄。这解释了平台运营中最微妙的平衡术:卖家侧的"适度稀缺"。头部平台控制商家准入、流量向优质商家集中,不是腐败,而是在跨边正效应与同边负效应之间找平衡点。
图:平台双边市场结构
补贴谁、向谁收:双边定价的艺术
双边市场定价的核心问题:钱从哪侧来,往哪侧补。判据有两条,都画在图里了:
- 弹性判据:价格敏感、需求弹性大的一侧适合补贴,用低价撬动规模;弹性小、粘性强的一侧是收入来源。
- 多归属判据:用户"同时属于多个平台"(买家装好几个购物应用是常态)的一侧难以收费,因为收费等于把用户推给对手;而被基础设施与流量深度锁定的一侧(卖家投入了装修、备货、评价资产)有付费能力也有付费理由。
所以行业通行的结构是:买家侧补贴加免费,卖家侧佣金加广告。买家免运费、领红包,卖家交保证金、付佣金、买流量。这个结构不是道德设计而是力学设计——把成本压在逃不掉的一侧,把补贴给到能带来另一侧的一侧。理解了这一点,就能看懂平台的每一次费率调整:降低佣金、提高广告竞争烈度,本质是把"人人有份的税"换成"愿赌服输的价",既安抚商家情绪又保住收入——但广告位总量有限,卖家侧的隐性成本(投流费)会悄悄取代显性成本(佣金)。
两条收入腿各自的约束
平台收入主要两条腿,各有明确的天花板:
- 佣金腿:佣金率的上限由商家净利率决定。多数零售品类商家净利率在个位数到两成之间,佣金率逼近这个区间,商家要么涨价失去竞争力、要么退出——所以实物零售平台的佣金率普遍停留在低个位数,抽成想象力在服务与虚拟品类(本地生活、票务的费率可达两位数)。
- 广告腿:广告收入的上限由商家的广告投入产出比决定。商家投广告的底线是"投一块钱带回一块二",全行业竞争会让流量单价涨到这个平衡点附近。因此广告收入的增长有三个来源:交易大盘增长(健康)、加载率提高(有限度,用户体验崩坏的临界点很近)、竞价烈度上升(接近竭泽而渔)。广告加载率与商家存活率的乘积,才是可持续的广告收入——只看前者的平台,是在预支生态。
还有一个容易被忽略的第三条腿:服务与金融。物流服务、代运营、供应链金融、技术服务费,毛利率高且不受流量天花板约束,是成熟平台收入结构升级的方向。判断平台进入成熟期的标志之一,就是服务性收入占比的持续上升(呼应 6.1 的铁律二)。
货币化率:一个数字看平台
把佣金、广告、服务费加总除以交易额,得到货币化率(Take Rate)——平台变现能力的单一指标。行业参照量级:实物零售平台的综合货币化率多在百分之四到百分之八之间,本地生活服务可到两位数,B2B 平台因客单高费率低反而只有百分之一上下。用货币化率做跨平台比较时要注意两个口径陷阱:一是 GMV 的水分为(刷单、未支付、退退货是否剔除);二是自营收入混入会使分母失真——自营的销售额进 GMV 但赚的是差价不是佣金,货币化率会被系统性拉低。
回到"集集网"的选择题:它该先走佣金还是广告?答案是顺序问题——先养密度后谈变现。双边密度不足时抽佣,等于在集市还没成市时收摊位税,两侧都会散;密度足够后,货币化率的每一次上调都有买家侧的网络效应兜底。平台盈利的时间表,永远排在网络效应之后。
本节要点回顾
- 跨边正效应是平台的引擎,同边负效应是治理的对手;控制卖家侧适度稀缺是平衡术。
- 补贴弹性大且多归属的一侧,向深度锁定的一侧收费:这是双边定价的力学,不是道德。
- 佣金上限看商家净利率,广告上限看商家投产比:加载率乘以商家存活率才是可持续广告收入。
- 货币化率是变现能力的单一指标:比较时警惕 GMV 水分与自营收入混入两个口径陷阱。
高频问答与实战补充
平台补贴突然停了,怎么判断会不会崩?
看补贴停在哪里:停在接受补贴的一侧(买家红包取消),若跨边效应已成立,交易量回落后会由另一侧的丰富度重新拉回——短期阵痛,长期无恙;停在被收费的一侧(商家补贴),要看商家的多归属程度,多归属高的商家会立即用脚投票。判断的本质是问:留下来的理由是补贴,还是网络本身?
广告加载率有没有公认的安全线?
没有全球统一的数字,但有一个可观察的代理指标:用户的信息流中商业内容占比每上一个台阶,使用时长与次日留存就会出现可测的下滑。成熟平台的做法是把加载率的调整与小流量实验绑定,并且宁可牺牲短期加载率保体验——因为广告收入的分母(用户时长与活跃)一旦被透支,任何加载率都无济于事。
中小商家怎么应对平台的货币化率上升?
把"费率"翻译进定价模型,而不是事后抱怨:综合货币化率(佣金加广告加服务)当成渠道成本的一部分计入售价与毛利测算,并保持两条对冲——提升自然流量的占比(评价、内容、复购这些不付费的流量来源),以及把用户资产沉淀到私域以降低单次成交的平台依赖。费率上行是常态,有对冲结构的商家只是把它当作温和的通胀。
引擎拆完了,最后看它在当下最猛的变体里怎么运转:直播与内容电商,货找人的极致形态。