4.1 支付系统与技术
4.1 支付系统与技术
本节摘要:支付是交易资金侧的履约:一笔付款在几百毫秒内穿过收单、清算、结算三层,再经担保机制决定何时到账。本节讲清这条资金路径、主流支付方式的适配场景、支付成功率对成交的换算杠杆,以及回调与对账这两道安全闸。
用户眼中"付款成功"是一个瞬间,工程上是一段旅程。这段旅程设计得好坏,直接折算成真金白银:支付成功率每差一个百分点,等同全站转化率损失一个百分点——它作用在漏斗最底部,杠杆最大。
一笔付款的资金路径
把支付链路分成三层理解,每层的时间尺度与责任方都不同:
- 收单层(毫秒到秒):用户确认支付,收单机构(支付平台或银行通道)校验账户、扣减余额或发起银行扣款,把结果同步回电商系统。用户感知的"支付成功"发生在这一层的末尾。
- 清算层(T 加零到一):收单机构与银行、支付平台之间按日对账轧差,确定谁欠谁多少。这一层用户无感,但对账不平会在后面爆雷。
- 结算层(T 加一到七):资金真正入账到商家账户。平台型交易通常先进入担保账户,签收且售后期无纠纷后才放款——这就是担保交易的资金侧实现:钱先押在中间,谁也别想赖账。
图:担保交易下的资金路径
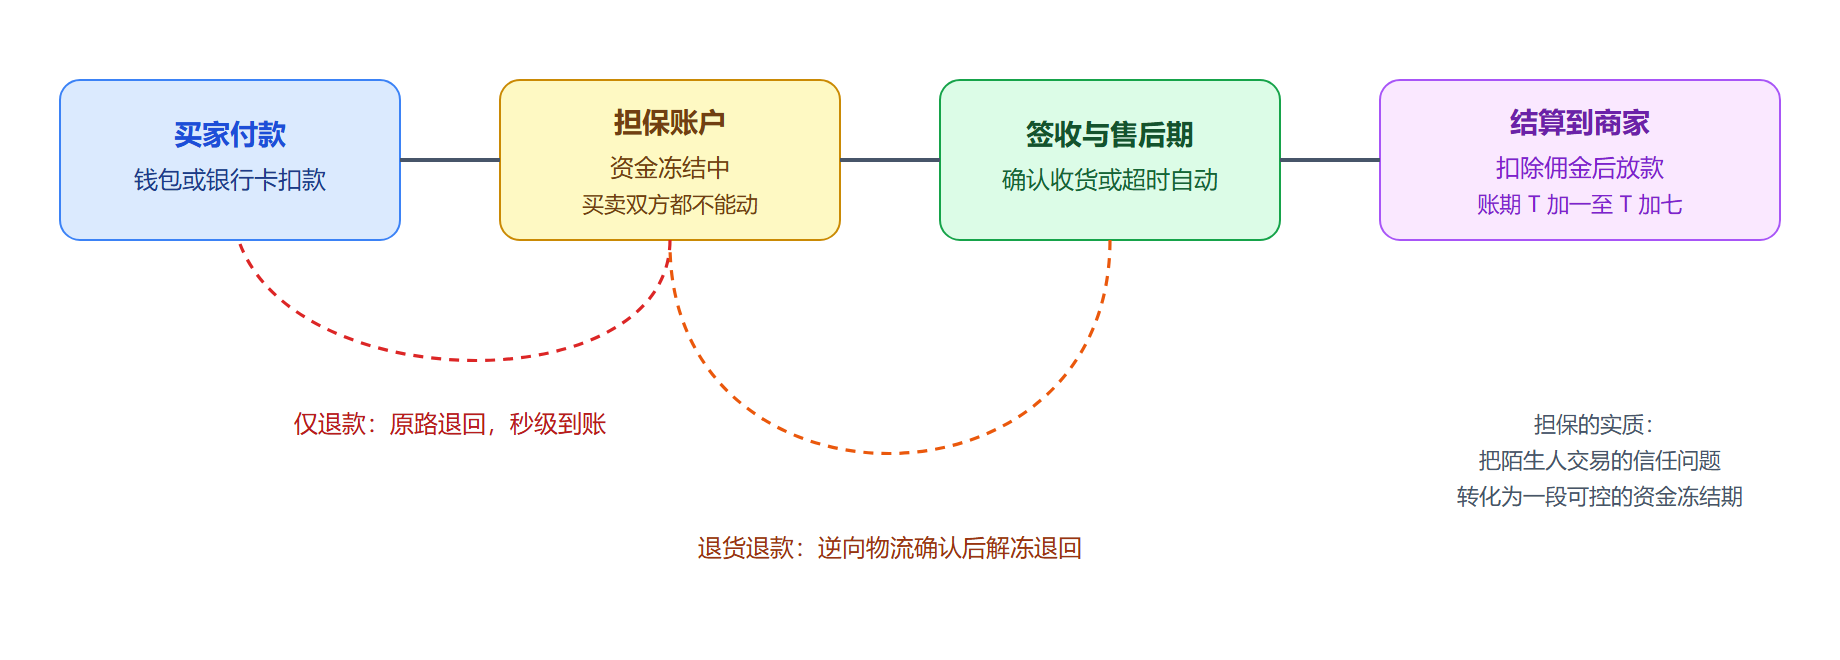
担保交易值得多花一句:它是电子商务历史上最重要的信任发明之一。陌生人之间敢交易,不是因为彼此高尚,而是因为资金有一段双方都无法单方面支配的冻结期。第七章治理章的很多机制(评价、仲裁、保证金),都是围绕这段冻结期长出来的制度。
支付时序:一次扣款的完整对话
工程视角下,支付是一组系统间的对话。看懂这张时序图,就能理解为什么"用户显示付款成功、订单却待付款"的事故会存在:
注意"展示成功页"与"订单置为已付款"是两个独立动作,中间隔着一次异步回调。回调会丢、会迟到、会重复——所以成熟的支付系统必备三件套:主动查询(隔几秒查一次支付结果)、对账补偿(每日轧账,把掉单补齐)、幂等处理(同一笔回调来两次,订单只置一次状态)。运营侧要知道的对应结论是:出现"已扣款未成单"的客诉,先查对账补偿队列,再答复用户,不要让对方重复付款。
支付方式组合:给每种金额配一条路
支付方式不是越多越好,而是要与客单与人群匹配:
- 钱包余额与免密支付:小额高频场景的最优解,摩擦最低;免密支付同时是订阅制与自动续费的基础设施。
- 银行卡快捷支付:中大盘通用,但涉及短信验证码,是支付失败与流失的重灾区——验证码收不到、超时、输错,每一项都折损真金白银。
- 分期付款:高客单(家电、数码、医美)的转化利器。把五千元的决策拆成每月四百元,心理账户完全不同;平台贴息的分期券,本质是花钱买转化率。
- 货到付款:在下沉市场与信任薄弱品类仍有价值,代价是拒收率与回款周期。
组合的检验指标就是支付成功率:按方式拆分监控,某一路径成功率异常下滑(常见原因是银行通道抖动或风控误伤),应当能在一小时内被看到并被临时降权。行业经验值:整体支付成功率健康线在九成以上,每提升一个百分点,相当于免费拿回约一个百分点的 GMV。
风控与对账:两道看不见的闸
支付风控的目标是拦住盗用与欺诈,同时不能误伤真实买家——这是一对永恒的张力。常见手段按强度排列:限额与频次控制、设备指纹与行为特征校验、大额二次验证、可疑订单延迟结算。误伤的代价在第三章见过:风控拦截卡在付款后、发货前,成本最低,但拦截的理由必须可解释,否则客服无话可答。
对账则是资金的体检:平台侧的"应收"与支付机构的"实收"逐笔核对,差错分三类处理——掉单(补确认)、长款(多收了,查明后退回)、短款(少收了,追查渠道)。对账纪律松的团队,资损往往潜伏数月才被发现;对账纪律严的团队,能把每一分钱的去向说清楚。这也呼应 3.2 的订单字段设计:没有完整的资金留痕,对账就无从谈起。
本节要点回顾
- 支付三层各有时间尺度:收单秒级、清算日级、结算周级,担保冻结期是平台信任机制的资金基石。
- 成功页与成单是两回事:回调会丢,主动查询、对账补偿、幂等处理三件套兜底。
- 支付方式按客单与人群配:分期买转化、免密降摩擦、快捷防折损,按成功率分路监控。
- 风控与误伤是一对张力:拦截尽量前置于发货,且理由必须可解释、可申诉。
高频问答与实战补充
支付成功率的波动,运营能做什么?
别把它当纯技术指标。三个运营侧动作:支付页的加载与文案保持克制(多余的活动弹窗会拖慢并干扰支付动作);分期与钱包等高成功率方式的露出位按客单动态排序;把按银行通道拆分的成功率日报设为固定报表——通道抖动的发现速度,直接换算成成交损失。行业里一场持续半天的通道故障没人发现,是真实发生过的资损故事。
退款体验为什么值得当卖点做?
退款是全流程里用户情绪最脆弱、也最容易变成忠诚的时刻。极速退款的技术实质是平台或商家先行垫资,赌的是"好体验换复购"的回报——多数情况下这笔赌注划算:售后体验好的店铺,同客群的次年复购显著更高。前提是配得上风控:垫资额度按用户信用分层,新客与异常地址走常规流程。
商家如何核对平台的清分对不对?
用最朴素的办法建一本"应收回款"台账:订单流水减佣金、减活动分摊、减退款,与结算单逐期核对。差异项按三个方向查——退款时点跨结算期、活动费用口径理解偏差、售后赔付的分担规则。对账发现的每一分差异都要有书面结论,这不是不信任平台,而是让自己的财务模型与平台的清分规则真正对齐。
资金走好了,轮到货物。下一节离开系统层,走进仓库与干线:物流与供应链的实体网络。