2.3 信息不对称与Alpha来源
2.3 信息不对称与Alpha来源
同一段行情,为什么有人看出机会、有人只看出噪声?如果所有人看到的盘口完全相同、解读速度完全一致,价差会在瞬间被抹平,任何超额收益都无从谈起。可现实是套利机会持续存在——这本身就证明信息在市场参与者之间的分布是不对称的。本节是第二章的收束:前两节讲了盘口力学与观测仪器,这一节回答那个策略层面的问题——不对称到底有哪几种,哪几种能被工程化地捕捉,哪几种只是幻觉。读完后你对第六章策略分类的理解会自然落地:每种策略本质上都是对某一种不对称的定价。
学习目标
- 把"信息不对称"拆解为速度差、信息差、模型差三种结构,说明各自的载体与寿命;
- 区分语义信息与操作信息,理解撤单节奏、订单拆分如何泄露交易意图;
- 掌握微观价差、跨市场价差、事件漂移三类 Alpha 来源的生成机制与竞争烈度;
- 判断一个候选信号属于哪种不对称,并据此估计它的衰减路径;
- 认清操作性行为分析的法律边界,区分信号提取与市场操纵。
一、三种不对称:快、多、深
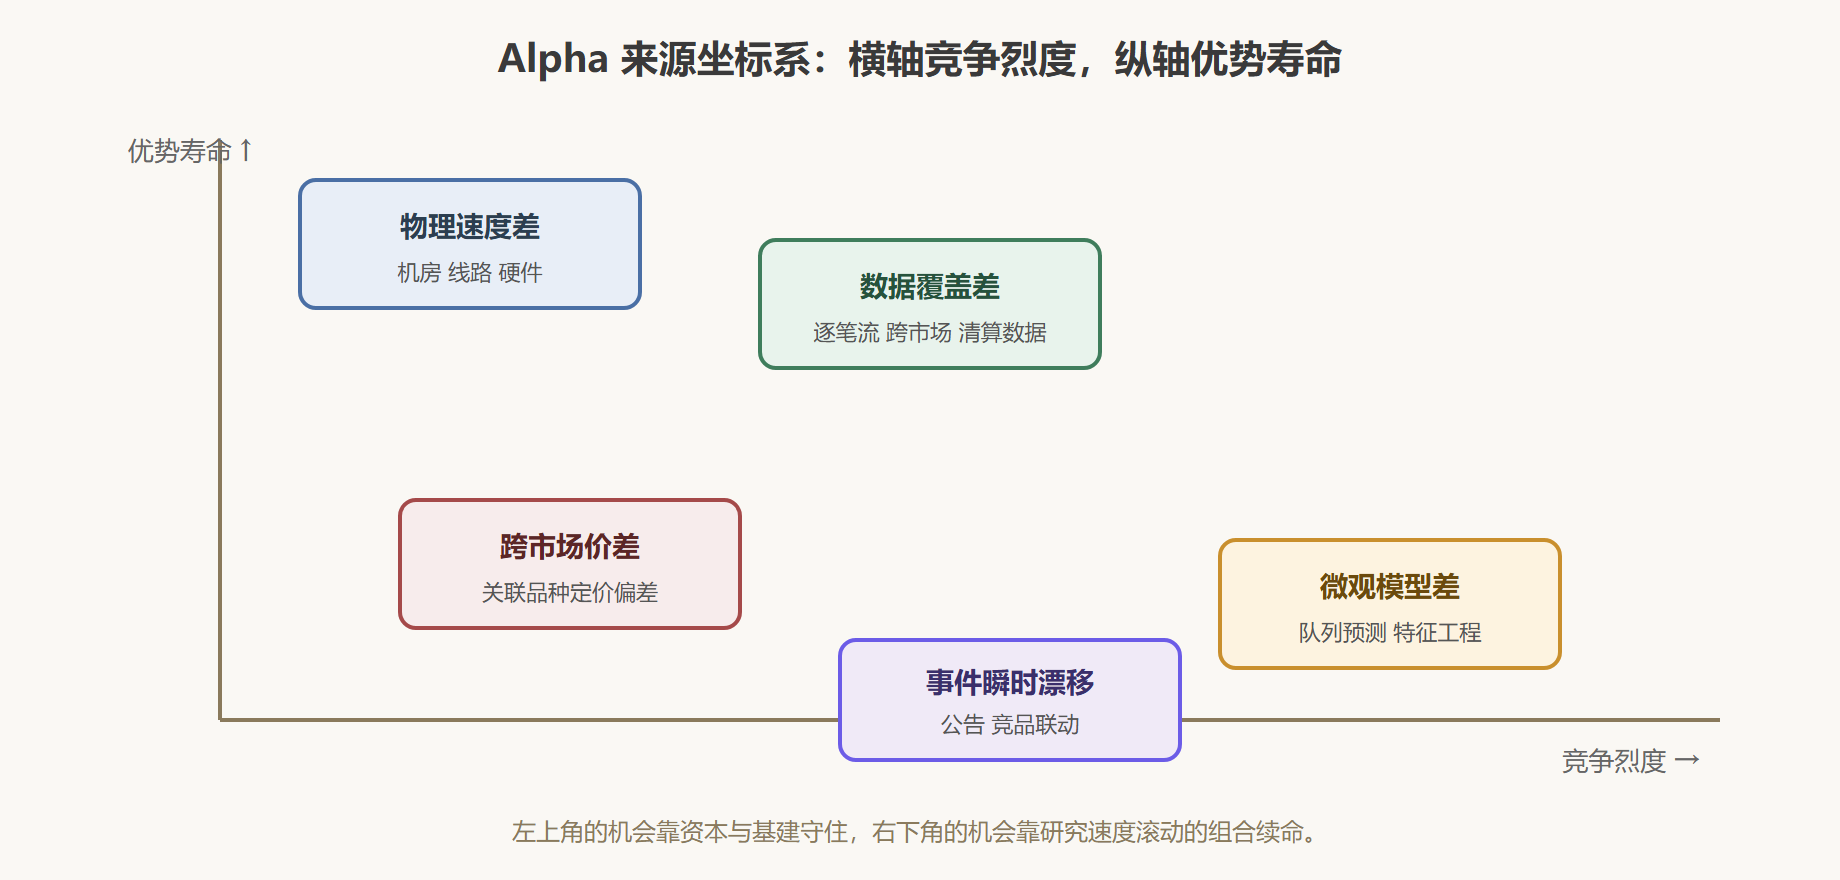
速度差是最直白的一种:同样的报文,我的管线比你早几百微秒处理完,你看到的每一帧盘口都比我旧。它的载体是物理基建——机房位置、线路、硬件——投入巨大,衰减却慢,只要基建领先持续维护,优势就在。信息差是数据源的差别:别人看公开快照,我看逐笔委托流加清算数据加关联品种;别人只看本所,我同时看三个市场的关联合约。它的载体是数据覆盖面与采购能力,衰减取决于竞争对手的数据预算。模型差是同样的数据、不同的解读:从同样的订单流里,我提取的特征更能预测短期的队列消耗。它的载体是研究能力,复制门槛最低,所以寿命最短——一个有效的微观信号被行业消化,往往以月计。
三种不对称的工程含义完全不同。速度差的护城河在第四章和第五章;信息差的护城河在本章 2.2 的管线覆盖;模型差的护城河在第六章的策略研究流程。判断一个新信号属于哪一类很重要:如果你发现的机会依赖"对手反应慢",那就是速度差生意,先问自己的基建排第几;如果依赖"对手看不到这个数据源",先确认这个数据源是否合法可得;如果依赖"对手没这么建模",恭喜,但请同时做好它在几个月内失效的心理准备。
图:Alpha 来源矩阵——竞争烈度与寿命的坐标
二、操作信息:盘口里的行为指纹
传统信息论里,消息的内容叫语义信息;微观结构研究关心另一种——操作信息:参与者的动作序列本身泄露的意图。一笔两万手的买单如果一次挂出,全市场都会看到并抢跑;拆成几百笔小单按伪随机间隔释放,肉眼几乎不可见,但拆单的统计指纹(笔均规模、间隔分布、与成交量占比的相关性)在逐笔数据里清晰可辨。识别出"有大玩家在系统性吸纳",这就是信号——不是听消息,而是从公开数据里读行为。
操作信息的常见载体还有:撤单节奏(报价算法的刷新频率是它的身份证,做市商的撤改与幌骗者的脉冲式挂撤节奏完全不同)、冰山单的补充行为(隐藏量成交后立即补露,暴露了总规模的存在与消耗进度)、队列位置的选择(总挂在中性档位的单子更像套保,总在最优价附近贴身缠绕的单子更像套利)。这些特征全部来自 2.2 节重建的逐笔数据——这就是为什么说管线覆盖决定信息差的上限。
必须立刻划出的红线:读取行为指纹是研究,诱导行为指纹是操纵。挂大单吓退对手再撤掉(幌骗)、在自己控制的两端同时挂单制造虚假活跃(幌单)、先在暗池吸货再在明盘拉升(抢跑式分层),这些行为的共同点是用虚假信号人为制造对手的误判。监管对幌骗的判定已经积累了成熟的判例,系统设计上最稳妥的原则是:撤单决策只由自身成交与风险状态驱动,不由"希望影响对手看到什么"驱动。
三、三类经典 Alpha 的生成机制
微观价差类:做市商赚的是即时买卖价差加返佣,本质是对"提供即时性"这项服务的收费。它的对手风险是逆向选择——价差的存在部分是为了补偿被 informed flow 挑选的损失。竞争烈度极高,寿命与基建投入绑定。跨市场关系类:同一资产或强关联资产在两个场所的价差,被套利者以成对订单抹平。机会的规模与两地的信息传导速度差直接相关,所以这类生意的核心成本是物理链路。事件漂移类:公开事件(公告、宏观数据、关联市场异动)触发的价格重定位需要时间完成,速度快的参与者在这段窗口内吃漂移。窗口以毫秒到秒计,竞争的核心是"事件识别到订单发出"的整链路延迟,新闻提取的低延迟化因此成了近年军备竞赛的新战场。
三类机制的共同骨架:都是对某种不对称的收费,且都会随竞争而衰减。理解衰减路径比发现信号更重要——第六章会看到,策略组合管理的本质就是管理一篮子信号的半衰期。
案例复盘:一个微观信号的完整生命史
背景:研究团队注意到某期货品种上,买一档连续小额挂单的"成单速度"(新挂单出现的速率)对随后十几秒的价格方向有微弱但稳定的预测力——挂单加速往往先于价格上行。
操作:团队用两个月逐笔数据验证:把成单速度标准化后与未来收益做相关,样本外相关系数约百分之三,方向稳定。加入现有做市策略的报价偏斜项后,模拟净值改善明显。上线时只分配了小仓位。
结果:稳定贡献四个月后,信号强度开始衰减;到第八个月,相关性降到与零无显著差异。期间两次盘口规则微调(最小报价单位与档位披露范围变更)明显加速了衰减。
解读:这个生命周期非常典型。微观模型差的半衰期以月计,衰减的加速器是市场规则变化与同行复制。正确姿势不是 mourning(哀悼)信号之死,而是在发现期就建立衰减监控——相关系数滚动窗口跌破阈值自动降权,把仓位让给新信号。信号工厂的产能,比任何单个信号都值钱。
变式:如果信号属于速度差类(比如依赖更快的线路),衰减会慢得多,但一次链路换代就可能被重置;如果属于数据差类,衰减取决于竞争对手的采购决策,可通过观察对手行为间接监控。把信号按不对称类型归档,衰减管理就有了坐标系。
本节要点回顾
- 不对称三种结构:速度差看基建,信息差看数据覆盖,模型差看研究产能,工程投入方向完全不同;
- 操作信息是公开数据里的行为指纹:拆单节奏、撤单模式、冰山补充都泄露意图;
- 读取指纹是研究,诱导指纹是操纵,红线在"撤单是否由自身风险驱动";
- 三类经典 Alpha——微观价差、跨市场关系、事件漂移——都是不对称的收费,都会衰减;
- 信号工厂的核心能力是衰减监控与滚动换仓,不是寻找"一劳永逸"的圣杯信号。