1.2 全球发展态势与国家战略
1.2 全球发展态势与国家战略
上一节给了一块材料的判别方法,这一节把镜头拉远:这些材料由谁在生产、链条卡在哪里、各国政府为什么愿意为一炉陶瓷粉押上十年预算。读完它,你看材料新闻时会自动带着产业链坐标,而不是只看单一产品的性能数字。
把世界地图换成材料地图
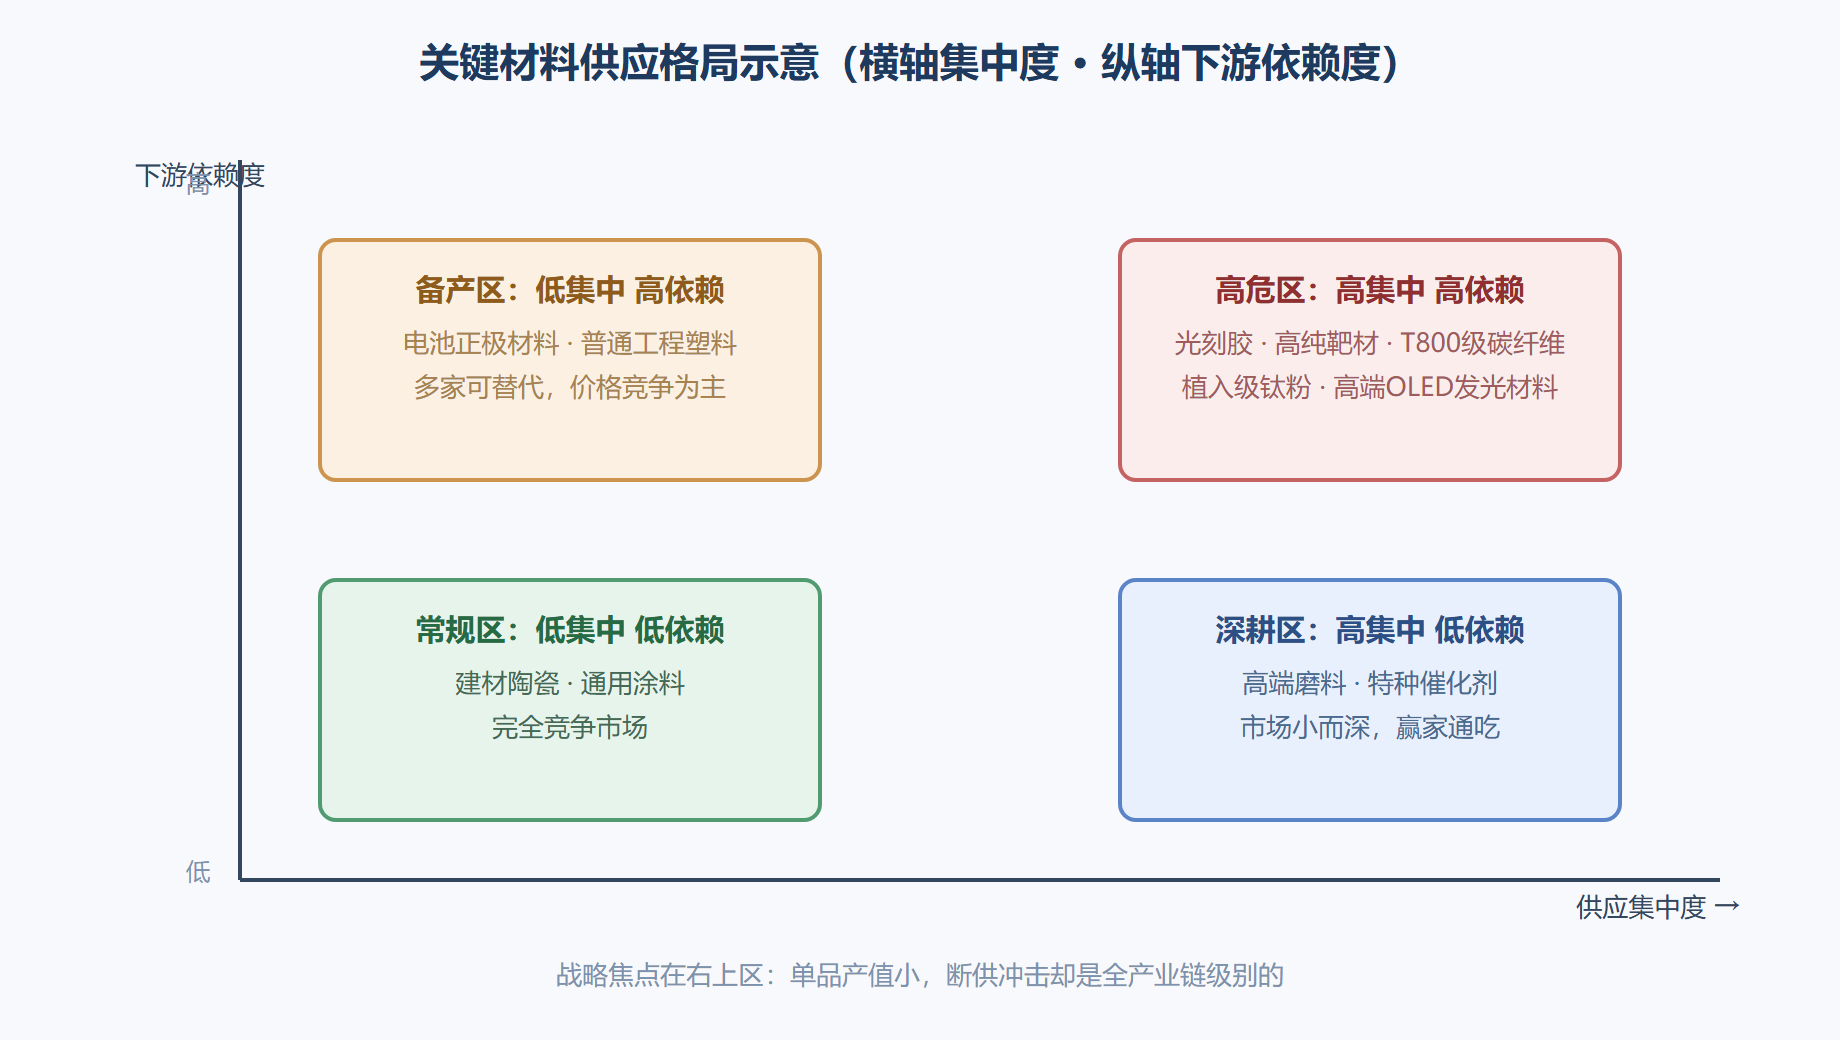
按常规贸易地图看,材料是个不起眼的行业——全球新材料市场虽有万亿量级,单个品类的产值却往往不大,很多关键材料全球年销售额不过几亿到几十亿美元。但换一张地图,图景完全不同:以「下游产业依赖度」作纵轴、「供应集中度」作横轴来画,会浮现出一批不起眼却致命的坐标点。光刻胶、高纯溅射靶材、高端碳纤维、医用植入级钛粉、电池隔膜专用聚乙烯——这些名字在消费电子新闻里从不出现,却各自卡着一整条万亿级产业链的脖子。
材料地图的第二个特征是「隐性冠军」林立。全球半导体制程用的光刻胶高度集中于几家日本企业;高端矫顽力和低温度系数的钕铁硼配方与工艺,掌握在极少数厂家手里;航空级碳纤维的 T800 级以上产能,长期由日本与欧美少数产线供给。这些供应商的共同点是:单项产值不大、客户高度黏着、替代周期以十年计。理解了这个格局,才能理解为什么大国竞争会绕到这些小材料上。
图 1-2 关键材料的供应格局:集中度与依赖度矩阵
案例完整展开:光刻胶是怎么「卡」住芯片的
背景:光刻胶是芯片光刻工艺的感光材料,涂在晶圆上,经曝光显影后形成纳米级图形,是芯片制程中最精确的「感光底片」。它的技术门槛横跨高分子合成、精密纯化与光化学:树脂分子量分布要窄到近乎苛刻,金属杂质含量要压到亚ppb级(十亿分之一以下),任何一颗微小颗粒都可能让整片晶圆报废。操作:日本企业在二十世纪八十年代前后开始布局化学放大光刻胶,借助国内半导体产业与化工体系的协同,几十年里迭代了 g线、i线、KrF、ArF 直至 EUV 用胶的完整谱系;与此同步,它们还锁定了配套的光致抗蚀剂专用树脂、光酸产生剂与高纯溶剂供应。这几十年间没有惊天动地的技术跃迁,靠的是一代代工艺积累、与光刻机厂商的联合调试以及客户认证的深度绑定——一颗新胶进入先进制程产线,验证周期动辄两三年,认证本身构成壁垒。结果:形成了少数供应商对特定品类的事实垄断,高端 ArF 浸没式胶与 EUV 胶的供应高度集中;下游晶圆厂即便不满,也因为换胶等于重开一轮工艺验证而极少轻举妄动。解读:这个案例里没有传统想象中的「技术碾压」,垄断由三样东西缓慢垒成——长周期的工艺数据积累、生态级的配套绑定、认证切换的高昂成本。材料卡脖子的本质不是单点技术领先,而是时间与信任的复利。变式:同样的逻辑可以解释高纯靶材(纯度与晶粒取向控制依赖几十年熔铸与粉末冶金积累)、医用植入级钛粉(依赖长周期生物认证)、航空预浸料(依赖与飞机制造商的数据互信)。反过来,它也指明了追赶路径:避开认证最深的存量市场,从增量市场(新制程、新应用)切入,是后发者少数可行的打法。
各方打法:五种战略侧影
主要力量在材料领域的布局各有侧重。美国以基础研究和设计工具见长:材料基因组计划把计算、实验、数据三线并拢,目标是把研发周期从以十年计压到以年计,强项在原创概念与软件生态。日本以工艺纵深见长:「材料立国」的口号喊了几十年,企业在细分品类里做深做透,靠长期主义换来了大面积的隐性垄断。欧洲强在装备与化工基础:德国的材料试验设备、真空镀膜设备,瑞士的精密仪器,构成了全球材料实验室的基础设施层。韩国走「以终端带材料」路线:显示面板与存储半导体的巨大内需,养起了本国的功能性材料配套体系。中国的特点是全门类布局加快速产业化:科研人员规模、中试线数量与产能扩张速度都居前列,短板集中在最高端品类、专用装备与底层工艺数据积累。
| 主角 | 战略侧重 | 标志性动作 | 相对短板 |
|---|---|---|---|
| 美国 | 基础研究加设计软件 | 材料基因组计划 | 中试与制造环节外流 |
| 日本 | 细分品类工艺纵深 | 企业数十年专项积累 | 新兴领域转身偏慢 |
| 欧洲 | 装备与化工底座 | 精密仪器与工业气体体系 | 终端整机牵引力弱 |
| 韩国 | 终端需求牵引配套 | 面板与存储供应链本土化 | 基础研究纵深有限 |
| 中国 | 全门类与产业化速度 | 新材料专项与产业园区 | 高端装备与数据积累 |
三重锁定:为什么材料竞争拼耐心
把各家经验归纳起来,材料领域的后发者面临三重锁定。时间锁定:从实验室发现到稳定量产,行业平均周期以十五年计,中间隔着配方放大、装备定型、客户认证等多道窄门,没有捷径可绕。生态锁定:一种关键材料背后是一整套配套——专用装备、检测方法、标准体系、人才梯队,缺一样就形不成供应能力;替代供应商不只是买另一种材料,而是要重建半个生态。路径锁定:下游产线围绕现有材料工艺做了大量优化沉淀,切换供应商意味着重新验证整个工艺窗口,机会成本高到多数企业只在断供危机时才动手。
这三重锁定解释了材料战略的几个反直觉现象:为什么各国都愿意为没有明确应用前景的方向长期供血(这是在为下一个十年买入场券);为什么中试平台可以容忍多年亏损(它卡在实验室与工厂之间的死亡之谷上,是整个链条的咽喉);为什么标准与专利布局被抬到与研发同等的高度(标准是生态锁定的制度化形态)。对个人读者而言,这个模型也提示了职业选择:材料领域的复合能力——懂原理又懂工艺、懂表征又懂成本——比单一环节的精通更稀缺,因为三重锁定要求的正是跨环节的整合者。
本节要点回顾
- 材料格局的关键不在产值而在依赖度与集中度:单品再小,断供足以瘫痪下游万亿产业;
- 光刻胶案例说明垄断的成分:工艺数据积累、生态配套绑定、认证切换成本,三者缓慢复利;
- 各方打法侧重不同:美国重源头与工具,日本重工艺纵深,欧洲重装备底座,韩国重需求牵引,中国重全门类与产业化速度;
- 三重锁定(时间、生态、路径)是材料后发者的基本处境,也是长期主义在这里格外值钱的原因;
- 追赶的现实路径:从增量应用切入、以中试与数据积累补课、用标准与专利固化优势。
常见问题
为什么材料企业不能套用互联网的估值逻辑
互联网的边际成本趋近于零,一款产品可以瞬时铺向全球;材料产品的每一轮放量都要过工艺放大、产线建设、客户认证三道关,扩张速度天然以年为单位。于是材料企业的护城河不在「增长速度」而在「替代难度」:一家隐性冠军哪怕只占一个细分品类,只要下游认证壁垒足够高,就能长期维持定价权。看材料行业的项目,与其问「能涨多快」,不如问「客户换掉你要付出什么代价」。
个人学习者应该从材料产业链的哪一环切入
链条上有三类角色:研发端(原理与设计)、工艺端(制备与良率)、应用端(选型与失效)。本书的章节安排恰好对应这三类能力:第二至五章喂研发端,第六章喂工艺端,第一、七章与应用端的视野接轨。一个务实的建议是:先在一端扎根,再向相邻一端延伸——只懂原理不看产线,提出的方案常常做不出来;只守产线不懂原理,遇到异常就只剩猜。
判断材料新闻的产业化含金量有什么快速办法
看三个信号:有没有中试或量产线(而不是只有论文)、有没有具名下游客户验证(而不是「某企业」)、性能对比的基准是什么(与上一代产品比,还是与一个理想假设比)。三条缺两条的新闻,多半停在概念阶段。这个习惯与本节的三重锁定模型互为表里:绕过时间与生态锁定的故事,值得多打一个问号。