5.4 FRC 与磁化靶:Helion 与 TAE 的脉冲豪赌
5.4 FRC 与磁化靶:Helion 与 TAE 的脉冲豪赌
本节摘要:场反位形(FRC)是磁约束里的"异类":不用大环形装置,而是用脉冲把两团等离子体对撞压缩,装置小、周期短、还能直接回收电能。Helion 与 TAE 押注这条线,一个拿了微软购电协议,一个追氢硼燃料。本节拆解 FRC 的物理、两家公司的打法与这条路线的独特风险。
磁约束里的异类
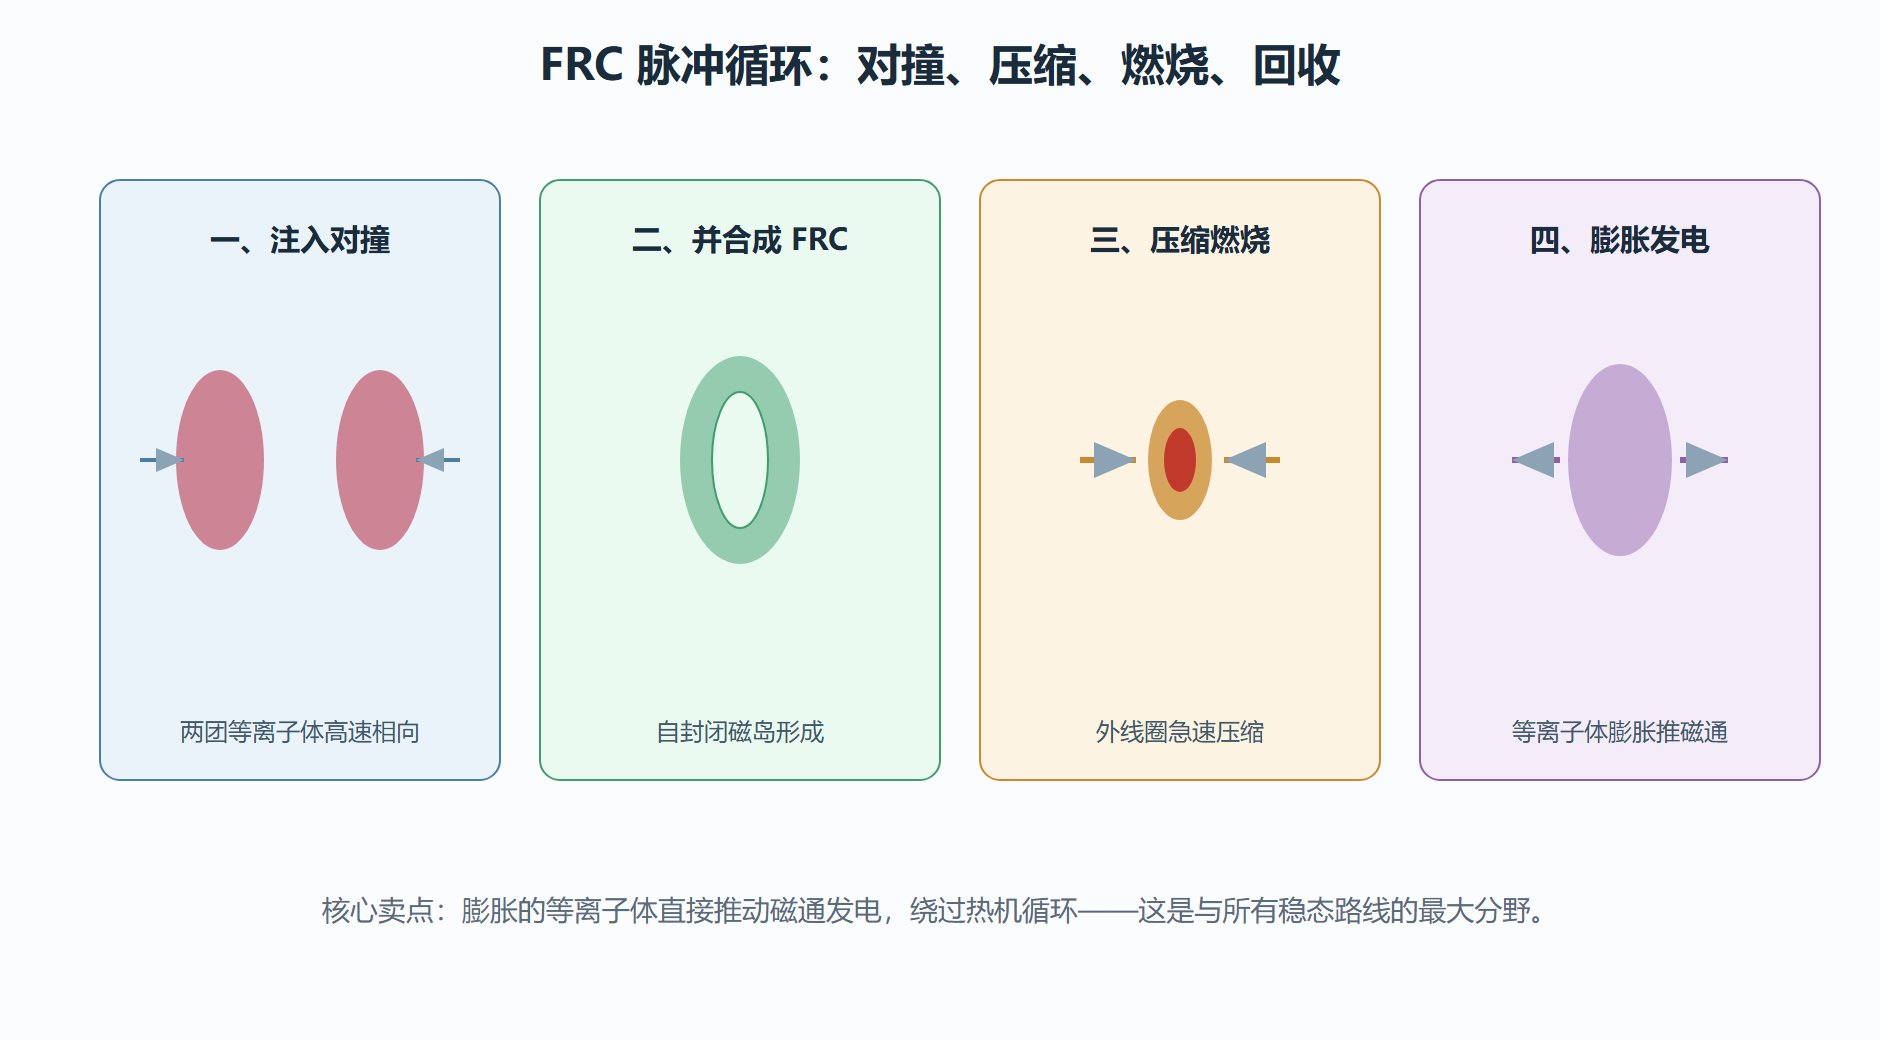
本节进入商业格局里最激进的一支。FRC(场反位形,Field Reversed Configuration)的构型与托卡马克完全不同:一个直筒腔室里,等离子体电流自生的磁场在两端"反折"回来,形成自封闭的雪茄形磁岛——磁力线不穿过腔壁,粒子被兜在一个没有端点的内部磁笼里。它的诱人之处在于三点:装置是直筒而非环形,结构简单;位形天生高贝塔(等离子体压强接近磁场压强),同样的磁场能兜住更多粒子;最关键的是可以脉冲运行——像内燃机一样一冲程一冲程地烧,每次脉冲独立完成加热、压缩、燃烧、回收。
"磁化靶聚变"(MTF)是覆盖这类方案的宽概念:先用磁场给等离子体初步约束(磁化),再用外部手段(压缩线圈、活塞、激光)把它挤到点火条件(靶)。它站在磁约束与惯性约束的中间地带——比磁约束的密度高几个量级,比惯性约束的约束时间长几个量级,用中间路线同时避开两边的极端难题。桑迪亚的 MagLIF(用 Z 箍缩驱动压缩磁化燃料柱)与加拿大 General Fusion 的液态金属活塞方案,都属于这个谱系。
图:FRC 对撞压缩的脉冲循环
两家公司的两种赌法
Helion Energy(2013年创立)走的是上面的完整循环,燃料先从氘氚起步、终局瞄准氘-氦3(聚变产物全带电、无中子,便于直接发电)。它的标志性商业动作是2023年与微软签署购电协议:承诺2028年以50兆瓦容量供电,电价目标低于现有电网均价。这是全球第一份聚变购电协议——要么按期兑现改写行业史,要么违约成为行业最著名的教训。技术上的关键工程件是"脉冲压缩线圈":要在毫秒内把等离子体从几米压到厘米级,线圈得扛住百万安培级电流与巨大磁应力,且每秒重复多次。当前验证装置 Polaris 承担着把"逐脉冲性能"推向氘氚增益条件的任务。
TAE Technologies(前身 Tri Alpha Energy,1998年起步)是这条线上的老兵,走"束流注入"路线维持 FRC:把中性粒子束持续打进磁岛,用束流动量对抗湍流损耗。它的燃料野心更激进——直接瞄准氢硼(质子-硼11)反应:产物是三个阿尔法粒子、零中子,燃料近乎无限,发电结构最简。代价是反应条件比 D-T 苛刻得多(点火温度高一个量级),等效劳森判据的要求随之陡增。TAE 的策略是逐台装置逼近:Current Drive、Norman、Copernicus 规划序列,每台验证一个物理台阶。
独特的风险清单
FRC 与磁化靶的风险结构和其他路线都不同,值得单独列账。物理端:FRC 的约束定标律数据积累远少于托卡马克(六十年 versus 几十年),每一代装置都可能撞出新模式的不稳定性;高贝塔是双刃剑,压强贴近磁场压强意味着抗扰动的裕度薄。工程端:脉冲功率器件的寿命(每秒多次百万安培的开关与压缩)是全新课题,没有ITER式的先例可抄。燃料端:氦3在地球上几乎不存在(月球土壤里倒是有储量),氘氦3路线的燃料供应链本身就是个未解问题——这也是 Helion 规划先烧 D-T 再切换燃料的原因。商业模式端:2028年购电协议把时间表变成了合同义务,这在聚变史上是头一回,风险由此从投资人转嫁到了交付节点上。
谱系全景与进度对照
FRC 与磁化靶的谱系里玩家不少,放一张对照表帮你定位:
| 玩家 | 技术路线 | 燃料目标 | 标志节点 |
|---|---|---|---|
| Helion(美) | FRC 脉冲对撞压缩 | 氘氚起步,终局氘氦3 | 2028 年 50 MW 购电协议 |
| TAE(美) | 束流维持 FRC | 终局氢硼(无中子) | Norman 装置系列推进 |
| General Fusion(加) | 液态铅活塞磁化靶 | 氘氚 | 液态金属演示装置迭代 |
| 桑迪亚 MagLIF(美) | Z 箍缩压缩磁化燃料柱 | 氘氚 | 国防实验室持续产出物理数据 |
这条谱系的公共底色是"周期短、单次成本低":一台 FRC 级验证装置的造价与工期比同代托卡马克低数倍,允许快速迭代——快速迭代换取的是用工程试错弥补物理数据积累的不足。风险也在这里:脉冲器件寿命(每秒多次的百万安培开关)没有工业先例,氦3燃料链(地球上几近于无,需氘氚起步过渡或未来从月壤获取)悬而未决。读 Helion 与微软那份2028年购电协议时,把它理解为一份"把里程碑变成合同义务"的融资工具,比把它读成供货承诺更准确——违约条款与保险安排才是这份文件真正的技术含量。
问题:为什么两家公司都敢把时间表喊得这么早?
答:脉冲路线的装置小、单台造价低、迭代周期以年计——工程节奏天然快于 ITER 式巨物,敢给激进时间表有其工程逻辑。但快节奏的另一面是物理数据积累薄:定标律的每一次外推都可能撞出新模式的不稳定性,而购电协议不会因"撞出新模式"而延期。时间表的激进程度与物理数据的薄弱程度,在这条路线上恰好成正比——理解这个反比关系,就读懂了 FRC 赛道的风险定价。
本节要点回顾
- FRC 构型:直筒腔自封闭磁岛,高贝塔、可脉冲,是磁约束里的异类。
- 磁化靶谱系:磁化加压缩的中间路线,MagLIF 与液态金属活塞同属一族。
- Helion 赌法:对撞压缩循环加直接发电,2028年50兆瓦购电协议是行业首份聚变供能合同。
- TAE 赌法:束流维持位形、瞄准氢硼无中子燃料,装置序列逐台阶验证。
- 风险结构:定标律数据薄、脉冲器件寿命、氦3供应链、合同化时间表,四项独有风险。