5.2 CFS 与 SPARC:紧凑托卡马克的冲刺
5.2 CFS 与 SPARC:紧凑托卡马克的冲刺
本节摘要:CFS 是聚变创业浪潮的旗舰:2018年从麻省理工分拆,融资累计数十亿美元,在建的 SPARC 装置目标 Q>2。本节讲它的账面逻辑、工程进度,以及"用小装置验证燃烧"这套打法与 ITER 的根本差异。
从离职信到独角兽
本节讲商业聚变的标杆案例。2018年,麻省理工等离子体科学中心的核心团队(布鲁姆菲尔德、怀特等人)围绕一个判断创业:REBCO 磁体让"小装置达到点火级参数"成为可能,何必等 ITER?当年成立的 CFS(Commonwealth Fusion Systems)用了不到两年,就拿到了包括能源巨头与风投在内的1.8亿美元融资;2021年全尺寸示范磁体测试成功后,B 轮融资超18亿美元——聚变史上最大单笔。到2020年代中期,公司累计融资超过30亿美元,员工规模上千,成为该领域当之无愧的估值第一。
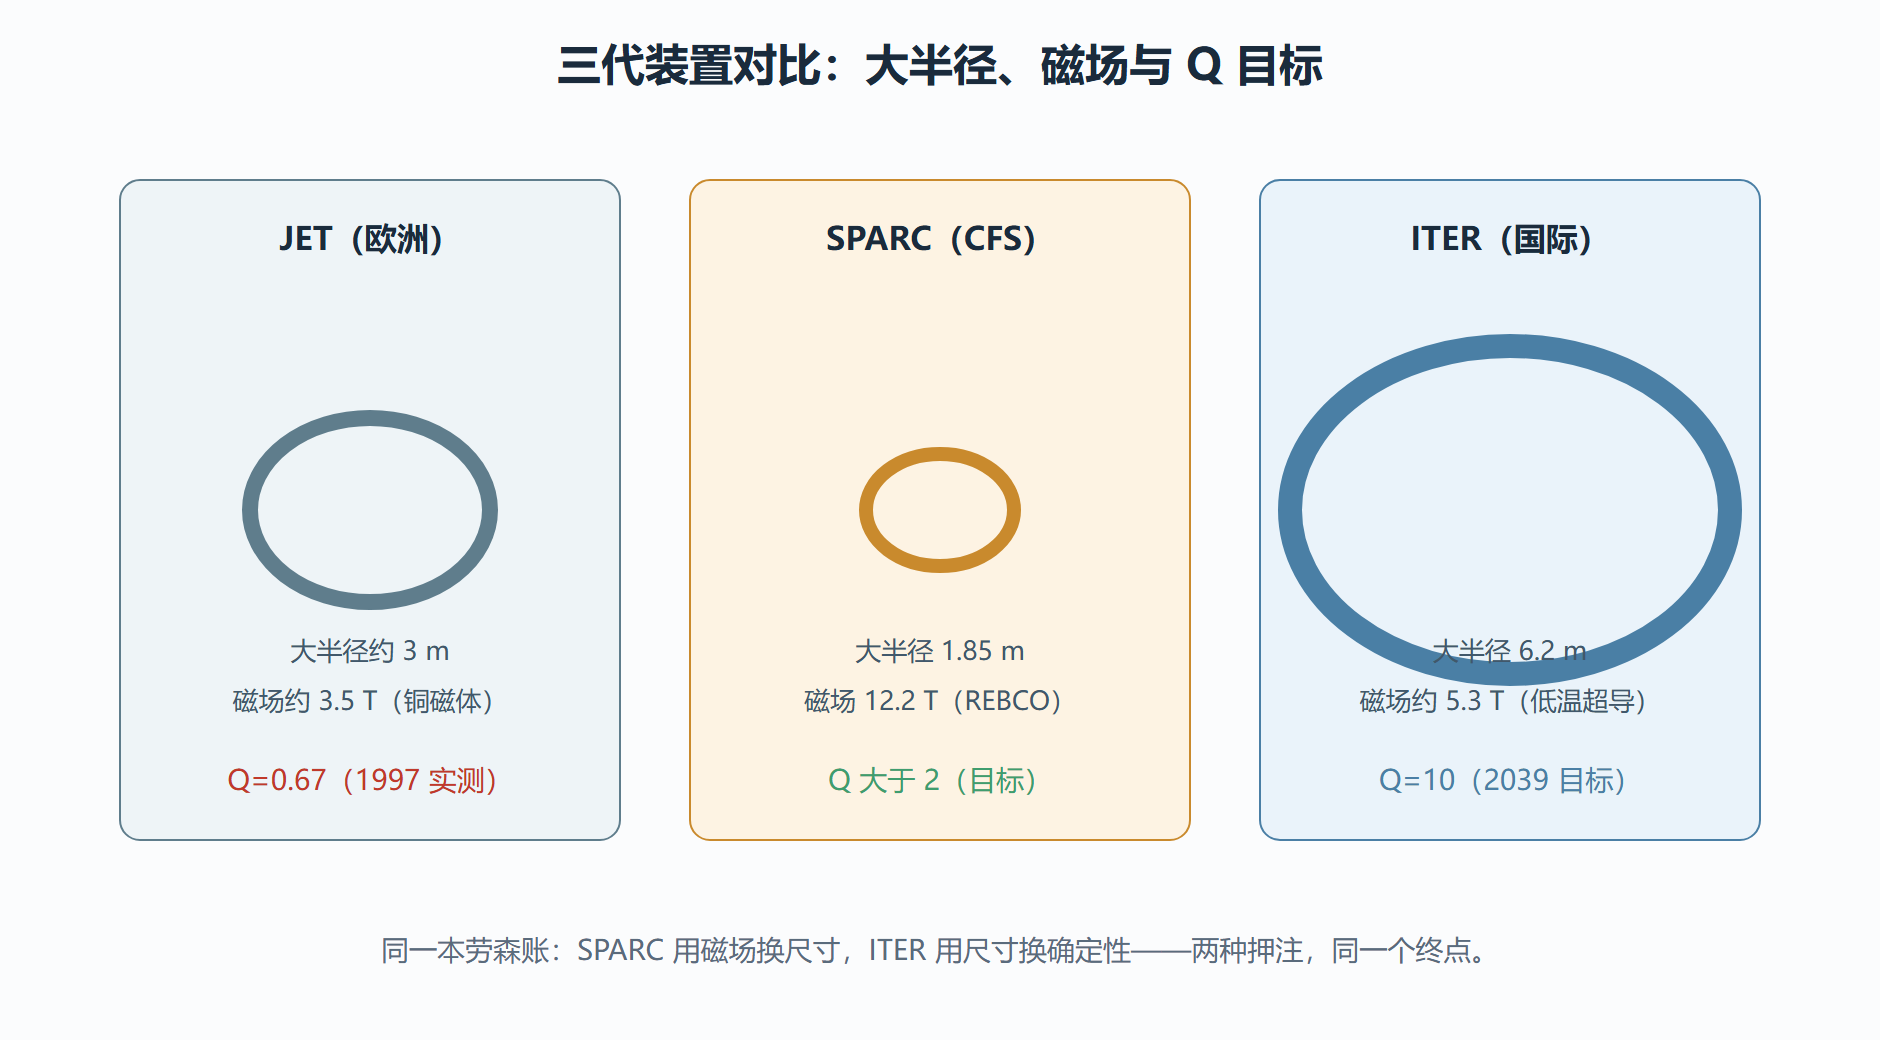
SPARC(紧凑聚变等离子体实验装置)是它的第一个作品:建在马萨诸塞州德文斯,2022年开工。核心参数:大半径1.85米——约为 ITER 的三分之一;环向场12.2特斯拉;等离子体电流8.7兆安。设计目标 Q>2,物理模拟显示潜在上限可能接近两位数。按公开时间表,装置在2020年代中期前后实现首次等离子体,随后进入氘氚燃烧实验——若达成,SPARC 将以远小于 JET 的体量刷新磁约束 Q 值纪录。
图:SPARC 与 JET、ITER 的尺寸与参数对比
账面逻辑:用磁场换尺寸
SPARC 的可行性论证全部写在劳森账本上。约束性能对磁场强非线性依赖,12.2特斯拉的磁场意味着一台中等尺寸装置能达到 ITER 级的约束参数。CFS 的策略是"先小步快跑验证燃烧,再放大建电站":SPARC 只为科学验证而生,不追求发电;第二步 ARC(Affordable, Robust, Compact)才是电站级设计,目标数百兆瓦电力输出,选址弗吉尼亚州,规划在2030年代初期并网。这个"实验堆→示范堆"的两步走,把 ITER 式的全系统一锅端拆成了两个可融资的节点——每个节点都有独立的里程碑与独立的风险投资叙事。
必须同时看清 SPARC 打法的风险面。其一,高磁场紧凑装置的等离子体物理有未竟课题:更高能量密度的破裂(disruption)行为、第一壁热负荷密度都随尺寸缩小而恶化——紧凑装置的"每平方米热负荷"比大装置更凶(第六章展开)。其二,时间表风险:聚变领域的延期是常态而非例外,SPARC 的氘氚节点与 ARC 的并网节点都需要以"首例"而非"复例"的方式达成。其三,竞争格局:紧凑托卡马克路线玩家众多(英国 STEP 计划同样押注紧凑球马克托卡马克),SPARC 的先发优势在物理数据上,不在构型独占上。
案例复盘:一次融资叙事的解剖
把 CFS 的融资路径当案例拆,能看到商业聚变的完整逻辑链。第一步卖"材料拐点":REBCO 带材成熟是可核查的第三方事实,投资人不信人可以信供应链数据。第二步卖"磁体里程碑":2021年全尺寸磁体测试是硬验收——工程件比物理预言可信,这一轮直接撬动18亿美元。第三步卖"装置节点":SPARC 的 Q>2 是可证伪的明确赌注,成了则 ARC 的融资估值换代,败了则叙事崩塌。三步链条的每一环都可独立检验,这正是它比"十年并网"式口号更耐审查的原因——也是你评估任何聚变公司时的对照模板。
进度坐标与电站规划
给 SPARC 的时间线一个具体坐标:2021年6月德文斯厂区奠基,2022年起磁体厂房与装配线铺开,2020年代中期装置总体装配完成后进入等离子体调试序列——从首次等离子体到氘氚燃烧,参照 JET 的经验还要跨过壁处理、加热联调、氚操作许可等多道门。SPARC 的科学产出口径也很明确:除了 Q>2 的主赌注,它要实测"高场紧凑装置的破裂与热负荷行为"——这正是第六章第一壁难题里紧凑化路线必须补交的数据。
ARC 的商业拼图在2020年代中期逐步显形:弗吉尼亚州切斯特菲尔德县选址敲定,目标数百兆瓦电力输出,已有大型科技企业洽谈长期购电合作,能源公司作为战略股东入局。把 ARC 的经济模型摊开看:紧凑装置的造价上限、可用率目标、氚自持启动(包层技术来自 SPARC 的实测数据)——三个变量互相咬合,任何一个失守都会改写电价故事。这也是为什么业内把 ARC 视为"第一个真电站级商业赌注":它第一次把聚变从科学预算表搬进了电力市场资产负债表。
对照检查:SPARC 打法的三块试金石
用前三章积累的工具给 SPARC 做一次对照检查,顺便示范评估商业聚变的完整动作。第一块试金石是劳森账本:12.2特斯拉磁场对约束性能的抬升有公开定标律背书,8.7兆安电流与大半径1.85米组合出的三重积预期落在点火区——账面成立,且关键常数来自可复查的文献,这一关过。第二块试金石是工程铁门:紧凑装置的第一壁热负荷密度更高、氚启动装料对全球库存的占用比例更大,这两项第六章的账本对 SPARC 不利——公司的应对是先小装料起步、包层技术推到 ARC 再验证,风险后置而非消除,这一关带条件通过。第三块试金石是口径纪律:CFS 的公开材料明确区分"Q>2 目标"与"潜在 Q≈10 模拟值",把预测与目标分开表述——讲物理的信用良好,这一关过。三块试金石合起来,你会得出一个比"看好或看空"更有用的结论:这是一家叙事纪律严明的公司,其真实风险在时间表与工程首例,不在物理账本。
问题:SPARC 若达成 Q>2,聚变就算"成了"吗?
答:不算,但它是分水岭。Q>2 意味着紧凑高场路线的物理账本成立,此后的战场转向工程与经济:氚自持、材料寿命、可用率、造价——第六、七章的账本会依次接管。用本册的时间线语言说:SPARC 若成,等于把第三章 JET 的位置用百分之一的体量重占一遍,故事从"验证物理"翻页到"建造电站",而那一页才是最厚的一页。
本节要点回顾
- 起源:2018年从 MIT 分拆,围绕"REBCO 让小装置达标"的判断创业,融资累计超30亿美元。
- SPARC 参数:大半径1.85米、12.2特斯拉、8.7兆安,目标 Q>2,2020年代中期进入燃烧实验。
- 两步走:SPARC 验证燃烧、ARC 建电站,把 ITER 式一锅端拆成两个可融资节点。
- 风险面:紧凑装置的热负荷与破裂物理、时间表的首例风险、同路线竞争。
- 方法论:材料拐点→磁体工程→装置节点,三环可独立验收的融资叙事是行业模板。