6.1 风险类型识别与度量工具
6.1 风险类型识别与度量工具
本节摘要:金融风险的种类繁多,但可以从来源维度归纳为四大类:市场风险、信用风险、操作风险和流动性风险。本节系统介绍各类风险的定义和来源,并重点讲解风险度量领域最重要的两个工具——在险价值(VaR)和预期损失(ES)。理解风险的种类和度量方法,是有效管理风险的前提。
本节导读
阅读完本节,你应当能够:
- 区分市场风险、信用风险、操作风险、流动性风险,说明各自的来源和典型案例
- 用历史模拟法、方差-协方差法计算投资组合的VaR
- 解释VaR的三个关键参数(置信水平、持有期、分布假设)
- 说明ES相对于VaR的优势——尾部风险的度量
风险的四大类型
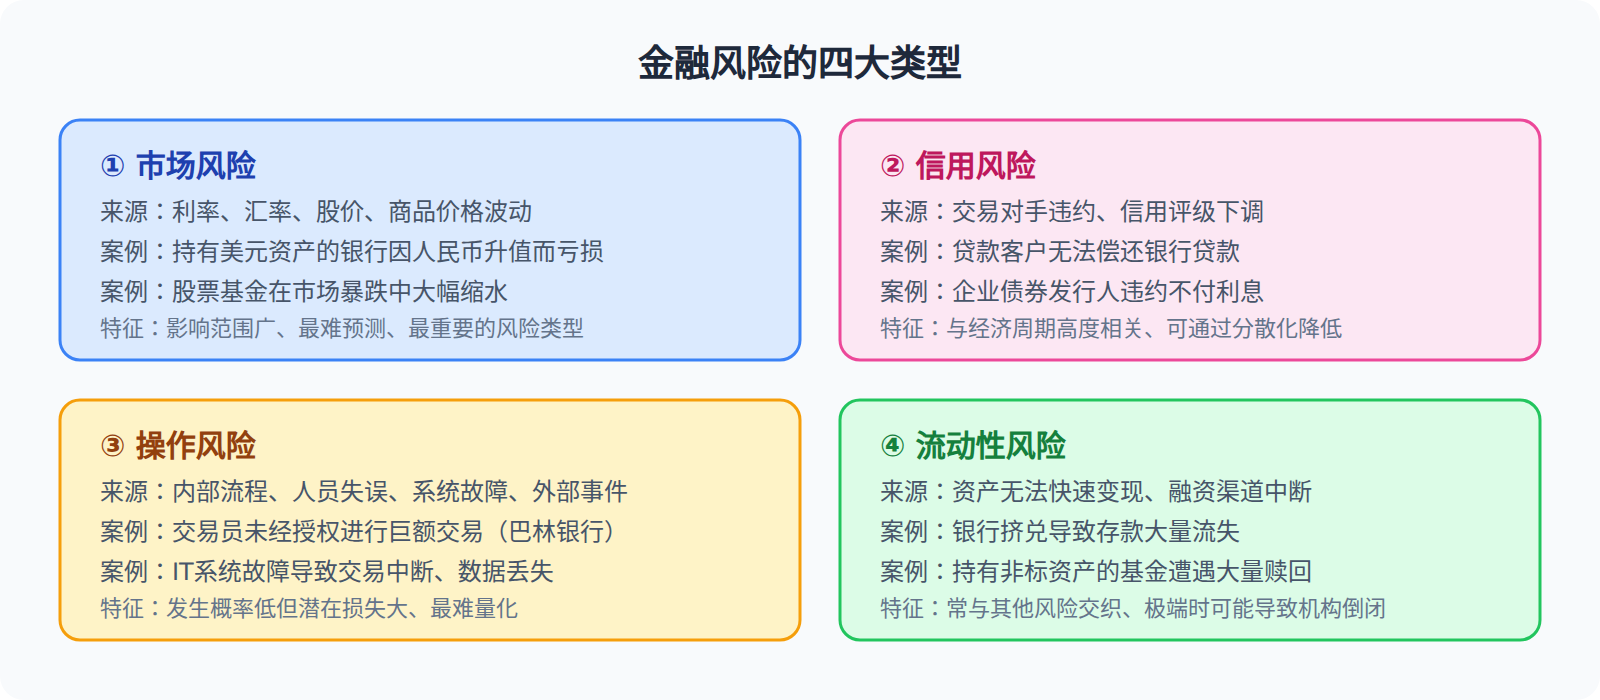
这四类风险不是彼此独立的——它们往往相互交织、相互强化。2008年金融危机就是一个典型的"风险叠加"案例:次贷违约(信用风险)导致MBS价格暴跌(市场风险),金融机构亏损后无法获得短期融资(流动性风险),同时暴露了内部风控的严重缺陷(操作风险)。
VaR:风险度量的通用语言
在险价值(Value at Risk, VaR)是过去三十年中风险度量领域最重要的创新。它的定义很直观:在给定的置信水平和持有期下,投资组合可能遭受的最大损失。
例如:"在99%的置信水平下、10天的持有期内,这个投资组合的VaR是500万元"——意味着在正常市场条件下,10天内有99%的概率损失不超过500万元,只有1%的概率损失超过500万元。
VaR的计算方法
历史模拟法:直接用过去N天的历史收益率数据,计算当前组合在每个历史日的损益,然后取第(1-置信水平)分位数作为VaR。简单直观,不依赖分布假设,但假设"未来和过去一样"。
方差-协方差法:假设收益率服从正态分布,用组合的标准差和均值计算VaR。速度快,但正态分布假设在现实中往往不成立——金融收益率的"肥尾"特征使得VaR低估了极端损失的概率。
蒙特卡洛模拟法:通过随机模拟产生大量未来情景,计算每个情景下的组合损益,然后取分位数。最灵活但也最复杂。
VaR的局限
VaR的最大问题在于:它告诉你"最坏情况有多大概率发生",但不告诉你"超过了VaR之后到底会亏多少"。在95%置信水平下,有5%的情况损失超过VaR——但VaR不告诉你这5%的平均损失有多大。2008年危机中,许多金融机构的损失远超VaR预测——因为VaR假设"正常市场条件",而危机恰恰是"非正常"的。
ES:更好的尾部风险度量
预期损失(Expected Shortfall, ES),也叫条件VaR(CVaR),弥补了VaR的不足:
ES = 损失超过VaR的情况下的平均损失
ES回答的是:"如果真的进入了那1%的倒霉区域,我平均会亏多少?"这个数字通常比VaR大得多,也更接近真实的极端风险。
巴塞尔协议III已经将ES作为市场风险监管的标准度量工具,替代了VaR——这反映了监管层对尾部风险度量的重视。
核心回顾
- 四大风险类型:市场风险(价格波动)、信用风险(对手违约)、操作风险(人为/系统故障)、流动性风险(变现困难)
- VaR是"在X%置信水平下,最大损失不超过Y"——最广泛使用的风险度量指标
- VaR的三种计算方法:历史模拟、方差-协方差、蒙特卡洛,各有优劣
- VaR的局限:不度量尾部损失的大小,在极端市场中可能严重低估风险
- **ES(预期损失)**弥补了VaR的不足,度量的是"超过VaR后的平均损失"
下一节我们深入两大最核心的风险类型——市场风险和信用风险,看看金融机构如何具体管理它们。
VaR的改进方向
虽然VaR是使用最广泛的风险度量指标,但业界和监管层一直在推动改进。
**条件VaR(CVaR/ES)**已经取代VaR成为巴塞尔III的市场风险监管标准。CVaR度量的是"超过VaR后的平均损失",能够捕捉尾部风险的大小。VaR只告诉你"有1%的概率损失超过X",CVaR告诉你"这1%的情况下平均会损失Y"。Y通常远大于X。
**极值理论(Extreme Value Theory, EVT)**专门处理尾部风险的建模。传统的正态分布假设低估了极端事件的发生概率。EVT不假设特定的分布形态,而是从极端观测值的统计特征中推断尾部行为——更准确地估计"百年一遇"级别的损失。
Copula模型用于度量多个风险因子之间的尾部相关性。普通的线性相关系数无法捕捉"平时相关性低、但极端时相关性急剧上升"的现象(这被称为"尾部相关性")。2008年危机中,各种资产平时相关性不高,但在危机爆发时突然高度相关——"分散化在危机中失效"正是因为尾部相关性的存在。
**压力测试VaR(Stressed VaR)**是另一种改进思路。常规VaR基于近期的市场数据计算,可能低估了极端风险。Stressed VaR使用历史极端时期(如2008年)的市场数据来计算VaR,给出一个"如果历史重演"的损失估计。
风险管理的组织架构
在大型金融机构中,风险管理不仅仅是风控部门的工作,而是渗透到组织架构的各个层面。
董事会/风险管理委员会是最高层级的决策机构——负责确定风险偏好(公司愿意承担多少风险)、审批重大风险政策和限额。董事会层面的风险管理委员会通常由独立董事主导,确保风险管理不受业务部门的影响。
**首席风险官(CRO)**负责统筹整个机构的风险管理工作。CRO直接向CEO或董事会报告,保持独立性。在大型银行中,CRO通常有与CFO同等的地位。
风险管理部门负责具体的日常风险管理工作——计算VaR、监控限额执行、进行压力测试、出具风险报告。风控部门有权否决超过限额的交易。
前台业务部门是风险的第一承担者——交易员、信贷经理、投资经理在开展业务的日常就是最直接的风险管理者。前台和风控之间的关系需要保持平衡——风控不能过度约束业务发展,业务也不能忽视风险底线。
一个有效的风险管理体系的关键特征是:独立性(风控不受业务部门干预)、全面性(覆盖所有风险类型)、前瞻性(预测而不仅是事后报告)、透明性(风险信息及时传达给决策层)。
现代风险管理越来越强调"全面风险管理"——不只是单独管理市场风险、信用风险或操作风险,而是从企业全局的角度管理所有风险的交互影响。
风险整合是全面风险管理的核心挑战。市场风险、信用风险和操作风险之间不是孤立的——它们可以相互转化和放大。比如,利率大幅上升(市场风险)可能导致借款人的还款困难增加(信用风险),进而导致银行需要变卖资产来满足流动性需求(流动性风险),而匆忙变卖资产又可能造成更大的市场冲击。
风险预算是近年来兴起的一种风险管理框架。传统的风险管理是"每类风险都设一个限额",但风险预算的思路是"给定一个总的风险预算,各类风险之间可以灵活分配"。这类似于投资组合管理的思路——不是限制每类资产的投资额,而是管理整个组合的风险水平。
风险预算特别适合大型金融机构和跨国企业——它们面对多种类型的风险,需要在不同业务线和地区之间优化风险配置,而不是简单地"每样都设一个天花板"。