8.1 标准、频谱与试验床
8.1 标准、频谱与试验床
本节摘要:6G 落地靠三部曲——标准化的时间表、频谱的全球分配、试验床的概念验证。本节梳理 3GPP 与 ITU 的分工,点出频谱分配的地缘难题,并说明试验床为何是"技术收敛"的试金石而非商用保证。读完你能判断一条 6G 进展新闻的真实分量。
本节地图
阅读完本节,你应当能够:
- 说明 3GPP 与 ITU 在 6G 上的分工与各自的角色
- 列出标准研究到商用的关键时间节点,并解释为何 2030 才商用
- 列出频谱分配的三大难题(太赫兹协调、卫星轨位、共存)
- 解释试验床成功与商用之间的四道鸿沟
- 说明为什么现在进场做 6G 的价值在"参与技术收敛"而非"抢跑演示"
一、问题与直觉:再酷的技术也得过三关
一项技术再酷,进不了标准、拿不到频谱、跑不通试验,就只是论文里的烟花。6G 当前最现实的工程问题不是"能不能传 1 Tbps"——这个在实验室已经演示过无数次——而是"全球怎么在同一套规则下、同一段频谱上、同一张试验网里把它跑起来"。
这三件事互相锁死:频谱没分,标准就没法定关键参数(带宽、波段);标准没定,试验床只能验证单点技术、不能验证互操作;试验床不跑通规模组网,商用部署就是空中楼阁。所以 6G 的落地节奏不是由最强的那项技术决定的,而是由标准、频谱、试验这三者里最慢的那个决定的。理解这点,就能看懂为什么 6G 商用要等到 2030 前后——不是技术做不出来,是三关都得过。
二、核心原理:三部曲各自的主战场
图:6G 落地三部曲与时间线
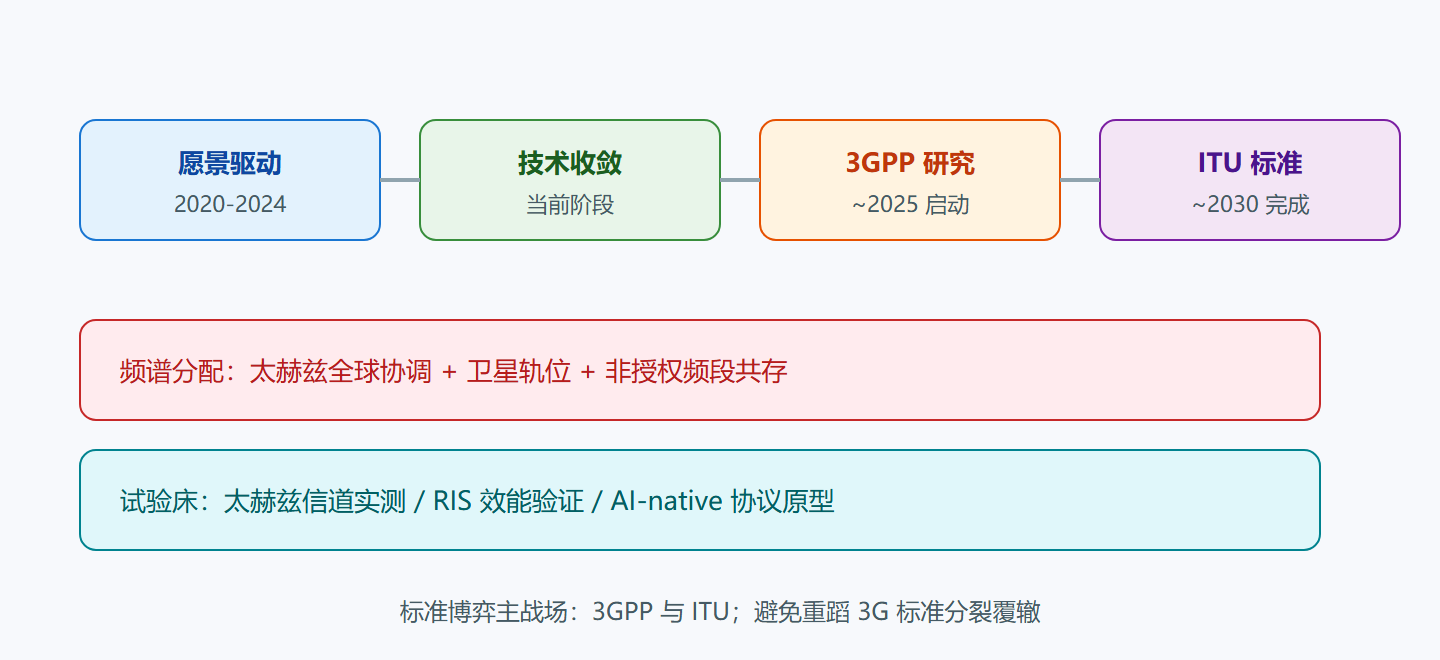
标准化的主战场在 3GPP 和 ITU。3GPP(第三代合作伙伴计划)是产业联盟,负责把技术细节写成规范——它启动 6G 标准研究(SI)约在 2025 年,转入标准制定(WI)约在 2027 年。ITU(国际电信联盟)是联合国机构,负责框架愿景和最终标准确认——IMT-2030 框架 2023 年已发布,最终标准约 2030 年完成。两者分工:ITU 定"要做什么",3GPP 定"怎么做"。标准化是各方博弈的主战场——每个国家、每个厂商都想把自己的专利技术塞进标准,因为进标准意味着未来十年的专利收入和话语权。若各国各行其是,可能重蹈 3G 时代 WCDMA 与 CDMA2000 分裂的覆辙,造成全球市场割裂、终端成本飙升。
频谱的主战场在 WRC(世界无线电通信大会)。太赫兹频段需要全球协调分配——这是前所未有的,因为此前移动通信的频谱都在 100 GHz 以下,太赫兹(0.1–10 THz)是新领土。卫星轨位(尤其低轨星座的频谱和轨位)也是争夺焦点,SpaceX、OneWeb、中国星网等都在抢。非授权频段的共存(免授权设备与授权业务共享频谱)是另一个长期难题。频谱分配往往要开好几届 WRC 才能达成共识,每届间隔三四年,节奏很慢。
试验床的主战场在各国的国家级 6G 项目和运营商实验室。试验床的作用是在"技术收敛期"验证候选技术的可行性——能不能在真实环境(不是台架)跑出预期性能。中国的 6G 试验、欧盟的 Hexa-X、美国的 Next G Alliance 都在跑试验床。但试验床多在理想条件下验证单点技术,离大规模组网、能耗、成本、互操作还差得远。
⚠️ 常见坑:把"试验床演示成功"等同于"可商用"。试验床多在理想条件下验证单点技术,离大规模组网、能耗、成本、互操作还差着标准与产业链两道关。一个在试验床上跑出 1 Tbps 的演示,搬到商用网络里可能连 100 Gbps 都稳定不了——因为商用要面对真实环境的干扰、移动、用户规模,这些试验床都规避了。
三、工程实践要点:试验床到商用的四道鸿沟
| 环节 | 关键动作 | 风险 | 节奏 |
|---|---|---|---|
| 标准化 | 参与 3GPP/ITU 提案 | 阵营分裂、互操作差 | 2025–2030 |
| 频谱 | WRC 全球协调分配 | 地缘博弈、轨位紧张 | 2027–2030 |
| 试验床 | 概念验证单点技术 | 不等于可商用 | 持续进行 |
| 产业链 | 器件/终端/设备成熟 | 成本高、产能不足 | 2028–2032 |
| 商用部署 | 运营商规模建网 | 商业模式未明 | 2030 前后 |
试验床成功到商用之间,至少差四道鸿沟:
鸿沟一:规模。试验床通常只有几个基站、几十个终端,验证的是单点性能。商用网络是几万基站、几百万终端,规模上去后干扰、协调、同步的复杂度指数级上升。试验床跑通不等于规模网络跑通。
鸿沟二:互操作。试验床往往是单一厂商的设备,商用必须多厂商互通。不同厂商对标准的理解、实现都有差异,互操作测试(IOT)是漫长的工程,3G/4G/5G 每一代都经历几年阵痛。
鸿沟三:能耗与成本。试验床不计较功耗和成本,商用要算电费和设备成本。太赫兹器件当前功耗高、产量低、成本贵,离商用级量产还有距离。能耗和成本是决定 6G 能否规模部署的现实约束,常被纯技术研究忽视。
鸿沟四:商业模式。技术做出来了,谁买单?6G 的新能力(通感、孪生、全息)能否转化为用户愿意付费的服务,是商业模式的开放问题。5G 已经遇到"建网成本高、杀手应用难寻"的困境,6G 只会更甚。如果商业模式跑不通,再好的技术也部署不起来。
💡 关键直觉:现在进场做 6G,价值不在"抢跑演示",而在参与技术收敛——谁的早期方案进标准,谁就锁定未来十年的话语权和专利收入。3G/4G/5G 的历史都证明:标准制定阶段的参与度,直接决定一个国家/厂商在下一代通信里的话语权。这就是为什么各国都在抢着跑试验床、提标准提案——不是为了演示炫技,是为了在标准桌上有一席之地。
一个常被忽视的现实:5G 的教训
5G 的部署给 6G 提供了重要参照。5G 商用几年后发现:建网成本远超预期、杀手应用迟迟未现、部分场景(如工业互联网)落地比想象的慢。这说明,光有技术指标是不够的——商业模式、产业链成熟度、用户接受度都缺一不可。6G 规划时已经吸收了这个教训,更强调"能力组合服务场景"而非单纯追指标,也把绿色低碳、能效作为一等公民(因为 5G 的能耗账很难看)。读 6G 规划时,把 5G 的教训作为参照系,能帮你判断哪些目标现实、哪些是美好愿景。
一条实用的新闻鉴别法:看它处在哪个阶段
6G 新闻满天飞,我总结了一个简单的鉴别法,帮你快速判断一条新闻的真实分量。核心是问一句:这条新闻对应的是愿景、技术收敛、标准制定、还是商用部署?如果新闻说的是"某团队在试验床上演示了 X Tbps",它处在技术收敛阶段,参考价值在于验证可行性,但离商用至少还有五到八年,别当真。如果新闻说的是"3GPP 通过了某项技术提案",它处在标准制定阶段,分量重得多——进标准意味着未来十年的话语权,但要等标准冻结和产业链成熟还得好几年。如果新闻说"某运营商开始规模部署 6G",那基本是营销话术,因为 2030 年前不会有规模商用。把新闻套进这个阶段框架,你就能过滤掉绝大部分水分。
还有一个细节值得留意:区分"单点演示"和"组网验证"。很多听起来很猛的演示,其实是在一个房间里、一个基站、几个终端、理想视距下跑出来的单点性能。真正有分量的进展是"多基站、多终端、真实环境下的组网验证",因为组网要面对干扰协调、移动性切换、多用户调度这些单点演示规避掉的难题。下次看到演示新闻,追问一句"它是单点还是组网,跑了多少基站多少终端,在什么环境",这一问就能戳破不少泡沫。养成追问演示条件的习惯,是看懂 6G 进展新闻的基本功。
最后提一个被低估的现实:6G 的商用节奏还受"商业模式"这个非技术因素制约。5G 已经遇到"建网成本高、杀手应用难寻"的困境,运营商对 6G 投入会更谨慎。如果通感、孪生、全息这些新能力转化不成用户愿意付费的服务,运营商没有动力规模建网,商用节奏就会被进一步拖慢。所以判断 6G 商用时间,不能只看技术成熟度,还要看商业模式能不能跑通——后者往往是更慢的那块板。
再补一个关于频谱博弈的细节,这部分常被技术读者忽略但极其关键。太赫兹频谱是全球从未分配过的新领土,谁先在 WRC 大会上把对自己有利的频段划出来、谁的技术方案被采纳,谁就在未来十年占据先发优势。这背后是国家间的产业博弈——欧盟、美国、中国、日韩都在积极推进各自的频谱主张。和 5G 时代的 Sub-6 不同,太赫兹没有"既成事实"可循,完全是新一轮博弈。这意味着 6G 的频谱分配结果存在很大不确定性,做长期技术规划时要把"频谱最终怎么分"作为一个开放变量,别把赌注全压在某一段频段上。理解了这个地缘维度,你就能看懂为什么各国政府都在 6G 上投入战略资源——这不只是技术竞争,是数字主权之争,也是未来十年产业话语权之争。
一节小结
- 要点一:3GPP 约 2025 启动研究、2027 制定,ITU 约 2030 完成标准;两者分工是 ITU 定"做什么"、3GPP 定"怎么做"
- 要点二:标准博弈主战场在 3GPP 与 ITU,须防阵营分裂重蹈 3G 覆辙,进标准意味着十年话语权
- 要点三:频谱需全球协调太赫兹(新领土)、卫星轨位、非授权共存,节奏受 WRC(三四年一届)制约
- 要点四:试验床验证单点技术,不等于可商用,中间差规模、互操作、能耗成本、商业模式四道鸿沟
- 要点五:当前处技术收敛期,参与即卡位话语权,价值不在抢跑演示而在进标准
- 要点六:落地三基石=标准定规则、频谱定资源、试验床定可行,三者进度互锁,最慢的决定整体节奏
- 要点七:5G 的教训(成本、杀手应用、能耗)是 6G 规划的参照系,6G 更强调能力组合与绿色低碳
最后一章看产业生态与未来演进的开放问题——技术人要切换到产业/社会视角看 6G。