2.1 开采运输与全球供应链
2.1 开采运输与全球供应链
本节摘要:分子旅程的第一步,是把原油从千米地下运到装置眼前。本节以一次典型的跨国运油为例,走一遍「钻井—油层驱动—集输—油轮/管道—卸港—罐存」的全过程,说明供应链每一环的成本与风险,以及它们如何共同决定一船原油的最终到岸成本。读懂这些,你就理解了为什么同一桶油在不同地区的价差可以如此之大。
从千米地下到水面:采出来的并非你想的那样
大多数人以为采油是像抽水一样把油抽出来。真实的采油更依赖「憋压」:油层埋在地下几千米,靠地层压力、注入水或气体的驱动力把油挤到井筒里。一口井并不是一直自喷,地压下降后要靠游梁式抽油机「磕头」把油举升上来,后期还要注水注气保持地层压力。
还有一个常被忽略的细节:采出来的不是纯油,而是油水气混合的乳状液,含水率可能高达七成。所以在矿场就得先做第一步分离——把伴生气、水与砂从油里分出来,再进入集输管网。这一阶段看似是「原料之后的事」,但含水率高低直接决定了后续运输与预处理的负荷,是供应链第一处成本分水岭。
从矿场到装置:选船还是选管
原油到了集输站后,只有两条路:管道或者油轮。选择取决于距离和地形。
- 管道:陆上与短距离海上运输的主力,输量大、连续、单位成本低,但前期投资巨大、一旦建成灵活性差。中俄、中亚等跨国管道把产油地与炼厂焊死在一起;美国巴肯、二叠纪盆地的页岩油则靠管道接入墨西哥湾出口设施。
- 油轮:跨洋运输的几乎唯一选项。按载重分超大型油轮(VLCC)与苏伊士型、阿芙拉型等,运量从几十万到两百万吨不等。运费取决于航线、油价高低(油价高时占压资金成本大)与船位紧张程度。中东到亚洲的 VLCC 航线,是最典型的原料大动脉。
运输成本是到岸价格里举足轻重的一块,甚至能改变竞争优势。懂行的贸易商赚的往往不是油本身的差价,而是「价差扣运费」之后的套利窗口——产地便宜、运费低、目的地价高的时刻,就是贸易利润的窗口。
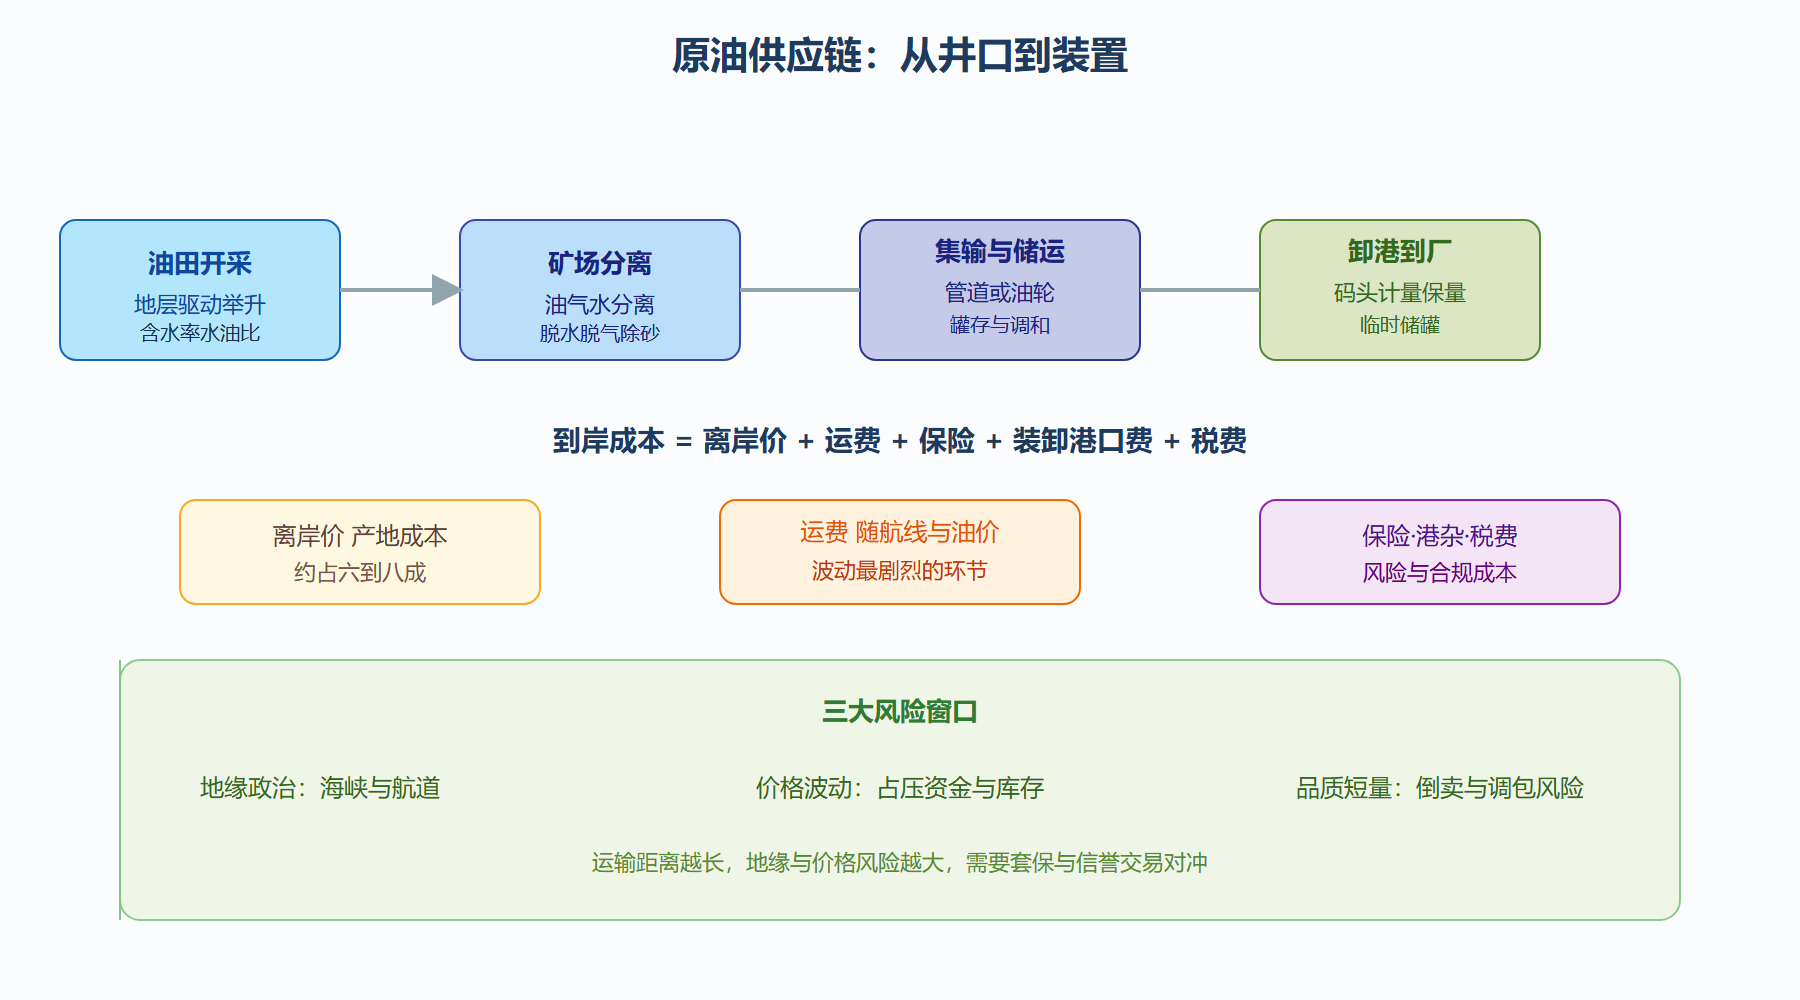
图:从油田到装置的供应链拓扑
下面这张 SVG 把供应链的物理与资金节点画成一张一路向右的拓扑,标注每一环在影响什么。
一个算账小例子:为什么运费能决定路线
让我们用一个简化计算看看运费的分量。假设中东某原油到中国,离岸价每桶六十美元,超大型油轮运费折算约每桶二美元,到岸成本约六十二美元。而同样一度有一批来自俄罗斯管道油,管道运距固定,旺季油价高企时油轮运费可能翻倍,此时管道油的到岸成本反而占优。
远东集团某批次到岸测算(简化) 离岸价 60.0 美元/桶 运费 +2.1 美元/桶 保险 +0.2 美元/桶 港杂 +0.4 美元/桶 到岸价 62.7 美元/桶 可加工价值(按产品结构反推)约 68 美元/桶 吨桶毛利 ≈ 5.3 美元/桶
这段演示只列科目不写真实数据,但足以说明:贸易商赚的是「到岸价与可加工价值之差」,而运输环节是决定这个差的关键变量。谁能以更低运费把更合适的油运到,谁就掌握套利主动权。这也是炼厂要建码头、囤油库、甚至与船公司签长约的原因。
供应链的风险暴露
对初学者,供应链里最值得警惕的三类风险是:
- 地缘政治风险:重要海峡、航道一旦受阻,运费与保费齐涨,供应链安全性直接化为经济性。
- 价格波动风险:海上和罐存期间的国际油价涨跌,决定这笔货是赚是赔,需要用套期保值工具锁定。
- 品质与短量风险:长途运输中含水、蒸发、倒卖都会让到货品质偏离合同,需要计量与化验把关。
这三个风险串联起来的教训是:石化是个「浮在运输上的行业」。原料端的成本结构,一半取决于地下有多少油,一半取决于把油运到装置跟前要花多少。
本节要点回顾
- 开采靠地层驱动与后续举升,采出的常是油水气混合乳状液,先要矿场分离。
- 两头运输工具:管道连续低单位成本但定制化强,油轮灵活但受航线与油价影响大。
- 到岸成本 = 离岸价 + 运费 + 保险 + 港杂 + 税费,运费是最波动的科目。
- 三大风险:地缘、价格、品质短量;乙烯与石化企业的抗风险能力首先体现在原料供应链上。