2.4 高壁垒行业复盘:数据、监管与责任
2.4 高壁垒行业复盘:数据、监管与责任
本节把前三节的审计现场横向对齐:用第1章的五维清单逐一核对金融、医疗、法律三个行业,找出高壁垒行业AI项目的成色规律,并沉淀三把可迁移的审计尺子。
三张审计表的并排
把2.1到2.3节的结论填进五维清单,横向一排就能看出门道。
| 维度 | 金融风控 | 医疗影像 | 法律文书 |
|---|---|---|---|
| 问题真实性 | 强,坏账直接可量化 | 强,但筛查必要性受患病率制约 | 中,部分需求是律所营销驱动 |
| 技术匹配度 | 高,梯度提升即够用 | 高,深度学习是刚需 | 中,检索成熟、生成仍需约束 |
| 数据可持续性 | 强,信贷行为持续回流 | 弱,标注依赖稀缺专家 | 中,判例更新快但结构化程度低 |
| 成本结构 | 清晰,坏账可对冲 | 错位,假阳性成本由医院承担 | 清晰,大头是律师复核人力 |
| 退场机制 | 有,可回退规则评分卡 | 难,审批与流程深度绑定 | 有,回退人工检索即可 |
图:三个现场的成色形状差异
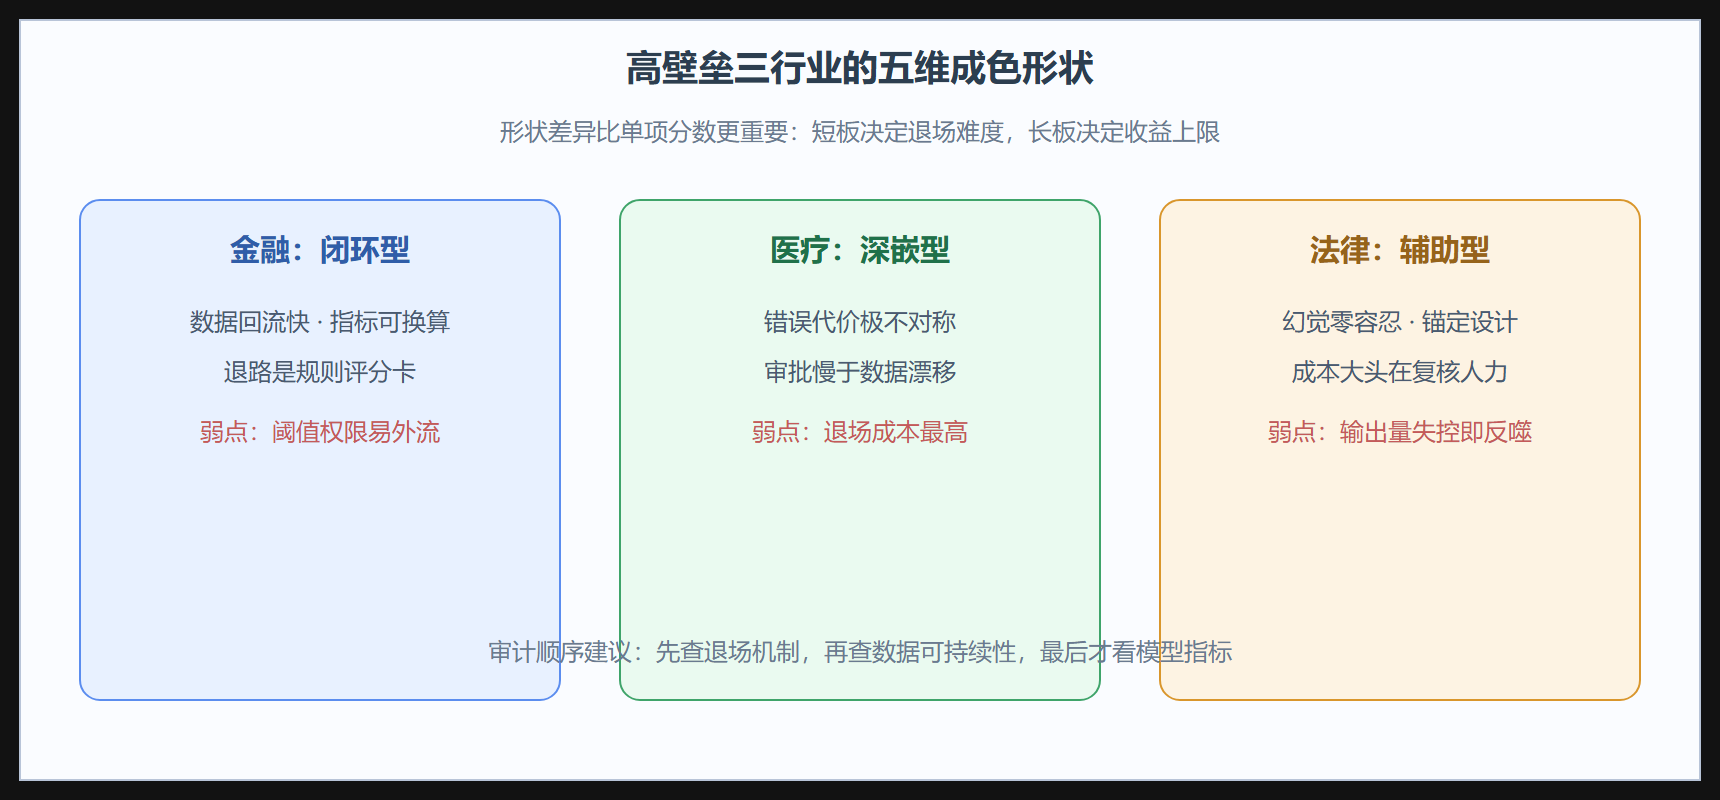
表格和图放在一起读:金融是闭环型,数据回流快、指标换算链完整,成色最稳;医疗是深嵌型,一旦进入诊疗流程就很难退出,退场机制一维几乎是空白;法律是辅助型,靠把模型钉在原文上换取信任,成色取决于输出量的自律。三种形状没有优劣,但审计动作不同——闭环型查权限归属,深嵌型查退场预案,辅助型查核验成本。
把形状差异算出来
用一个简单的评分模型把形状变成可比的数字,也顺便演示审计意见如何量化。
scores = { "金融风控": {"问题真实性": 5, "技术匹配度": 5, "数据可持续性": 5, "成本结构": 4, "退场机制": 4}, "医疗影像": {"问题真实性": 4, "技术匹配度": 5, "数据可持续性": 2, "成本结构": 2, "退场机制": 1}, "法律文书": {"问题真实性": 3, "技术匹配度": 3, "数据可持续性": 3, "成本结构": 4, "退场机制": 5}, } WEIGHTS = {"问题真实性": 0.25, "技术匹配度": 0.15, "数据可持续性": 0.25, "成本结构": 0.20, "退场机制": 0.15} # 审计口径:可持续性与真实性权重最高 def verdict(s): total = sum(s[k] * w for k, w in WEIGHTS.items()) weakest = min(s, key=s.get) action = ("扩量" if total >= 4.2 else "整改后小范围试" if total >= 3.4 else "暂缓") return total, weakest, action for name, s in scores.items(): total, weakest, action = verdict(s) print("%s: 加权 %.2f | 最弱维: %s | 建议: %s" % (name, total, weakest, action)) # 医疗影像总分不算最低,但整改建议正是由最弱维牵引—— # 审计结论看短板,不看平均分。
三把迁移尺子
第一把尺子是责任链上留人的位置。高壁垒行业的可落地设计都在人机分工上做了明确安排——信贷留人工复核队列、影像留第二读者、法律留律师签字。审计时先画出项目的责任链图,看人在哪一环、那一环有没有足够的信息和否决权。
第二把尺子是数据回流的闭环速度。金融按月回流、医疗靠专家标注几乎不回流、法律随判例更新但结构化慢。闭环越慢,模型折旧越快,项目有效寿命越短。问一句"三个月后这模型靠什么更新",多数项目在这一问上露馅。
第三把尺子是把监管当时间变量。合规不是静态门槛,而是持续折旧的来源:审批周期吃掉模型新鲜度,新规可能直接切断某类数据的使用——个人信息保护要求收紧后,不少依赖设备指纹的方案被迫重构。审计报告里应当有一栏监管敏感度,标注项目对哪条法规依赖最重。
本节在知识体系中的位置
本节是第2章的收束,也是全册方法论的一次实地检验:第1章的五维清单第一次被证明能区分出行业形状,而不只是打分。带着这三把尺子进入第3章你会发现,规模效率行业几乎在每个维度上都与高壁垒行业互补——数据杂但回流快、监管松但毛利薄、责任轻但容错小。这种互补正是下一章的看点。
复盘之外的第四个现场
三个行业之外,保险其实横跨了本章的两类结构:核保环节像金融风控(数据回流快、指标可换算),理赔反欺诈像法律文书(需要锚定证据链、人工复核重)。这种"一个行业内部并存两种形状"的现象提示审计师:行业不是成色分析的最小单位,业务环节才是。把审计粒度从行业下钻到环节,本章的三把尺子会变得更锋利——同一家公司里,核保AI项目可以是闭环型的好项目,理赔AI项目同时是深嵌型的高危项目,混合报告只会互相污染结论。
给决策者的一段话
如果你是这三个行业里的管理者,本章最实际的一条建议是:把AI项目的立项评审与季度审计分开做。立项评审回答"要不要做",容易乐观;季度审计回答"还要不要继续",应该苛刻。两个场合用同一批人、同一份清单,但权重不同——立项时看长板上限,续期时看短板与趋势。多数失败项目的问题出在从来没有人问过第二个问题。
三行业对照练习
留给读者一个练习:把2.4节开头的五维表格亲手填一遍第四列——保险行业,核保与理赔各填一次。填的时候会发现同一个行业在两张表里形状完全不同,这正是前文"环节才是最小单位"论断的实操验证。做完这个练习,你也就掌握了本册反复出现的审计动作:先拆环节,再上尺子,最后按短板下结论。第3章的行业也可以照此重填,规模效率行业的五维形状与本章对照着看,清单的每个格子都会更立体。
一份反面教材式的合并结论
也见过把三个行业的经验错误合并的案例:某机构把金融里验证成功的"全自动决策"经验直接搬到医疗随访场景,理由是"同样是高数据壁垒行业"。结果随访提醒的误判引发多起患者投诉,项目三个月即停。教训写在复盘里:壁垒高低决定你能拿到什么数据,不决定你能承担什么错误。前者是资源判断,后者是责任判断,两类判断在立项评审里必须分开做——本章三把尺子的排序(先责任链、再回流、后监管)正是为了防这种合并谬误。
最后的补充关于跨行业学习的正确姿势:不是抄结论,而是抄条件。金融的"阈值权限必须留在机构内部"搬到医疗,要连同它的成立条件一起搬——错误可定价、标签回流快、有回退方案。条件不齐就抄结论,是行业间搬运失败的第一大原因,也是咨询方案书里最常见的隐性水分。三把尺子的每一条都标注了成立条件,请读者搬运时连标签一起搬。