5.3 P2P 业态十年浮沉复盘
5.3 P2P 业态十年浮沉复盘
本节摘要:从 2007 年第一家平台上线,到 2020 年 11 月实际清零,网络借贷信息中介用十三年完成了一次完整的市场实验——它证明了去掉信用中介的撮合模式在缺乏刚兑约束的环境中无法自洽。本节按时间轴复盘四个关键拐点,给出四种违规模式的识别清单,最后回答那个最有价值的问题:这段历史对今天仍然存在的助贷、联合贷款结构意味着什么。
本节是第 5 章唯一一节纯历史叙事,也是全册最贵的一节课——这些学费是数千家机构与数十万出借人共同支付的。学习它的正确姿势不是围观,而是每读一段就停下来问:如果是你,当时的哪个动作能避免后文?
十年时间轴上的四个拐点
萌芽期(2007 至 2013)。第一批平台以纯线上撮合起家,单量小到可以被忽略。这一时期的关键事实常被遗忘:最早的商业模式其实是干净的——没有资金池,没有垫付,出借人自担风险。变形始于获客竞争。
狂飙期(2014 至 2017)。注册资本动辄数亿的大平台带着"国资系""上市系"光环入场,行业在贷余额攀升至万亿级。营销话术里"年化百分之十几、随存随取、保本保息"三件套齐飞——请注意这三句话正是 2.2 节说的三条红线的商业翻译版。监管文件其实已在路上:《暂行办法》2016 年落地,限额(同一自然人在单一平台借款上限二十万元)、银行存管、信息披露三把刀同时出鞘,但存量太巨,惯性更大。
图 5-1 运营平台数量与在贷规模曲线示意
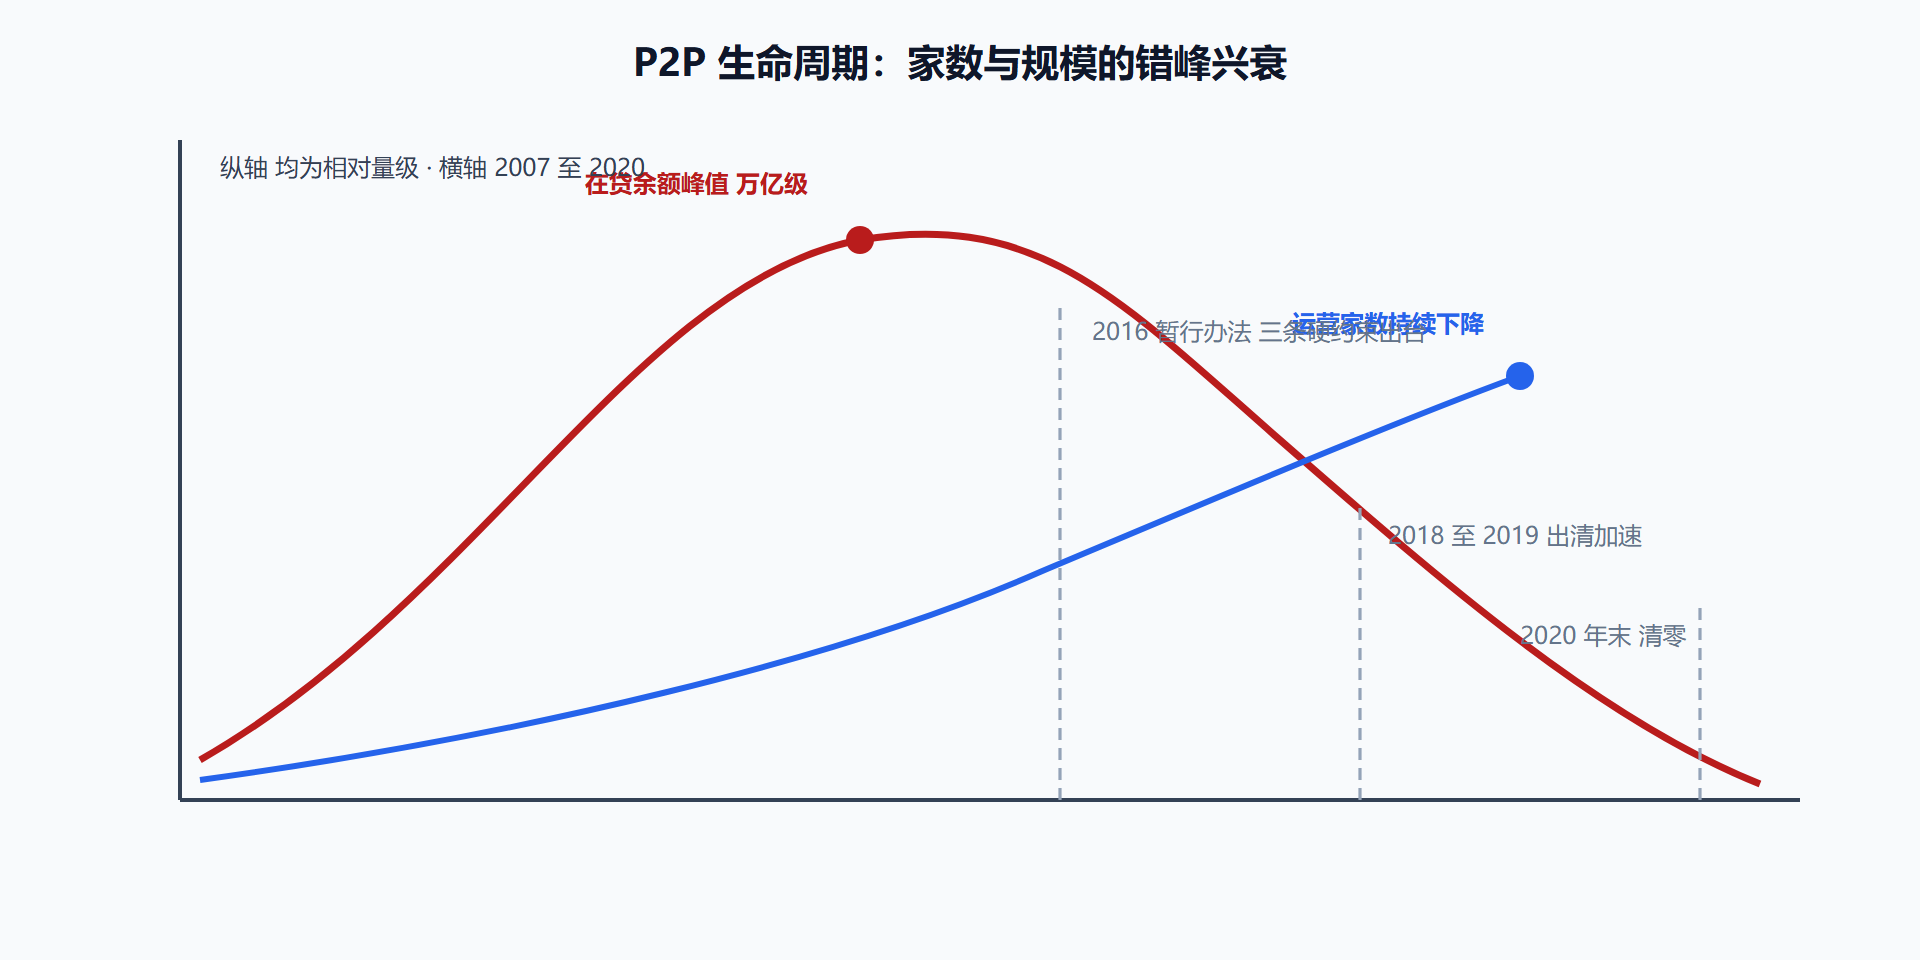
出清期(2018 至 2019)。集中暴雷从区域性事件演变为全国性现象,一批头部平台相继崩塌。此时监管工具箱全面打开:备案验收一再延期、双降要求(业务规模与机构数量压降)直接锁死增量、"督导组"驻场清退。用 3.3 节的语言说,这已经是系统性指标的红色区域,处理方式从"纠正"切换为"拆除"。
清零期(2020)。实际运营平台归零,存量业务由专门机制消化兑付。行业消失的方式不是一夜关门,而是被一系列精确到笔的处置规则逐段压扁——这个过程比想象中漫长,因为每一笔未到期债权都需要真实清算。
四种违规模式的识别清单
复盘的价值在于提炼可复用的识别特征。当年问题平台的套路高度收敛于四类:
| 模式 | 操作手法 | 可观察的预警信号 |
|---|---|---|
| 资金池 | 归集出借人资金再自行支配 | 募集户与自有账户不分、提现速度突然变慢 |
| 自融自保 | 关联企业发标融资给股东 | 标的项目集中在关联方、担保方即股东 |
| 期限拆分 | 长标拆短卖形成滚动接盘 | 产品整齐划一的短期限加高收益组合 |
| 庞氏特征 | 新钱付旧息 | 收益率远超资产端合理区间且持续刚性 |
把这张表带去审视任何新产品——包括今天的存款展示、理财推介页——你会发现多数问题的早期信号都在里面。
从一本内部账看崩塌:兑付挤压的三周
时间轴讲的是行业,这里换到单个平台的对账视角,把崩塌的速度感还原出来。以下是一家中型平台出清前夜的资金流水示意(教学简化口径):
第0周 形势平静 日均净流入 正一千二百万 待收余额 八十六亿 刚性兑付池余量 可覆盖约两日的极端流出 第1周 波及期 同业头部暴雷 舆情跨平台传染 净流入翻转 日均流出 三千四百万 尝试性提现为主 第2周 失衡期 流出爬升至日均八千万 兑付池见底 债权转让挂牌量激增 折价率从九八跌到九一 对外仍宣传 T加零到账 实质靠排队延迟维持话术 第3周 定型期 公告限额提现 排队序号累计超四十万个 期限转换承诺全面违约 只剩清算一条路
三周,从正常经营到事实破产,中间没有一起恶性事件——没有老板跑路,没有项目突然造假,只有一连串可以逐日核对的净流出数字。这份账本揭示的死因比道德叙事更冷静:资产端的慢性坏账本可以用时间消化,压垮它的是负债端先到期。资金池模式天然内嵌了期限转换承诺,而这类承诺唯一的生存条件是净流入恒为正。它一旦转负,挤兑就成自证预言;P2P 没有存款准备金、没有保险机制、更没有最后借款人,三道阀门一个都没有,流动性只能靠新钱续命。这也解释了为何个体平台的理性选择(强调随存随取以留住客户)会汇成整个业态的死局——囚徒困境里每一方都在加速冲向同一个终点。
用识别清单演练一次
方法学了就要上手。设想某"消费返利"平台:年化收益展示百分之十八、充值满十万送会员等级、提现实时到账并由"合作国企"提供保障。逐项过筛——收益率远超零售资产合理区间触发庞氏特征行;实时提现承诺对应期限拆分行;"国企保障"查无持牌担保记录落入自融自保行的变体;充值返利归集资金流向不明即资金池的模糊态。四行命中其三,结论不是"再观察观察",而是拉黑并提醒家人。这套推演花了不到两分钟,却是这段历史留给我们最便宜的遗产。
💡 关键直觉:判断一个金融产品是否危险,先看它的收益率承诺能否用底层资产的合理回报解释。解释不了的部分,支付来源只有两种可能:别人的本金,或者幻觉。
回答最后一个问题:这段历史留下了什么
三样东西。第一是制度遗产:今天所有互联网信贷产品都要回答的"钱从哪来、风险谁担、数据哪来",逐条对应着当年的三种失控。第二是方法论遗产:穿透式监管从此成为标配——不管业务包装成消费分期还是会员权益,按资金实质认定。第三是市场遗产:出借人教育以一种残酷但有效的方式完成了,刚兑信仰在一代投资者心中祛魅。
对照现存的助贷与联合贷款结构(2.2 节),可以说它们就是这场实验的正面产出物:资金全部来自持牌机构资产负债表,风险归持牌主体计量,平台只留技术与流量服务费。结构上,这是把 P2P 的三个害处分别归还给了各自该负责的主体。
本节要点回顾
- 商业模式最初干净、随后必然变形:变形的动力来自获客竞争而非单个坏人;
- 三条红线曾以营销话术的形式公开行走多年:保本、随时取、高收益同时出现即是警报;
- 整治用了四年而不是一刀切断,因为存量债权的清算不可跳过;
- 四类违规模式有稳定的可观察信号,可迁移至任何新金融产品的尽调;
- 现存的合规结构是被那段历史筛选出来的幸存形态。
红线之内仍有风暴:即使是完全合法的业务,也要面对欺诈、挤兑与黑客。下一章进入防御的战场。