3.5 瓶颈排产与 TOC 计算演练
3.5 瓶颈排产与 TOC 计算演练
本节摘要:约束理论(TOC)把全厂产出问题压缩成一句话:瓶颈的每一分钟决定了全厂每一分钟的收入。本节给出五步聚焦法、鼓-缓冲-绳(DBR)排产机制,并完整演算一道"按单件毛利排产"与"按瓶颈分钟贡献排产"对照的产品组合题——后者在不花一分钱投资的情况下让利润更高。这是本章五节的合流点。
前四节各管一段:预测、缓冲、展开、排队。本节把它们拧在瓶颈这一个点上。2.3 节我们学会了找到瓶颈,本节回答后续问题:知道了瓶颈之后,排产怎么排、接单怎么接、账怎么算,才能把瓶颈的每一分钟卖出最多的钱。
一、五步聚焦:一套反复循环的改善节拍
TOC 的操作性内容浓缩为五步。第一步识别约束:找系统里限制总产出的那个环节(物理设备、政策、市场皆可)。第二步榨干约束(exploit):不投资的前提下让瓶颈一分钟都不空转——瓶颈前质检、瓶颈时段不停线、瓶颈做最值钱的活。第三步迁就约束(subordinate):让全厂其他环节的节奏服从瓶颈,哪怕这意味着非瓶颈设备大量闲置——这是 TOC 最反直觉、也最值钱的一步。第四步打破约束(elevate):若瓶颈仍是短板,此时才投资扩能。第五步回到第一步:瓶颈转移后重新识别,防止旧的改善惯性变成新的枷锁。
第三步的"迁就"在现场最常见的落法是:非瓶颈工序不再追求自身效率指标。冲压工序为冲高利用率多冲了一千件半成品,等于把瓶颈未来要吞的料堆成山——在制品提前消耗了车间的缓冲能力,却对产出毫无贡献。1.3 节那个"指标是诊断工具不是分数"的原则,在这里变成制度:非瓶颈的利用率不考核。
二、DBR:让全厂跟着瓶颈的鼓点走
鼓-缓冲-绳是五步法的排产实现。鼓(drum):瓶颈的排产计划,它就是全厂的节拍器。缓冲(buffer):在瓶颈前设一段时间缓冲(不是堆料缓冲),保证瓶颈永不挨饿——瓶颈停一小时全厂少产一小时,用少量在制品买瓶颈的满负荷,是全厂最划算的一笔库存。绳(rope):投料控制,原材料的投放速度与瓶颈的消耗速度挂钩,防止车间被半成品淹没。
这套机制的日常形态朴素得很:瓶颈前的缓冲看板分三区(绿区安全、黄区关注、红区告急),缓冲跌入红区,前道工序无条件优先补瓶颈的料,其他一切工单让路——这就是"迁就"两个字在现场的模样。
三、核心演练:产品组合按什么排序接单
现在做本章最值钱的一道算术。某钣金车间生产甲、乙两种支架,三道工序冲压、焊接、喷涂,每台设备每周可用 2,400 分钟。参数如下:甲支架售价 100 元、材料费 50 元,周需求 200 件,冲压 10 分钟、焊接 6 分钟、喷涂 4 分钟;乙支架售价 80 元、材料费 35 元,周需求 80 件,冲压 8 分钟、焊接 10 分钟、喷涂 4 分钟。每周运营费用(人工、折旧等固定开支)9,600 元。
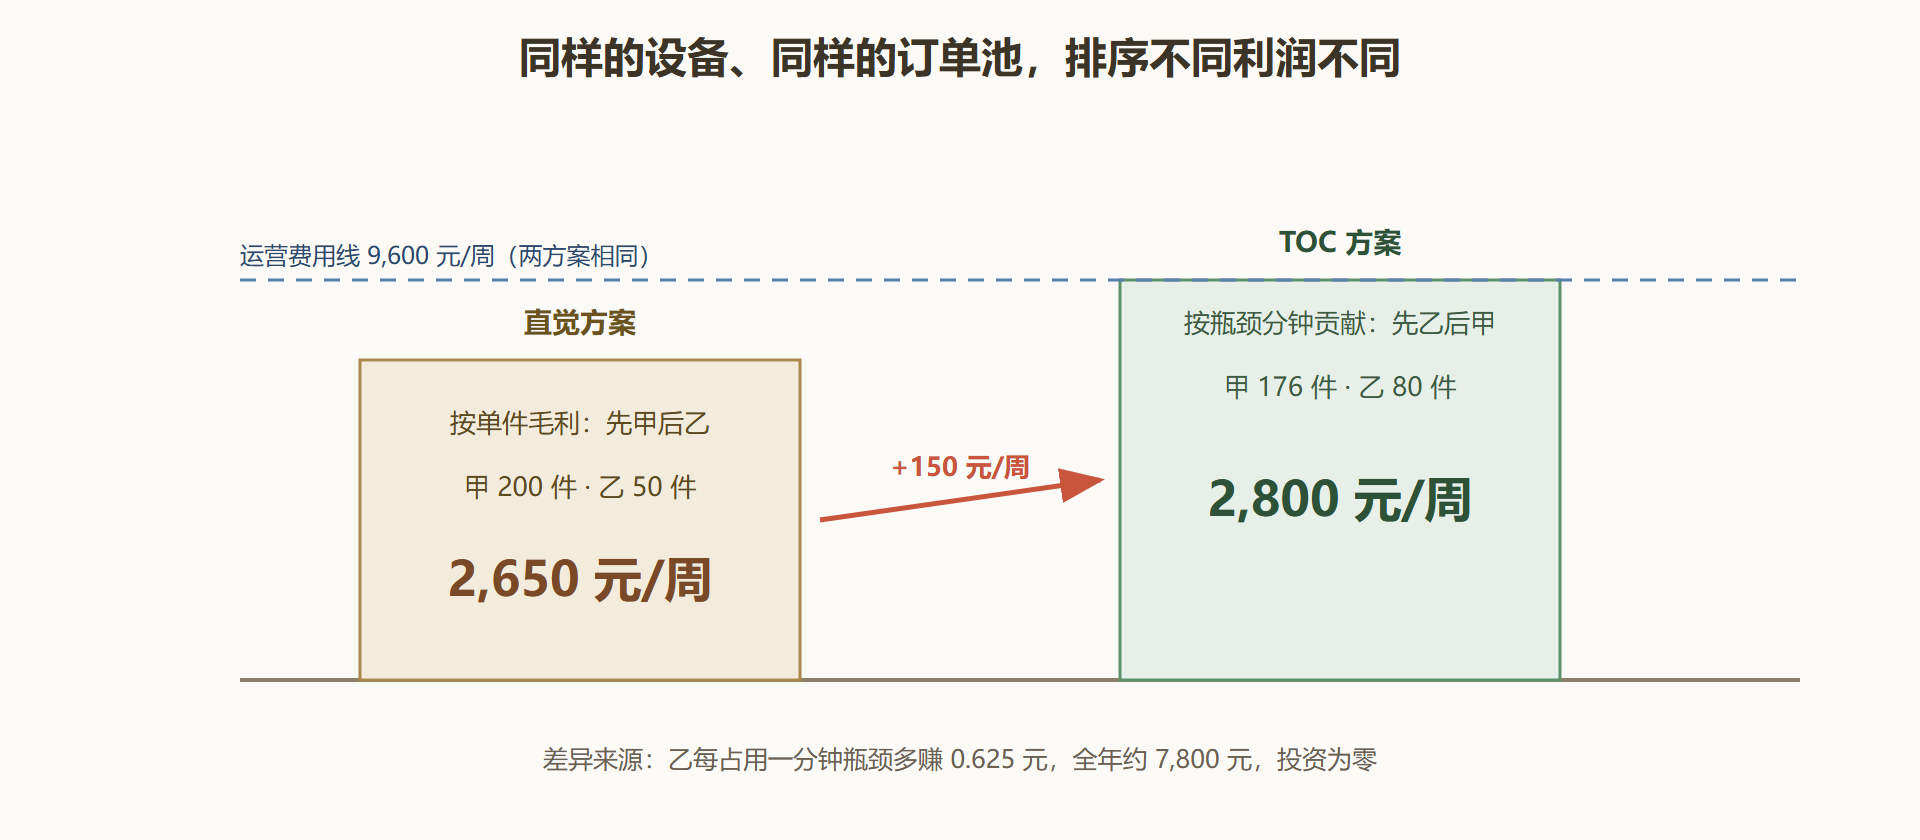
第一步找约束:算各设备负荷。冲压=200 × 10 + 80 × 8=2,640 分钟,超了;焊接=200 × 6 + 80 × 10=2,000;喷涂=(200 + 80) × 4=1,120。冲压是瓶颈。第二步排产品组合:传统直觉按单件毛利排——甲贡献 50 元、乙贡献 45 元,先做甲。但瓶颈排序要用"每瓶颈分钟贡献":甲=50 ÷ 10=5 元/分;乙=45 ÷ 8=5.625 元/分——乙更值钱。正确做法:先满足乙全部 80 件(占冲压 640 分钟),剩余 1,760 分钟做甲 176 件。
产品组合对照演算(冲压为瓶颈,2,400 分/周) 【直觉方案:按单件毛利先甲后乙】 甲 200 件用冲压 2,000 分 → 剩 400 分做乙 50 件 周利润 = 200×50 + 50×45 − 9,600 = 12,250 − 9,600 = 2,650 元 【TOC 方案:按每瓶颈分钟贡献先乙后甲】 乙贡献率 = 45 ÷ 8 = 5.625 元/分 > 甲 50 ÷ 10 = 5.0 元/分 乙 80 件用冲压 640 分 → 剩 1,760 分做甲 176 件 周利润 = 176×50 + 80×45 − 9,600 = 12,400 − 9,600 = 2,800 元 零投资差异 = 150 元/周 ≈ 7,800 元/年 附注:焊接负荷 176×6+80×10=1,856 分,喷涂 1,024 分,均未超载,方案可行
这个演算的震撼不在 150 元,而在它揭示的认知错误:按单件毛利接单,会把稀缺的瓶颈分钟贱卖给低效产品。把它推到极端:假如某产品单件毛利很高、但瓶颈工时长达一小时,它在瓶颈紧张时其实是"最不该接的单"。销售报价机制应当带一张瓶颈分钟消耗表——这是 TOC 对接单定价最直接的改造。
图 3-5 两种接单排序的周利润对比
四、完整案例:阀门厂的接单规则改造
背景:某工业阀门厂订单充足却常年微利,销售按单件毛利与"客户关系"接单,车间按 FCFS 排产; CNC 加工中心是公认瓶颈,加班常年排满。管理层一直在讨论是否再购一台加工中心,报价 380 万元。
操作:改善小组先做了三周的瓶颈分钟账:把 214 张在手订单逐一折算"每 CNC 分钟贡献",与"单件毛利排序"对比,发现两者顺序差异惊人——贡献率垫底的五款产品(定制类、加工工时长)占了瓶颈工时的三成一,而它们合计只贡献 8% 的毛利。改造分三件事:报价端,给销售配"瓶颈分钟占用"内部价——每占用一分钟 CNC 计 8 元内部成本,加进报价模型,定制长件报价随之上浮;接单端,设"贡献率门槛",每瓶颈分钟贡献低于 4 元的订单需总经理特批;排产端,CNC 按贡献率从高到低排产,普通规则照旧管非瓶颈工序。
结果:一个季度后,CNC 等效产出工时下降 6%(低效订单被挤出),利润反而上升 19%——高贡献订单全部按时交付,还拒绝了三条"看着金额大、耗着瓶颈久"的整车配套定制单。380 万元的扩产议案暂缓,改为先按上述机制运行两个季度再评估。
解读:本案例是五步法的活教材:识别(CNC)、榨干(接单排序)、迁就(非瓶颈照旧)、第四步的扩能投资被"榨干"的成果延后——很多企业的扩产冲动,其实是接单规则错误的代价。也提醒一句边界:贡献率门槛会筛掉部分客户,商业上是否值得,要结合战略客户与长期关系综合判断,账算得出、决定仍要人来下。
五、易错点与自查
其一,瓶颈认定靠资历不靠负荷:设备越贵越被当瓶颈的偏见很常见,负荷表说话。其二,缓冲设成堆料:时间缓冲的量要按瓶颈前波动估算并定期收缩,放任红区变成仓库是 DBR 的腐化。其三,按瓶颈分钟贡献一孤到底:市场开拓期、战略客户要另设通道,机制要留特批出口。其四,忘记第五步:接单规则改了、瓶颈会移,季度末必须重算负荷表。
本节要点回顾
- 五步聚焦是一套循环:识别、榨干、迁就、打破、重来,迁就一步最反直觉也最值钱。
- DBR 的三个零件:鼓是瓶颈节拍,缓冲是时间不是堆料,绳把投料绑在鼓点上。
- 接单按每瓶颈分钟贡献排序:单件毛利排序会把稀缺产能贱卖。
- 扩能投资排最后:先榨干再打破,很多扩产冲动是接单规则的账没算对。
- 瓶颈会转移:机制生效后重算负荷,循环没有终点。
至此计划与控制闭环。下一章换手术台:质量不靠检验出来,而靠什么机制长出来——从 TQM 讲到一场注塑车间的改善复盘。