5.3 仓位管理压力演练:同一策略的四种命运
5.3 仓位管理压力演练:同一策略的四种命运
本节摘要:仓位管理是风险体系里回报率最高的功课——它不改变策略信号,只改变账户在坏运气下的存活时长。本节做一次对照实验:同一个策略、同一段历史,分别在四种仓位纪律下运行,用数字展示"押多大"如何改写命运。全部数字为方法演示,不构成任何投资建议。
场景:两位研究员的同题考试
两位研究员拿到同一个均值回归策略、同一份五年历史数据,各自给账户定仓位。甲按"看好就满仓"的直觉操作,乙按固定风险预算给每个头寸定量。五年后两人对答案:策略信号完全一致,甲的账户在某段连亏中已深亏到难以翻身,乙的账户曲线难看但活着,且在策略回暖时还有资本继续。这个场景里没有谁更聪明,唯一的差别是仓位纪律——而它对结局的影响,大得与"聪明"无关。
四种仓位纪律的规则定义
规则一,满仓制:每次信号全仓进出。它的问题不在激进,在不可逆——连亏时亏损按复利叠加,且没有自然机制在亏损后降杠杆。规则二,等额制:每次投入固定金额。它控制了单笔名义敞口,却没控制风险敞口:波动大的品种与波动小的品种占用同样的资金,承担的风险完全不同。规则三,等风险制:按目标风险反推仓位——头寸规模等于账户允许的单笔风险(如权益的固定小比例)除以该头寸的波动度量(如 ATR 的倍数)。波动大的品种自动少配,每个头寸对账户的日风险贡献大致相等。规则四,波动率目标制:在等风险的基础上再加一层组合调节——当组合近期实现波动超过目标时整体降杠杆,低于目标时适度恢复。它是规则三的组合版本,也是机构里最常见的默认选项。
四种规则的仓位计算骨架:
def position_sizes(equity, atr, risk_per_trade=0.01, vol_target=0.10, realized_vol=0.15, mode="vol_target"): """四种仓位纪律的每单位头寸规模 atr: 该品种近期平均真实波幅; realized_vol: 组合近期年化波动""" if mode == "full": # 满仓制 return equity if mode == "equal_notional": # 等额制: 固定名义 return equity * 0.2 if mode == "equal_risk": # 等风险制: 单笔风险除以波动 return equity * risk_per_trade / max(atr / equity, 1e-9) if mode == "vol_target": # 波动率目标: 再乘组合调节系数 base = equity * risk_per_trade / max(atr / equity, 1e-9) return base * min(vol_target / max(realized_vol, 1e-9), 1.5)
演练结果:数字给出的判决
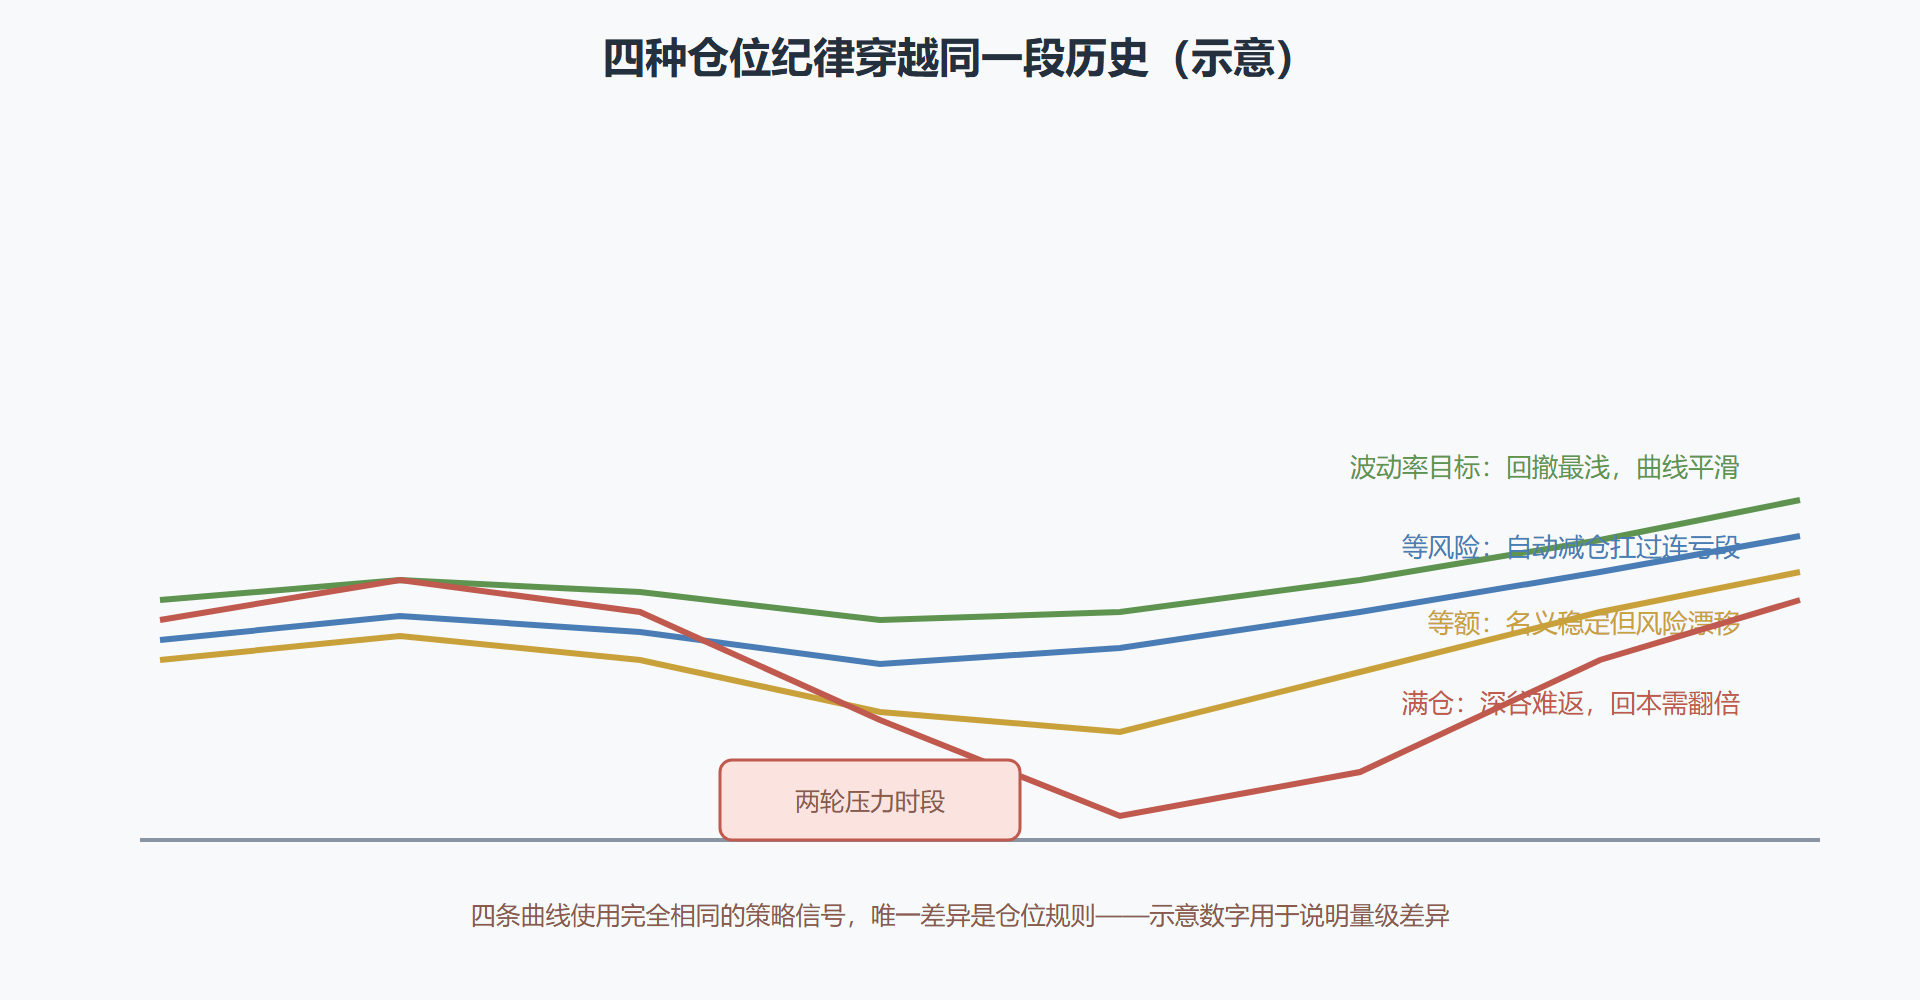
把四种规则接到同一个策略上,穿越同一段包含两轮深度回撤的历史,结果(演示数字,用于说明量级差异):
| 仓位纪律 | 期末相对净值 | 最深回撤 | 连亏段的行为 | 归零风险 |
|---|---|---|---|---|
| 满仓制 | 大幅落后 | 极深 | 亏损复利叠加,无法自降杠杆 | 不可忽视 |
| 等额制 | 接近基准 | 较深 | 名义不变,风险随波动放大 | 低 |
| 等风险制 | 与基准相当 | 中等 | 波动升高自动减仓 | 很低 |
| 波动率目标 | 略低于等风险 | 最浅 | 双层减震,回撤被主动压缩 | 极低 |
三组观察值得展开。第一,收益排序与回撤排序相反:满仓制在顺风段的收益数字最耀眼,但它的期末净值反而落后——深回撤对复利的破坏是几何级的,亏一半需要翻倍才能回本。第二,仓位是存活时间的函数:等风险与波动率目标两种规则的收益并不更"聪明",它们只是把坏运气期的损失压到了可承受区间,让账户活着等到策略的顺风期。第三,规则之间不是互斥选择:波动率目标制就是在等风险制外面再包一层组合调节,实战中的仓位纪律几乎总是多层嵌套——单笔等风险打底,组合波动率目标罩顶,再加 5.2 节的账户级熔断兜底。
图 5-3:同一策略四种仓位纪律的回撤对比(示意)
从演练到自己的仓位政策
演练的最终目的不是选出"最优规则",而是逼每个团队写出自己的仓位政策文件,至少包含四条:单笔风险预算(任何一个头寸的最坏情况损失占权益的比例上限)、组合波动率目标与超出后的降杠杆规则、与策略验证结果挂钩的规模上限(样本外表现分布的谨慎端决定初始规模,见 2.3 节)、以及加仓与减仓的触发条件(盈利加仓要有规则,不能是"手感来了")。政策文件的意义在于把仓位决策从持仓中的心理活动,变成事前的、可审计的、可追溯的规则——这也是 5.2 节"止损与仓位是参数不是情绪"这句话的制度化。
深入一步:给政策文件做一次"逆演练"
政策写完不算完,要测试它在坏日子里的表现。挑一段历史里最恶劣的连续亏损期,把政策文件逐条"人肉执行"一遍:单笔风险预算在这段里有没有被突破——如果有,是因为波动率暴涨让实际风险滑出了预算,说明预算公式要加波动的实时项;降杠杆规则在第几次回撤时触发、触发后是否及时——如果降杠杆到位置了策略随后反转,会不会后悔——这类"规则执行后策略反弹"的历史样本,是检验团队对规则信任度的试纸;熔断恢复条件是否明确——只写了"暂停交易"而没写"何时、以什么条件恢复"的政策,等于把恢复决策又交回了情绪。逆演练常会发现政策里写着"降仓"却没写"降到多少"、"暂停"却没写"多久",这些含糊之处在顺境里毫无影响,在逆境里就是每个持仓者各自为阵的许可证。政策的成熟度,恰恰由它在最坏时段的可执行程度决定。
本节要点回顾
- 仓位不改信号,改命运:同一策略在不同仓位纪律下,结局差异大到像两个产品;
- 深回撤是复利的敌人:亏一半需要翻倍回本,满仓制的问题不是激进是不可逆;
- 等风险优于等金额:风险敞口按波动归一,而不是按资金名义归一;
- 实战纪律是多层嵌套:单笔等风险、组合波动率目标、账户熔断,三层各管一段;
- 政策要写成文件:单笔预算、波动目标、规模挂钩验证结果、加减仓触发,事前定死。
⚠️ 常见坑:用"策略置信度高"为重仓辩护。仓位决定的账户在坏运气下的存活时长,而置信度无法改变运气的分布——两者根本不在一个论域里。
风险与仓位有了纪律,最后一道边界是制度本身:下一节进入合规与监管,看游戏规则的边线画在哪里。