4.2 布朗运动性质拆解:连续而不可微的解剖课
4.2 布朗运动性质拆解:连续而不可微的解剖课
本节摘要:布朗路径有四条招牌性质:增量平稳独立、标度自相似、处处连续处处不可微、反射对称。本节逐条给出陈述、手推证明或论证思路、以及数值验证代码,把"连续"与"光滑"为何分家这件事解剖到能自己复述的程度。
十九世纪的数学家一度以为"连续函数不可微的点至多是稀稀落落的孤点",直到魏尔斯特拉斯造出处处连续处处不可微的函数,被当时主流斥为"数学怪胎"。布朗运动给出了同款现象的天然版本——而且它不是造出来的怪物,是真实世界的日常:花粉轨迹、温度计读数、电阻热噪声。本节把这条"怪路径"拆开看。
性质一:增量的平稳与独立
公理内容已在 4.1 给出,这里补它的两个直接推论,因为后面反复要用。推论一,马尔可夫性:给定当前值 W(t),未来路径的分布与历史无关(增量独立把历史一刀切断),所以布朗运动也是马尔可夫过程——第 3 章的全部直觉在连续状态空间继续有效。推论二,正态记忆:W(t) 与 W(s) 的相关系数是 √(s/t)(由协方差 min(s,t) 与方差 t、s 算出),时间越靠近相关越强,但任何两个不同时刻都不完全相关——路径"像"过去却不"复读"过去。
性质二:标度自相似
陈述:对任意正数 c,过程 c 的负二分之一次方乘 W(c·t) 与 W(t) 是同一个过程(分布意义下)。
推证:检验协方差即可——变换后的增量方差仍是原区间长(c⁻¹·(ct₂ − ct₁) = t₂ − t₁),增量独立与正态性原样保留,三条公理全部通过,唯一性给出等价。换句话说,把时间轴拉长 c 倍、振幅轴拉长 √c 倍,看到的还是布朗运动本身。
自相似有一个日常后果:看一段布朗路径的照片,你无法判断横轴单位是秒还是年。金融里"用日线数据估计的波动率换算成年化"之所以能直接乘时间平方根,底层依据正是这条标度律;反过来,一旦真实数据出现"放大后变光滑"(比如超短时间尺度上微观结构抹平了抖动),就是偏离布朗模型的信号——高频金融里著名的"微观结构噪声"就站在标度律失效的地方。
性质三:处处连续、处处不可微
连续性是维纳构造的一部分(可以选一条概率为一的连续版本),手推超出本教程范围。不可微可以用标度律一步看清:可微意味着增量与时间区间之比有界,但
[W(t + h) − W(t)] / h 的典型幅度 = √h / h = 1/√h
h 缩小时 1/√h 爆炸,比值没有极限。写得正式一点:以概率为一,路径在任何点都不存在有限导数。数值上也能"看见"这件事——把路径不断加密重算差商,差商的幅度一路放大,毫无收敛迹象。
💡 这条性质为什么值钱?因为整个伊藤分析(4.5 节)都建立在"二阶小量不可忽略"上。普通微积分里 (dt)² 直接扔掉,而布朗世界 (dW)² 与 dt 同阶——不可微性正是这个"同阶"的几何根源。看懂这一节,4.5 的修正项就不再是奇怪的补丁。
性质四:反射原理与首中时
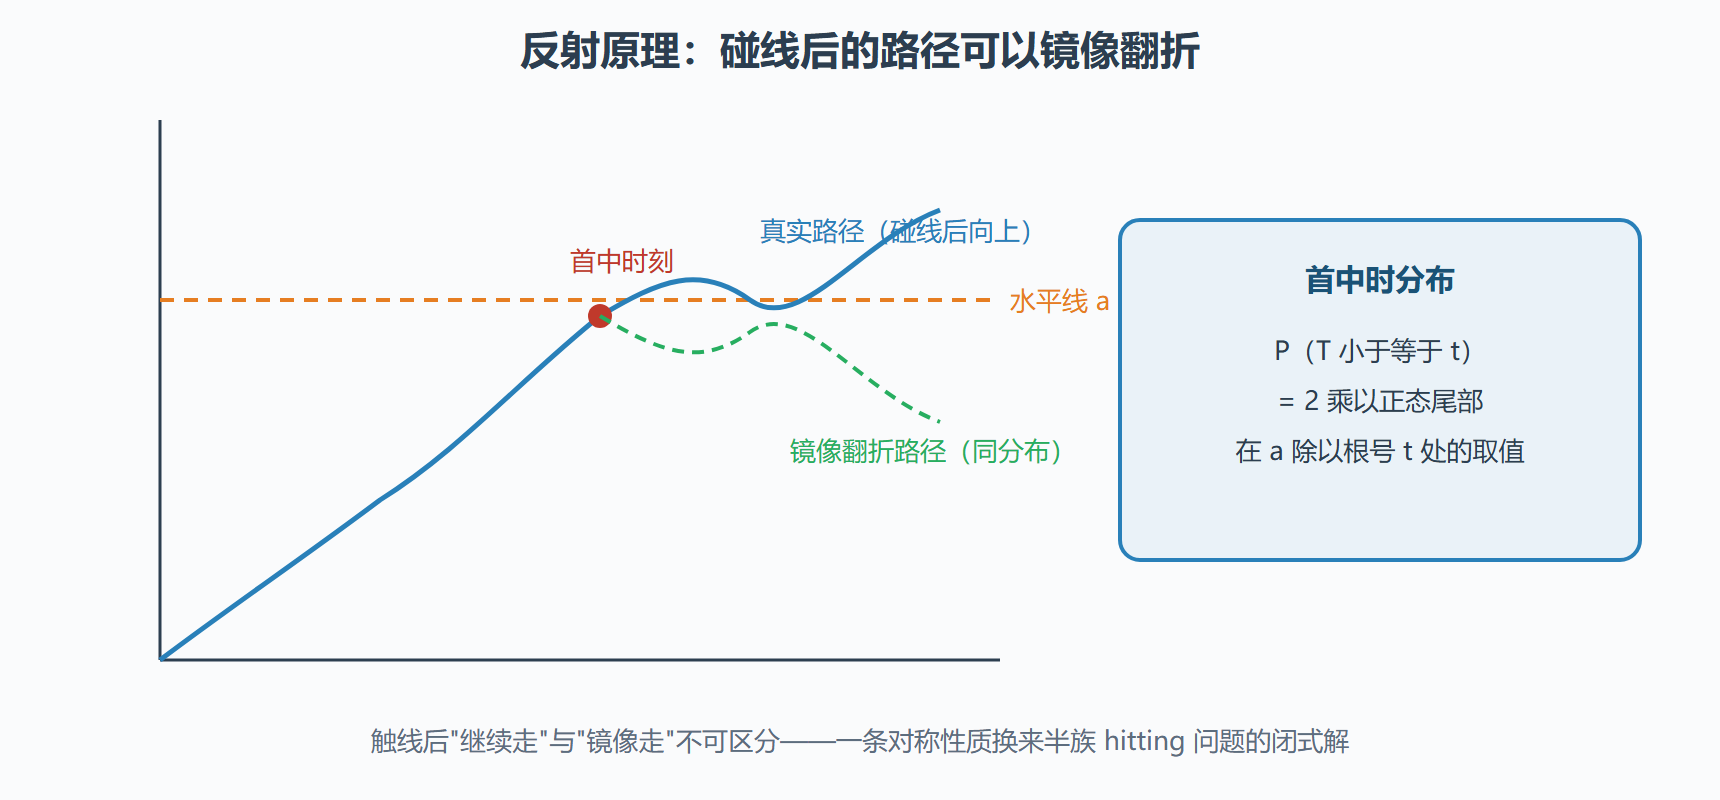
反射原理:把路径首次碰到水平线 a 之后的段落沿水平线翻折上去,得到的新路径与原路径同分布。直观图景:碰线之后"往上继续"与"翻上去走"无法区分——因为增量对称且独立。
它最大的战果是给出首中时分布:布朗运动首次触达水平 a > 0 的时刻 Tₐ 满足
P(Tₐ ≤ t) = 2·(1 − Φ(a/√t)),其中 Φ 是标准正态分布函数
因子 2 就是"触线后翻与不翻两种命运"各占一半的体现。由此还能算出一个更惊人的推论:P(Tₐ < ∞) = 1——一维布朗运动几乎必然会碰到任何水平线,漫游得再远也必然回家;但期望回家时间是无穷。第一次见到这个组合(必然到达、平均永远到不了)的人都会愣一下,它是一维漫游"边界即牢笼又即无限"的精确表述。二维布朗也几乎必然重访原点邻域,三维起就真的可能一去不返了——波利亚 1921 年的著名结论:"醉汉总能找到家,醉鸟可能永远迷路"。
图:反射原理与首中时
数值验证:把三件事跑给你看
import numpy as np rng = np.random.default_rng(451) # 验证一:不可微——差商随网格加密爆炸 n = 2**22 # 约 400 万步 dW = rng.normal(0.0, 1.0, size=n) * 1e-2 W = np.concatenate([[0.0], np.cumsum(dW)]) for m in (2**10, 2**14, 2**18, 2**22): Wm = W[:: n // m] slope = np.abs(np.diff(Wm)) * (m / 1.0) print(f"网格 {m:>8} 点:最大差商约 {slope.max():9.1f}") # 典型输出:最大差商从几万涨到几百万——没有收敛迹象,"导数"不存在 # 验证二:标度律——时间拉长 4 倍、振幅放大 2 倍后分布不变 W1_end = rng.normal(0.0, 1.0, size=50_000) # W(1) 端点样本(方差 1) W4_end = rng.normal(0.0, 2.0, size=50_000) / 2.0 # W(4)/2 端点样本(方差 4 除以 4) print(f"W(1) 样本标准差 {W1_end.std():.3f};W(4)/2 样本标准差 {W4_end.std():.3f}") # 两者都应贴近 1——标度变换后与原过程同分布,自相似成立 # 验证三:首中时分布——模拟对比理论 a, trials, hits = 1.0, 20_000, [] dt = 1e-4 for _ in range(trials): x, t, hit = 0.0, 0.0, None while t < 5.0: x += rng.normal(0.0, np.sqrt(dt)) t += dt if x >= a: hit = t break if hit is not None: hits.append(hit) if hits: from scipy.stats import norm t_grid = np.array([1.0, 2.0, 3.0]) for tg in t_grid: emp = np.mean(np.array(hits) <= tg) theo = 2 * (1 - norm.cdf(a / np.sqrt(tg))) print(f"t={tg}: 模拟 P(T 小于 t) {emp:.3f} vs 反射原理 {theo:.3f}") # 典型输出:三档时间点上模拟与理论误差都在百分位级
解读:验证一直接目击不可微;验证二的"4 倍时间、2 倍振幅"是自相似的算术;验证三是反射原理的实证——理论公式与蛮力模拟咬合,是这条原理最扎实的记法。
答疑:两个常被追问的点
问:既然处处不可微,为什么还能"求导"写出 dX/dt 这类式子? 答:工程文献里的 dX = a dt + b dW 是微分记号而非真导数,它的严格身份是积分方程 X(t) = X(0) + ∫a ds + ∫b dW——导数从未出场。看到"对时间求导"的字样出现在随机微分方程的推导里,多半是把扩散项丢掉了的确定性近似,读的时候要能识别这个降级。
问:真实数据(比如股价)真的处处不可微吗? 答:真实数据的采样是离散的,"处处不可微"无法被直接观测;能观测的是"加密采样下差商不收敛"——把采样间隔从一天缩到一分钟再到一秒,收益率的波动不随间隔平方根以外的速度衰减,反而在高频段被微观结构效应放大。布朗模型是对"抖动不衰减"这一现象的数学理想化,它的价值在于把"不可微"变成可推导的后果(伊藤修正项),而不是宣称市场真的分形到无穷。
本节要点回顾
- 增量平稳独立顺带给出布朗的马尔可夫性,第 3 章直觉平移到连续状态。
- 标度自相似:时间放大 c 倍相当于振幅放大 √c 倍;数据若违反它,说明需要换模型。
- 处处连续处处不可微:差商典型幅度 1/√h,无极限;(dW)² 与 dt 同阶由此而来。
- 反射原理给首中时闭式分布,因子 2 是镜像命运的账。
- 一维漫游必然回家但期望用时无穷:二维相似,三维起可能永别。
路径的"形"看完了,接下来换期望的"势":鞅——公平博弈的数学,与它随身携带的停时定理。