2.3 获客成本账:CAC、LTV 与渠道组合
2.3 获客成本账:CAC、LTV 与渠道组合
本节摘要:获客成本 CAC 等于获客总投入除以新增成交客户数;客户终身价值 LTV 等于客单价乘以年购买次数乘以毛利率再乘以客户平均存续年数。判断一个渠道值不值得加投,看 LTV 与 CAC 的比值(经验红线为 3)与回本周期(经验红线为 3 个月)。本节把这笔账从公式讲到实操,并给出四类渠道的组合策略。
这一节是全册第一个纯"算账"节,也是第二章的落脚点:渠道分层(2.1)告诉你去哪买流量,竞价机制(2.2)告诉你怎么买,本节回答买完之后的灵魂拷问——这笔买卖到底划不划算。小周那两笔全部越过红线的投放,答案就在这里。
先把口径钉死:什么是"获客成本"
获客成本(Customer Acquisition Cost,CAC)的定义看似显然——花出去的广告费除以带来的新客数——实操中却至少有三层口径,混用会导致判断全错:
- 口径一:纯广告口径。CAC = 当期投放费用 ÷ 当期新成交客户数。最常用,适合日常监控渠道效率。
- 口径二:全成本口径。分母加上内容团队人力、达人佣金、活动赠品与折扣。更接近真实,适合季度复盘与融资叙事。
- 口径三:自然混合口径。品牌词搜索、老客推荐带来的"免费"新客会摊薄整体 CAC——投放拉高的认知最终以自然流量的形式回本。
看一组模拟数字:某月投放六万元,带来一千二百个新成交客,广告口径 CAC = 50 元;把内容团队当月四分之一人力成本约八千元与达人佣金六千元计入后,全成本 CAC = 90000 ÷ 1200 = 75 元。若同期自然成交新客三百人,混合口径 CAC = 90000 ÷ 1500 = 60 元。三张报表,三个故事——汇报与决策时必须先声明用的是哪张。
LTV:一个用户一生值多少钱
客户终身价值(Lifetime Value,LTV)的标准近似式:
LTV = 客单价 × 年购买次数 × 毛利率 × 平均存续年数 以小周的咖啡器具店为例(模拟数): 客单价 169 元(组合装后约 208 元) 年购买次数 2.4 次(含耗材复购:滤纸、咖啡豆) 毛利率 42% 平均存续年数 1.8 年(会员流失模型估算) LTV = 208 × 2.4 × 0.42 × 1.8 ≈ 377 元
这个式子有四个可操作的杠杆,比公式本身更重要:客单价靠组合销售与满减结构抬升;购买频次靠耗材化、订阅化设计(卖研磨器不如卖"每年十二包咖啡豆");毛利率靠供应链与定价结构;存续年数靠会员与私域运营——第五章的全部内容,本质上都是在拉长这一项。这也解释了为什么咖啡器具品牌纷纷做内容社区:让用户留在自己的内容场里,存续年数就从一点八年变成三年。
注意两个技术细节。其一,LTV 用毛利而非流水计算——收入要能覆盖成本才有意义,拿流水算 LTV 是融资材料里常见的视觉游戏。其二,严格计算应做贴现:明年的一元不如今天的一元值钱,粗算时可用九折左右的系数简化。
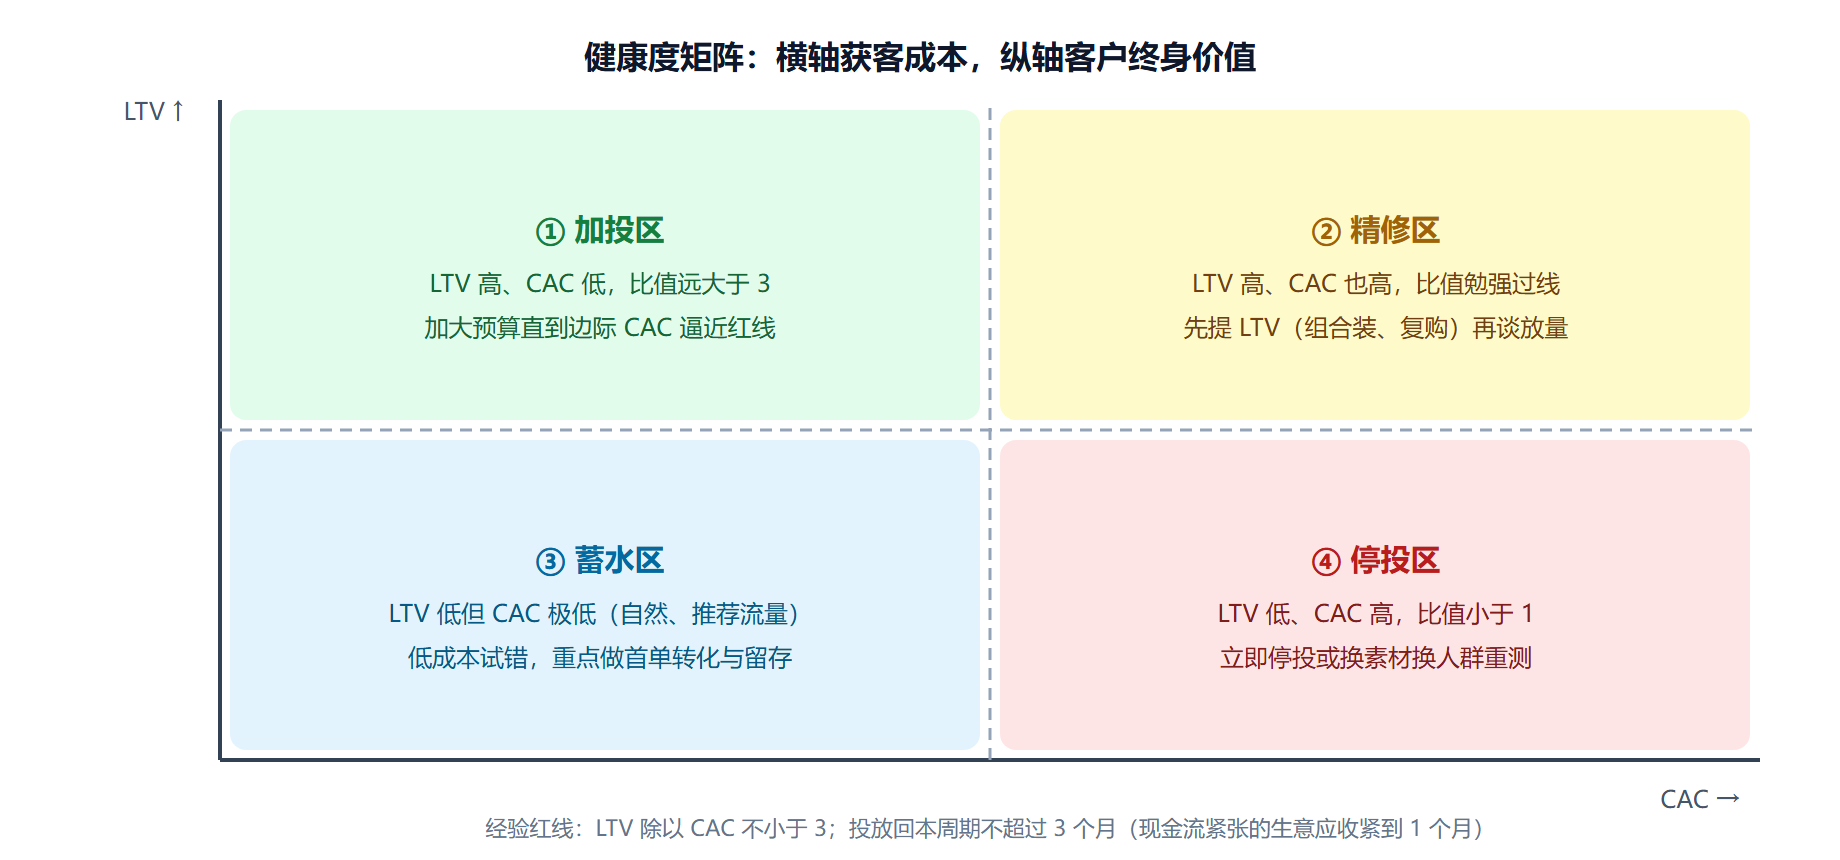
图:CAC 与 LTV 的四种组合判断
比值与回本期:两条红线怎么用
行业里通行的经验判断是 LTV ÷ CAC ≥ 3:比值低于 1 是赔本买量,1 到 3 之间意味着增长的钱大部分交给了广告平台,3 以上才有健康的安全垫支撑退货、损耗与波动。第二条红线是回本周期:CAC ÷ 月均毛利贡献,即花出去的获客钱几个月能赚回来。现金流紧张的生意(小卖家、白牌)这条红线比比值更致命——比值 3 但回本要两年,账面健康、现金先死。
用这两条线复核小周的投放:广告口径 CAC 约 219 元,若 LTV 按 377 元算,比值约 1.7——落在精修区,没到停投的地步,但放量无意义。正确的动作次序是:先用组合装把客单价抬到 208 元、用耗材订阅把频次拉起来,LTV 有望突破 500 元;同时把素材从泛人群改成咖啡爱好者兴趣向,转化率改善后 CAC 有望回落到 120 元以内。比值站上 4,再谈加预算。顺序不能反:先修经济模型,再放大流量。
渠道组合:不是选最好的,而是配 出最优的
算清单渠道的账之后,组合问题浮出水面。四条组合原则:
- 意图收口:内容渠道制造的认知,最终相当一部分以品牌词搜索的形式成交。信息流预算里要预留"给搜索渠道抬轿"的隐性成本,考核信息流时把品牌词增量算进去,否则好渠道会被冤枉下线。
- 存量对冲:老客召回的成本通常是拉新的几分之一,用私域复购的毛利对冲整体 CAC,是最稳的财务结构。这也回应了 2.1 的"存量经营层"——它不只是渠道,是账本的调节阀。
- 边际均衡:每个渠道都存在边际成本递增(人群饱和后越买越贵)。组合的最优解不是"全部预算给比值最高的渠道",而是让每个渠道最后一元投放带来的新增成交毛利大体相等。
- 风险分散:单一渠道占比过高意味着把命脉交给平台的政策变化。常见的稳健结构是任何单一付费渠道不超过总获客量的一半。
本节要点回顾
- CAC 有三张脸:广告口径、全成本口径、混合口径,汇报前先钉死口径。
- LTV = 客单价 × 频次 × 毛利率 × 存续年数,四个杠杆都是运营抓手,尤其频次与存续年数。
- 两条红线:LTV ÷ CAC ≥ 3,回本周期 ≤ 3 个月,现金流紧时收得更紧。
- 组合优于单选:意图收口、存量对冲、边际均衡、风险分散,四原则缺一不可。
高频问答与实战补充
LTV 的存续年数没有历史数据时怎么估?
用"流失率推算法":取月度复购留存曲线,按当期留存率逐月衰减累加,比如月留存七成的用户群,期望存续约三点三年(一除以零点三的近似);没有留存数据的全新品牌,用同品类公开的复购基准替代,并把估算值打七折做保守规划。关键纪律是:LTV 估算要写清假设与来源,让下一个月的真实数据能来校准它——估错不可怕,不校准才可怕。
自然流量好的店铺,还需要投广告吗?
分阶段:自然流量充沛期,投放的作用从"买量"退到"买信息"——用小额投放测试新素材、新人群与新SKU的反应,同时守住品牌词不被竞对截流。完全停投的隐性风险是数据断流:投放数据是人群偏好的最快反馈源,断了它,选品与内容就退回了猜谜模式。
组合装抬高客单价,会不会拉低转化率?
会,所以组合装的正确用法是"两套价签并行":单品入口照常,组合装作为显眼的次选。观察的口径也要换算——组合装通常以"单件等效转化率"与大盘比较(组合装转化率乘以二除以件数),并盯住它带来的客单价增益是否覆盖转化率的微降。多数标品案例里,"加一元换购耗材"这类轻组合的净收益为正,重组合则要靠数据说话。
账算清楚了,但还有一层常被忽略:获客不是一次性买卖。下一节把用户放进时间轴,看生命周期如何管理。