1.3 两条路线:MPEG 系与开放系的生成机制对照
1.3 两条路线:MPEG 系与开放系的生成机制对照
本节摘要:HEVC 与 VVC 走的是"标准先行、专利池收费、设备商买单"的 MPEG 系路线;AV1 走的是"平台联盟定制、技术贡献即授权、成品即免费"的开放系路线。两条路线的差别不在文档格式,而在激励结构:谁出题、谁解题、谁付钱。看懂这一节,第 8 章的专利格局对照就有了地基。
为什么要看"标准是怎么造出来的"
同样是视频编码标准,H.264、HEVC、VVC 出自 ISO/IEC MPEG 与 ITU-T VCEG 的联合工作组,AV1 出自 AOMedia 联盟。很多人把这种差别理解为"一个官方、一个民间",这个印象会严重妨碍你理解产业动态。真正值得对照的是两套生成机制:参与门槛、技术归属、许可路径、决策速度全都不一样,而这几项恰恰决定了"哪个标准能被浏览器快速内置"、"哪个标准能拿到芯片厂商的首发支持"。
MPEG 系:先定标准,再谈价钱
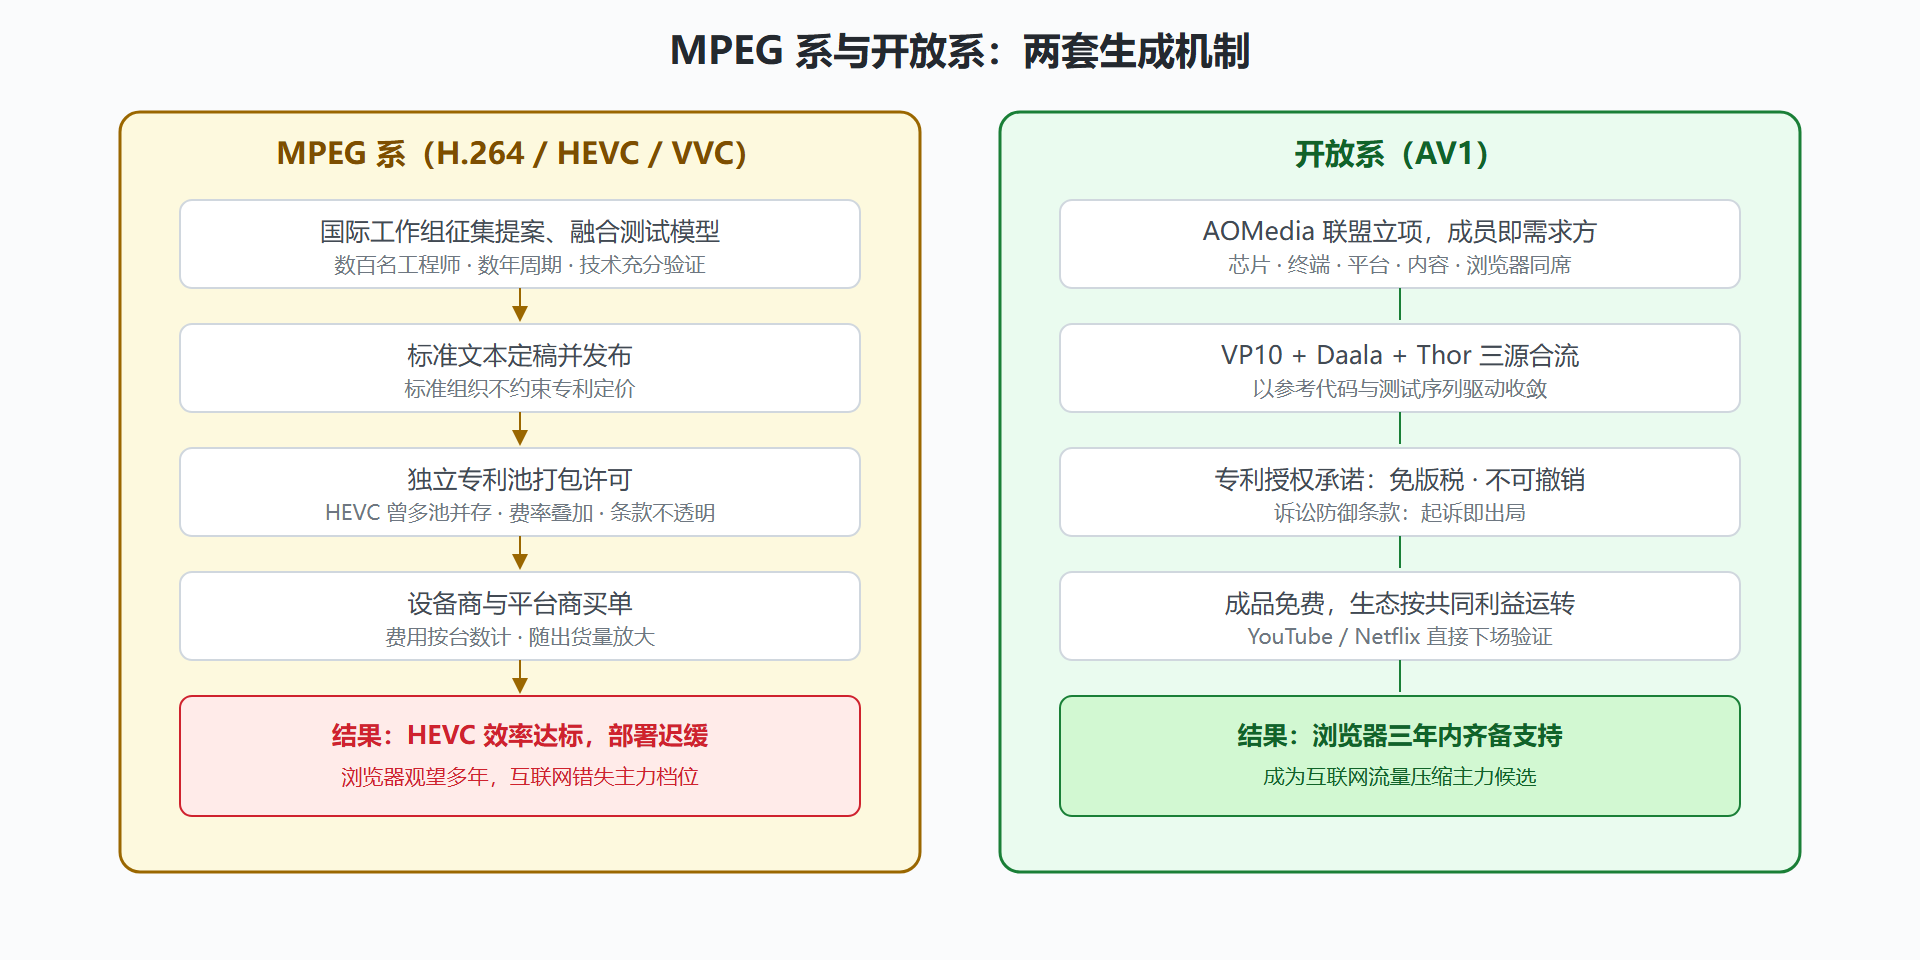
MPEG 系的流程像一部慢工出细活的法典编纂:发布征集提案(Call for Proposals),全球研究机构与公司提交测试模型,联合工作组多轮评估、融合、验证,最终形成标准文本。H.264 的 JVT、HEVC 的 JCT-VC、VVC 的 JVET 都是这种模式,每次都有数百名工程师参与数年。
这套机制的优势是技术筛选充分——每个工具都要在公共测试条件下证明自己的码率收益,达标才能进标准。劣势则在标准之外:标准文本覆盖的技术由贡献者持有专利,标准组织不约束定价,商业化交给独立的专利池(licensing pool)运营。HEVC 的教训在于多个池子并存、权利要求不透明,设备商面对的费率不确定性急剧上升,直接压低了部署意愿——这是教科书级的"标准成功、商用受挫"案例。
开放系:联盟即市场,贡献即授权
AOMedia 的机制完全反过来:2015 年由 Amazon、Cisco、Google、Intel、Microsoft、Mozilla、Netflix、AMD、NVIDIA 等公司发起,Apple 于 2018 年初加入,联盟如今覆盖芯片、终端、平台、内容各环节。成员把相关专利通过《专利授权承诺》注入标准,承诺不可撤销、免版税、可自由实现;作为交换,联盟共享一项防御条款——谁发起专利诉讼,谁就失去授权。
图:两条路线的标准生成机制对照
激励结构的差别才是根
把两套机制并排,差别可以归结为"谁在什么时候拿走什么"。MPEG 系里,研究机构贡献技术换取专利持有权,设备商在标准定稿后按出货量付钱,内容平台间接承担成本;激励链条长,任何一环犹豫都会拖慢部署。开放系里,联盟成员大多是标准落地的直接受益人:Netflix 省 CDN 带宽,Google 省播放成本,芯片厂拿差异化的解码支持卖点,浏览器厂商降低合规风险。贡献技术不再是"卖专利"而是"买基础设施",激励链条被压缩到极短。
两条路线还有一个常被忽略的对照点:代码形态。MPEG 系的标准以文本为主,参考软件滞后且不可商用;AV1 从立项起就有工程级参考代码(libaom)与逐位精度的验证流程,后续又分化出 dav1d、SVT-AV1、rav1e 等多条实现路线。标准即代码,意味着兼容性问题在定稿阶段就被大量消化,这也是 AV1 能在浏览器里快速落地的原因之一。
⚠️ 不要把"免版税"理解为"没有任何法律风险"。AOMedia 的承诺只覆盖联盟成员的必要专利,外部持有者的专利主张理论上仍存在,防御条款只是抬高了诉讼的成本。第 8.3 节会展开这一点。
一份联盟大事记
把开放系路线的关键节点排成时间线,对照 MPEG 系的同期动作,节奏差异一目了然:
| 时间 | 开放系动作 | 同期 MPEG 系动作 |
|---|---|---|
| 2013 | VP9 发布,YouTube 规模化验证免版税路线 | HEVC 定稿,许可池启动组建 |
| 2015 | AOMedia 成立,三源合流立项 AV1 | HEVC 多池并存的费率争议发酵 |
| 2018 | AV1 1.0 定稿;Apple 等加入联盟 | — |
| 2019–2020 | Firefox/Chrome 默认解码;首批硬解芯片出货 | — |
| 2020 | — | VVC 定稿,许可格局未明 |
| 2022–2023 | GPU 硬编码补齐,平台灰度铺开 | VVC 专利池建设与费率博弈持续 |
读这张表的正确姿势不是背事件,而是看节奏差:开放系从定稿到"浏览器加芯片双就位"用了约三年,MPEG 系同类周期历史上要用十年量级。节奏差的根源正是前面讲的激励结构——联盟成员既是出资人又是受益人,没有人需要被说服,只需要被协调。
常见追问
问:联盟成员会不会互相扯皮,导致标准碎片化?
答:AV1 用"参考代码加逐位验证"的方式防碎片:大家提交的不是论文提案而是可运行代码,标准验收以解码一致性为准。这从机制上压缩了"各说各话"的空间——文本可以各自解读,逐位一致的码流没法各自解读。
问:小公司没有专利可贡献,从开放路线里得到什么?
答:得到的是"零许可成本的自由实现权"与完整的开源工程生态。对没有专利谈判筹码的中小团队,这条路线把准入门槛从"法务部加预算委员会"降到了"会编译开源代码"——准入民主化本身就是开放路线的公共品。
问:开放标准怎么防止"劣币"实现拉低体验?
答:靠生态竞争而不是准入审查。dav1d 之所以能统一解码端,是因为它快得让其他实现没有存在价值;SVT-AV1 之于编码端同理。开放路线的质量控制是"赢家通吃的口碑机制",收费路线的控制是"合规认证机制",两者都有效,只是形态不同。
本节要点回顾
- 两套机制:MPEG 系"先标准后定价",开放系"联盟定制、贡献即授权"。
- HEVC 教训:技术成功不等于商用成功,许可不确定性足以拖慢整个产业。
- 激励压缩:开放系把"贡献—收益"链条压到最短,这是 AV1 部署速度的结构性原因。
- 标准即代码:工程级参考软件让 AV1 的兼容性问题提前暴露、提前消化。
把两条路线的组织差异再往下挖一层,因为它决定了生态推进的速度差。MPEG 系(H.264/HEVC/VVC)的推进引擎是"标准组织定文本、专利池收租、商业编码器厂商竞速"——每一步都有商业动机润滑,但每一步也都有授权摩擦;开放系(VP8/VP9/AV1)的引擎是"联盟共担研发、开源实现共享、免许可降低准入"——准入摩擦近零,但研发资金依赖成员企业的持续投入。两条路线在工具集上早已互相借鉴(AV1 的若干工具思想与 HEVC 探索同源),真正的分野在治理结构而非技术本身。对使用方的含义:选 MPEG 系买到的是成熟生态与硬件供给的确定性,代价是法务与授权的长期税;选开放系买到的是成本结构与演进速度,代价是硬件渗透要自己等。看清治理差异,你对两条路线的每一次版本消息就能读出不同的含义——MPEG 系看的是授权格局新闻,开放系看的是成员企业投入动向。